花旗 中国房地产:9月销售:市场改善;等待2027年价格复苏的信号
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
现房销售政策落地后首个月份市场出现改善:34家上市房企9月销售额同比-21%但环比+5%(8月:同比-22%),尽管新增推盘同比-39%,上海、北京、成都、杭州等核心城市核心区销售强劲(据普睿研究)。 9月共19家房企销售环比增长,以金茂(+42%环比)、绿城(+28%)、建发(+23%)、越秀(+21%)领跑;规模前列为保利(Rmb16bn)、华润置地(Rmb15.5bn)、中海(Rmb15.5bn)、招商蛇口(Rmb14.4bn)、金茂(Rmb10.5bn),万科(-46%同比)、龙湖(-54%)、绿城(-25%)则明显下滑。 9月50城新房成交量同比-23%,供应同比-39%,去化率升至46%(环比+2ppts)、为33个月最佳;一线城市新房库存20个月,在现房销售制度下并不算高。 沪、京、深二手房价格年初至今分别+5%、+3%、+1%,沪/深租金分别+2.3%/+2.2%,且首套房按揭利息补贴自10月1日生效(≤120 sqm且≤Rmb1.5mn,最高Rmb1mn按揭5年每年100bp、上限Rmb50k)。 花旗视2027年为核心城市房价复苏的关键之年,但鉴于现房销售政策下开发商销售与盈利/ROE风险,对4Q26转向积极持谨慎态度,首选COLI、CRL、贝壳、金茂。
主要观点
- 9月19家房企销售环比增长,金茂(+42%环比)、绿城(+28%)、建发(+23%)、越秀(+21%)领衔;前十中有8家环比增长(中海、华润置地除外,因8月香港项目基数高);同比正增长的有金茂(+7%)、滨江(+1%)、融创(+3%)、越秀(持平)。
- 花旗预计现房销售政策后开发商将把部分4Q26推盘推迟至1H27,令其2026年销售预测-13%面临下行风险。
- 9月50城新房成交量同比-23%、环比-1%,供应同比-39%(环比+57%),9M26供应同比-23%;去化率进一步升至46%(环比+2ppts),为33个月最佳,豪宅与改善型项目需求更具韧性;20城二手房成交量同比+7%,二线城市领跑;土地平均溢价率环比回落、二线城市降温,一线城市仍然火热。
- 一线城市新房库存20个月,在现房销售制度下并不算高——按24个月建设周期衡量仍属相对低位。
- 沪、京、深二手房价格与租金企稳:上海年初至今+5%、北京+3%、深圳+1%,沪/深租金分别+2.3%/+2.2%(中原数据);一线城市二手房挂牌量继续下行,二线城市反弹。2027年是核心城市房价复苏的关键之年。
- 政策支持:10月1日起首套房购买≤120 sqm且≤Rmb1.5mn新房可享按揭补贴,一年期方案对最高Rmb1mn按揭提供5年、每年100bp补贴,上限Rmb50k;40个重点城市中8M26有33%新房和56%二手房交易符合面积与价格标准('25:34%/56%),利好三四线城市及二线城市郊区的大众化产品去库存。
- 市场改善与盈利恶化的悖论:板块股价因政策预期(国务院常务会议、按揭利息补贴)、沪京房价企稳及9月销售回升而反弹,但花旗对4Q26转向积极持犹豫态度——现房销售政策下存在销售与盈利风险,包括新房市场缩小及现金转换周期拉长带来的盈利/ROE压力,尽管京沪地方政府已出台缓解措施。
- 花旗表示在形成对核心城市房价复苏的坚定观点之前,需等待更多信号确认趋势;首选标的为COLI、CRL、贝壳(Beike)、金茂(Jinmao)。
论述逻辑
- 现房销售政策首月(9月)销售环比改善(同比-21%但环比+5%,8月为同比-22%)→ 供应收缩(推盘同比-39%、50城供应同比-39%)推动去化率升至46%、为33个月最佳 → 一线新房库存20个月按24个月建设周期衡量不算高 → 沪京深二手房价(+5%/+3%/+1%)与租金(沪/深+2.3%/+2.2%)企稳 → 供应与库存下降支撑花旗判断2027年是核心城市房价复苏的关键之年。
- 但现房销售政策令开发商可能将部分4Q26推盘推迟至1H27('26E销售预测-13%面临下行风险)→ 更小的新房市场与现金转换周期拉长带来盈利/ROE压力 → 板块虽因政策预期与9月销售回升而反弹,花旗仍对4Q26持观望、等待更多复苏信号 → 在此背景下首选COLI、CRL、贝壳、金茂。
关键展望
- 2027年是核心城市房价复苏的关键之年,支撑因素为更低的新供应与库存;花旗在获得更多信号确认趋势前不形成坚定观点。
- '26E销售预测为-13%,因开发商预计将部分4Q26推盘推迟至1H27,该预测存在下行风险。
- 风险点:现房销售政策下开发商销售与盈利风险,包括更小的新房市场及现金转换周期拉长带来的盈利/ROE压力,尽管京沪地方政府已出台缓解措施。
- 政策验证点:首套房按揭补贴自10月1日生效、为期一年(≤120 sqm且≤Rmb1.5mn,最高Rmb1mn按揭5年每年100bp、上限Rmb50k);CREIS数据显示补贴覆盖面在三四线城市与二手房市场更广。
推荐标的
- COLI(中国海外发展,China Overseas Land & Investment):报告首选之一;9月销售Rmb15.5bn(同比-23%),9M26销售+6%、权益销售额行业第一。
- CRL(华润置地,China Resources Land):报告首选之一;9月销售Rmb15.5bn(同比-12%),9M26销售+7%。
- Beike(贝壳,KE Holdings):报告首选之一。
- Jinmao(中国金茂,China Jinmao Group Holdings):报告首选之一;9月销售Rmb10.5bn,环比+42%、同比+7%,9M26销售+5%。
- 本导读所依据的报告文本未提供上述标的的具体投资评级与目标价。
关键图表
图1. 中国房地产:37家上市房企月度总销售额
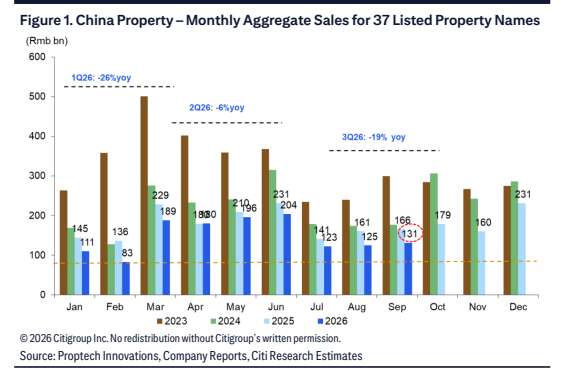
图2. 中国房地产:上市房企2026年9月合同销售额
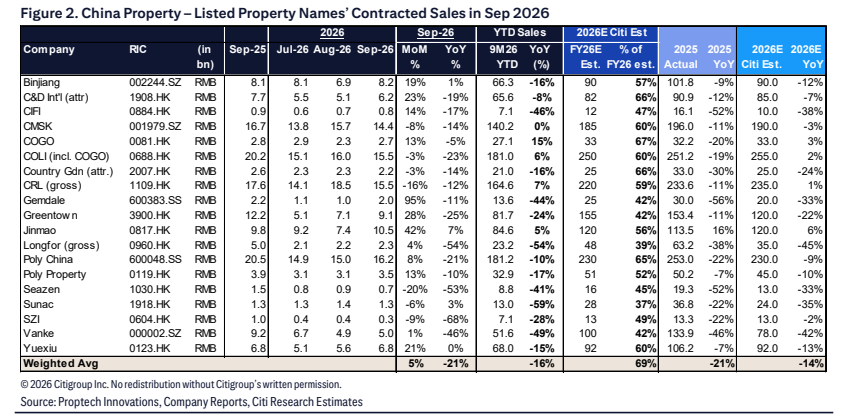
图3. 二手房:符合两项标准(150万元人民币及120平方米建筑面积)的房源及总交易量占比
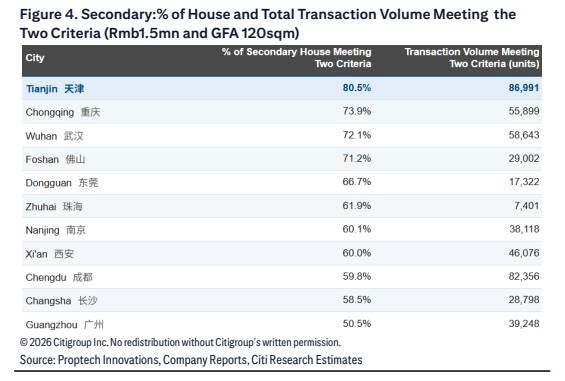
图4. 新房:符合两项标准的房源占比低的城市
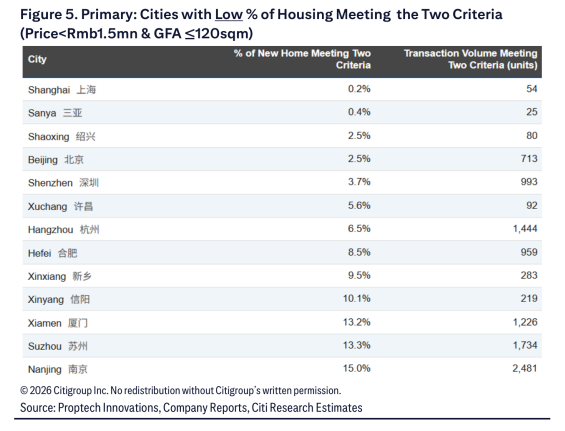
图5. 新房:符合两项标准的房源占比高的城市
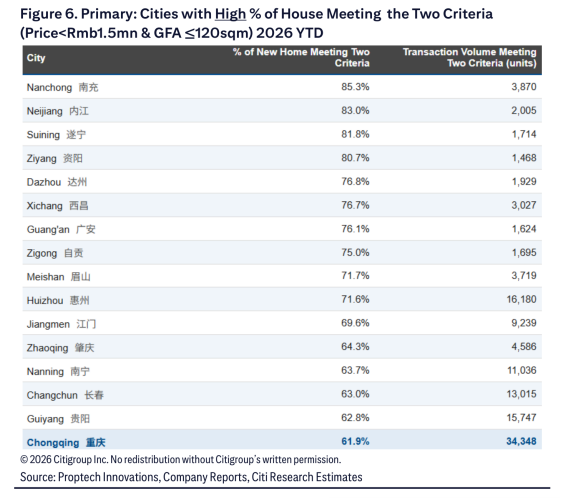
图6. 二手房:符合两项标准的房源占比变化
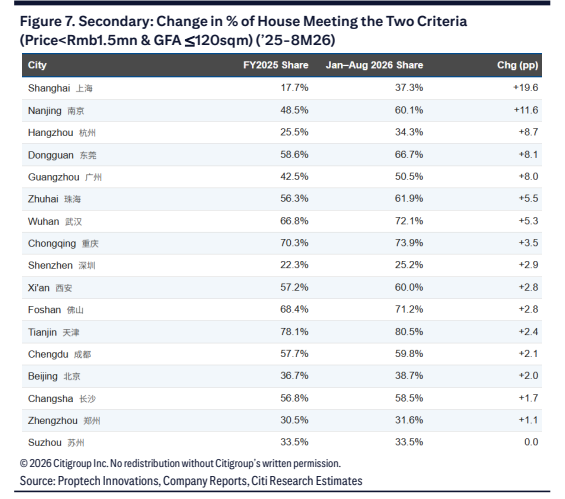
图7. 2026年9月对比2026年8月(单月环比)
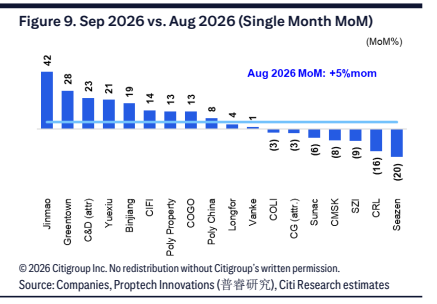
图8. 房地产行业数据
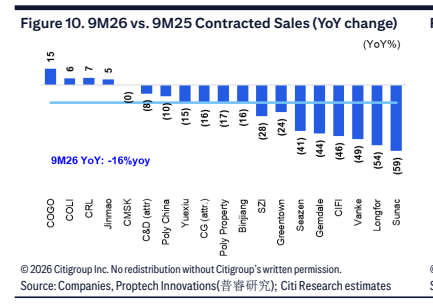
图9. 国企与非国企单月销售额同比增速

图10. 中国房地产:18个城市二手房周度交易量(按登记套数计)
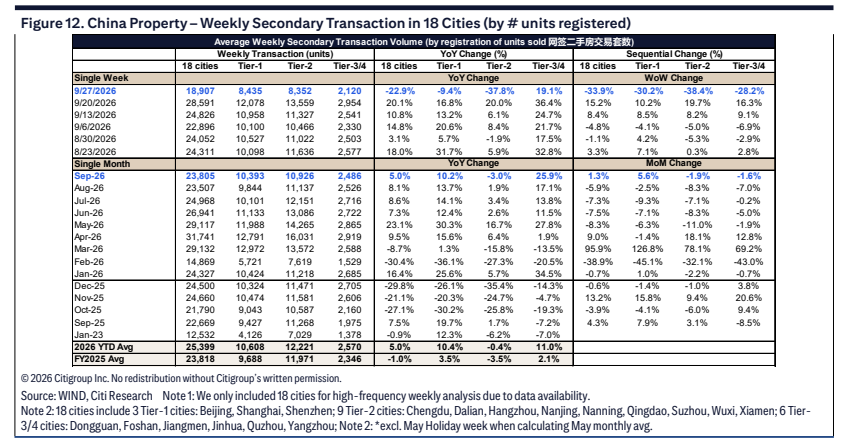
图11. 中国房地产:39个重点城市二手房挂牌总量
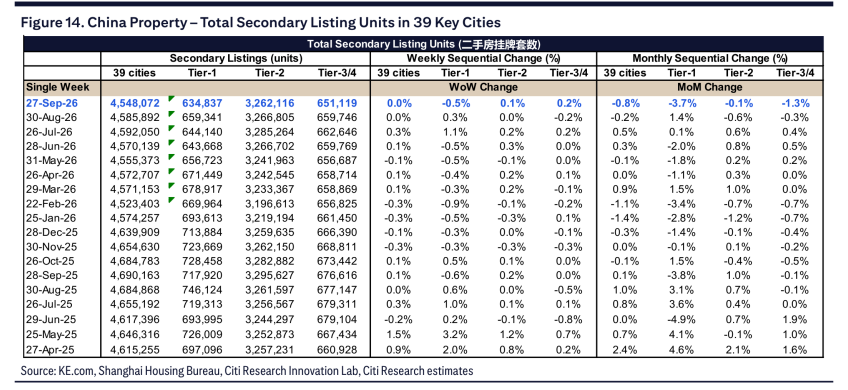
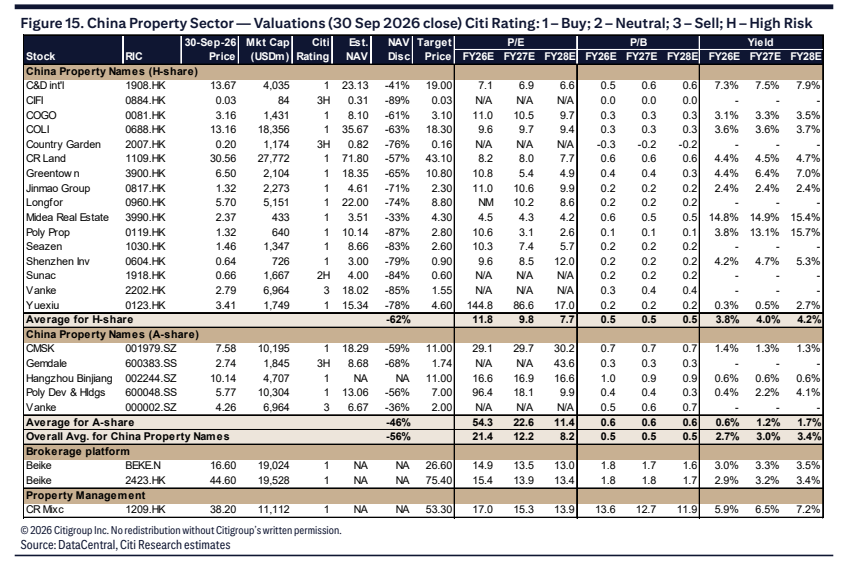
图12. 中国房地产行业:估值(截至2026年9月30日收盘)