2026国庆假期OTA数据一览长假重塑出游形态,长线出行需求较好
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
中金公司传媒互联网团队点评2026年国庆假期出行与OTA数据:据交通运输部,7天假期(10月1日—10月7日)全社会跨区域人员流动总量21.42亿人次,略好于此前21.3亿人次预期,日均3.06亿人次,同比2025年中秋国庆8天假期日均增长0.6%;其中铁路日均同比增长12.7%表现较好,自驾同比下降1.4%、民航基本持平,主因“请3拼13”休假策略稀释7天假期人次,叠加国内机票(经济舱)均价931元、同比增长9.5%一定程度上抑制民航需求。 出入境方面,假期出入境1546.2万人次、日均220.9万人次,同比增长6.7%,略好于此前215万人次预期;内地居民出境444.4万人次,同比增长9.3%。 超长假期重塑出游形态:携程平台国内度假游客平均停留约3.9天,4天以上行程占比24年来首次超过六成;去哪儿显示出境游热门国家酒店预订量同比增长30%,携程入境游订单同比高双位数增长、欧洲客源占比升至超过20%。 报告认为文旅市场呈现错峰均衡、长线深耕、城乡下沉、中外双向流动的全新格局,维持相关公司盈利预测、目标价和评级(同程旅行-H目标价15.00、携程集团-US目标价55.00,均为跑赢行业),风险为宏观不确定性、旅游出行需求不及预期及AI技术迭代。
主要观点
- 2026年国庆7天假期全社会跨区域人员流动总量21.42亿人次,日均3.06亿人次,同比2025年8天假期日均增长0.6%,略好于此前21.3亿人次预期
- 分运输方式看,铁路表现突出、民航与自驾偏弱:铁路客运总量1.52亿人次、日均2170万人次,同比增长12.7%;民航客运总量1692万人次、日均242万人次,同比基本持平;高速公路及普通国省道非营业性小客车出行量16.75亿人次、日均2.39亿人次,同比下降1.4%;水路客运总量1093万人次、日均156万人次,同比增长7.1%
- “请3拼13”休假策略导致国庆7天假期人次有所稀释,叠加国内机票(经济舱)均价931元(含燃油附加费)、同比增长9.5%、较2019年增长8.0%,一定程度上抑制民航需求
- 民航航班量:国庆前后9天(2026年9月29日-2026年10月7日)航班量恢复至2019年同期的116%(同比增长1%),其中国内航班恢复至121%(同比增长1%)、国际航班恢复至94%(同比增长2%)、地区航班恢复至81%(同比下降2%)
- 出入境市场向好:假期出入境1546.2万人次、日均220.9万人次,同比增长6.7%,略好于此前215万人次预期;内地居民出境444.4万人次,同比增长9.3%;外国人入境68.2万人次、适用免签政策入境50.5万人次,分别增长5.4%、9.2%
- 超长假期彻底重塑出游形态、长线深度游快速增长:国内度假游客平均停留约3.9天,4天以上行程占比24年来首次超过六成;国内8天及以上行程占比由2024年不足6%升至今年的超过10%,出境8天及以上行程占比由约29%升至约42%,多城串游成为大众新选择
- 出行节奏全面优化,需求分散至两周周期,客流高峰平缓,有效缓解交通与景区拥堵压力,商家经营周期拉长、营收更平稳,文旅市场呈现错峰均衡、长线深耕、城乡下沉、中外双向流动的全新格局
- OTA平台流量分化:QuestMobile数据显示假期前夕携程、去哪儿、同程、飞猪WAU分别同比下降9%、同比下降4%、同比增长7%、同比增长11%,12306 WAU同比增长11%;DAU分别同比下降9%、同比下降3%、同比增长5%、同比增长15%,12306 DAU同比增长14%
- 各OTA平台国内假期表现亮眼:飞猪酒店日均间夜量同比增长近70%、全国超100座城市酒店间夜量翻倍;美团国庆假期长线游同比提升25.4%、酒店连住订单量上涨30.8%;去哪儿2000公里以上航线预订量同比增超四成、多城串游订单量增超三成;携程国内游景区门票订单实现双位数增长
- 出境游热度走高:去哪儿双节期间出境游热门国家酒店预订量同比增长30%;携程显示欧洲在出境订单中的占比约为平日的1.5倍、新西兰订单同比翻倍;同程平台韩国、泰国、马来西亚、印度尼西亚、越南、新加坡、美国、意大利、西班牙、澳大利亚等出游热度位居前列
- 入境游同步向好:携程入境游订单同比高双位数增长,欧洲客源占比升至超过20%、较去年实现双位数提升;同程指出港人北上秋游与外国游客入境叠加,推高部分旅游城市入境游热度
- 估值与建议:维持相关公司盈利预测、目标价和评级;风险为宏观不确定性、旅游出行需求不及预期、AI技术迭代
论述逻辑
- 各大OTA平台发布2026中秋及国庆假期旅游预期报告、出行数据落地 → 交通运输部总量数据显示7天跨区域流动总量21.42亿人次、日均3.06亿人次、同比+0.6%、略好于21.3亿人次预期 → 分方式拆解:铁路日均同比+12.7%较好,自驾日均-1.4%、民航基本持平,报告归因于“请3拼13”休假策略稀释7天假期人次,且国内机票均价931元、同比+9.5%抑制民航需求 → 航班管家恢复度数据(前后9天航班量恢复至2019年的116%)与国家移民管理局出入境数据(日均220.9万人次、同比+6.7%)进一步验证出行结构 → OTA平台数据(携程/去哪儿/同程/飞猪/美团)显示长线深度游、多城串游、出境热门国家酒店预订+30%、入境游订单高双位数增长 → 结论:超长假期将“黄金周”升级为“黄金季”,文旅市场呈现错峰均衡、长线深耕、城乡下沉、中外双向流动的全新格局 → 维持相关公司盈利预测、目标价和评级,并提示宏观不确定性、出行需求不及预期、AI技术迭代风险。
关键展望
- 报告为假期数据点评,未提供新的量化预测,明确表态维持相关公司盈利预测、目标价和评级
- 报告提示的风险为宏观不确定性、旅游出行需求不及预期、AI技术迭代
推荐标的
- 同程旅行(00780.HK/同程旅行-H):跑赢行业评级,目标价15.00(港元),非通用准则市盈率2026E 5.4、2027E 4.9
- 携程集团-US(TCOM.US):跑赢行业评级,目标价55.00(美元),非通用准则市盈率2026E 10.0、2027E 9.0;港股携程集团-S(09961.HK)目标价427.00(港元),同为跑赢行业
- 美团-W(03690.HK):跑赢行业评级,目标价125.00(港元)
- 本地生活、O2O和OTA板块其他覆盖标的均获跑赢行业评级:滴滴出行目标价4.60(美元)、曹操出行目标价50.00(港元)、BOOKING目标价220.00(美元)、亿客行(EXPEDIA)目标价345.00(美元)、爱彼迎目标价170.00(美元)、MAKEMYTRIP目标价65.00(美元)、优步(UBER)目标价99.40(美元)、DOORDASH目标价275.00(美元)
- 估值表覆盖范围还包括内容、社交和游戏及电商和物流板块多家公司,均标*为中金覆盖、采用中金预测数据,评级均为跑赢行业
关键图表
图1. 图表 1: 2019、2023、2024、2025、2026 年国庆假期全社会跨区域人员流动量情况
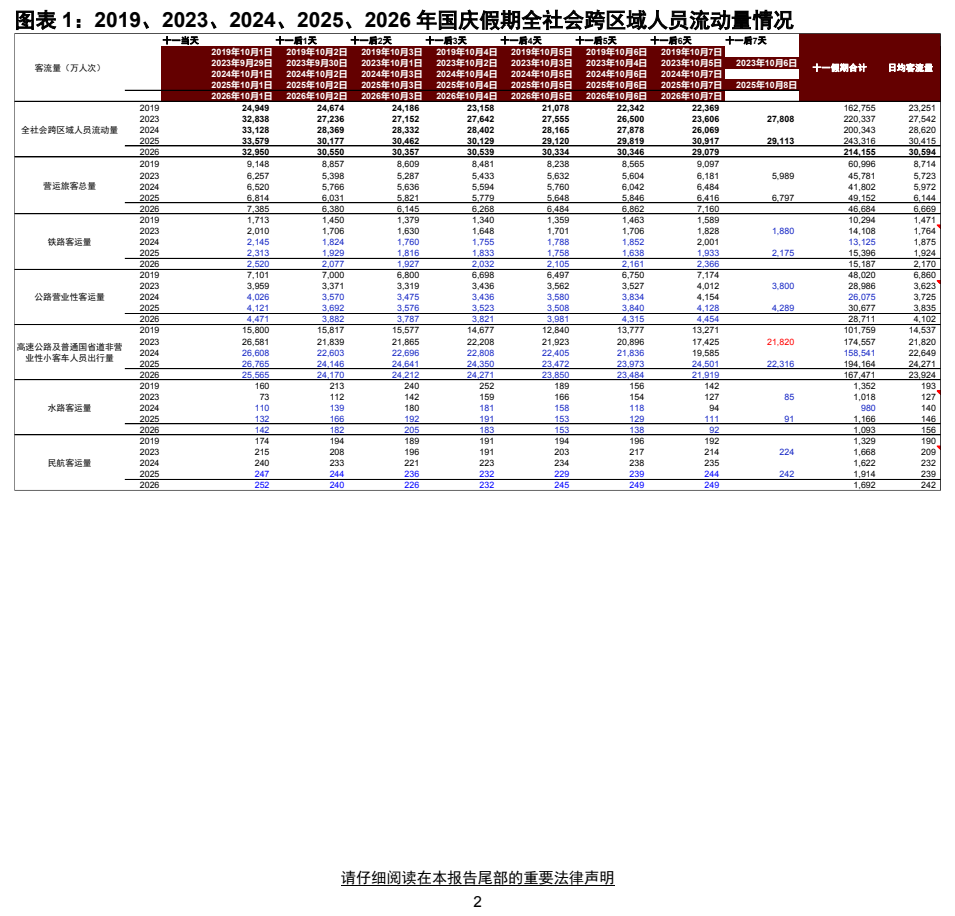
图2. 图表 2: 2026 年后各假期出行人次,相比 2019 年的恢复程度及同比增速

图3. 图表 4: 国庆假期前后整体民航班次同比增速

图4. 图表 5: 国庆假期前后国内民航班次相比 2019 年

图5. 图表 7: 国庆假期前后国际民航班次相比 2019 年

图6. 图表 8: 国庆假期前后国际民航班次同比增速

图7. 图表 10: 国庆假期前后地区民航班次同比增速

图8. 图表 11: 2026 年后各假期航班量相比 2019 年同期的恢复程度

图9. 图表 13: OTA 及火车票预定平台周活跃用户数 WAU 情况

图10. 图表 14: OTA 及火车票预定平台周活跃用户数 DAU 情况

图11. 图表 16: 日均出境人次
