银河证券 资本市场周报(2026年第27期):险资境外配置扩容,港股通ETF增量可期
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
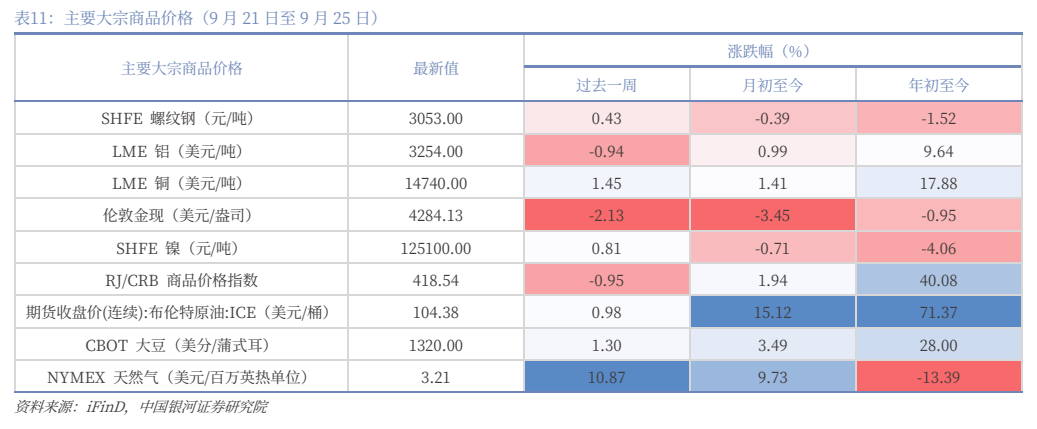
本周资本市场焦点为保险资金投资港股通ETF监管口径明确:符合监管规定可投资港股通股票的保险机构可以投资港股通ETF,参照港股通股票相关监管规定执行。 报告认为,港股通ETF不占用险资QDII额度且部分包含美股、韩股等资产,将提高险资境外配置的额度和便利度;2025年末险资港股通投资余额达1.61万亿元、同比增长112%、财务收益率11.9%,港股是受访机构2026年最看好的境外投资品种,监管口径明确后相关意愿有望逐步转化为实际投资。 但当前港股通ETF规模不足港股总市值的1%,叠加新金融工具准则下股票ETF公允价值波动直接影响利润,对港股整体流动性改善较为间接,不宜据此推断短期出现大规模增量资金。 政策方面,中央结算公司发布《上海自贸区离岸债券业务指引》、港交所刊发第二阶段上市机制竞争力检讨咨询(主要交易门槛从≥25%调整至≥50%)、香港证监会公布聚焦人民币生态与T+1结算的策略行动纲领,香港金管局CMU今年底将推出实现24小时链上实时结算的数字资产平台。 行情方面,全球资产表现分化:创业板指、深证成指、中证500分别下跌2.48%、2.37%、2.25%,恒生科技指数下跌2.13%,而韩国KOSPI、日经225、纳斯达克综指分别上涨2.71%、2.07%、2.06%。 美国10年期国债收益率较上周上升16BP至5.17%,美国9月PMI升至58.4、创2021年7月以来新高;美元指数9月24日升至101.2437、创8月以来最高;ICE布伦特原油期货上涨0.98%至104.38美元/桶,伦敦现货黄金下跌2.13%至4284.13美元/盎司。 报告风险提示为政策理解不到位风险与地缘冲突不确定性风险。
主要观点
- 监管口径明确:按监管规定可投资港股通股票的保险机构可以投资港股通ETF,参照保险资金投资港股通股票的相关监管规定执行。
- 港股通ETF不占用险资QDII额度,且部分合资资格ETF包含美股、韩股等资产(如南方港美科技ETF、南方港韩ETF),进一步提高险资境外资产配置的额度和便利度。
- 险资境外投资规模持续增长:2025年末保险资金境外投资规模约2.25万亿元,其中港股通投资余额达1.61万亿元、同比增长112%,财务收益率11.9%,已成为险资境外配置的重要渠道。
- 需求与供给共振:从受访机构意向看港股是2026年最看好的境外投资品种;南向合资格产品自2022年ETF纳入互联互通以来,截至2026年7月底已由最初的4只增至31只,供给扩容与机构需求增长有望共同推动港股通ETF规模提升。
- 对港股整体流动性改善较为间接,不宜推断短期大规模增量资金:港股通ETF规模不足港股总市值1%;新金融工具准则下股票ETF公允价值变动计入当期损益、价格波动直接影响利润,保险机构配置或较渐进;长期资金进入改善投资者结构但不必然带来成交量同步大幅增长。
- 中央结算公司9月22日发布《上海自贸区离岸债券业务指引》,提供一级托管与分级托管账户模式、发行人按国际通行规则自行组织发行定价、提供实时全额逐笔结算服务,报告简评为完善自贸离岸债制度基础设施,推动常态化发行和流动性改善。
- 港交所9月21日刊发第二阶段上市机制竞争力检讨咨询文件:删除盈利比率、主要交易门槛从≥25%调整至≥50%并删除非常重大出售/收购事项分类、关连人士表决权门槛由≥10%提高至≥30%、分拆上市暂止期由三年缩短至一年;报告简评为系统性降低上市公司并购重组和产业整合的制度成本。
- 香港证监会9月23日公布策略行动纲领:在沪深港通南向交易下推出人民币交易柜台、扩大人民币计值交易结算范围、鼓励内地香港及海外长期资金配置香港ETF、推动内地公募及保险基金通过沪深港通投资香港ETF、实施T+1结算周期,并于2027年就精简招股章程披露规定进行咨询。
- 香港金管局CMU今年底将升级推出数字资产平台,实现24小时链上实时结算,可支持数码港元及央行数字货币,并将研究纳入代币化存款与受监管稳定币;报告简评为完善香港数字资产市场基础设施、提升结算效率并降低交收风险。
- 全球股市分化,A股和港股科技成长调整、海外股较强:A股创业板指、深证成指、中证500分别下跌2.48%、2.37%、2.25%,行业上房地产(+2.28%)、煤炭(+2.10%)表现较好,有色金属(-4.16%)、通信(-3.05%)领跌;恒生科技指数下跌2.13%、恒生指数下跌0.97%;韩国KOSPI、日经225、纳斯达克综指分别上涨2.71%、2.07%、2.06%,AI需求持续增长及企业盈利韧性推动科技股上涨。
- 全球长端利率普遍上行、中国债市与海外分化:美国10年期国债收益率上升16BP至5.17%,美国9月PMI升至58.4创2021年7月以来新高、市场对美联储进一步加息预期升温;英国和日本10年期国债收益率分别上升10.43BP和9.60BP至5.36%和3.07%;中国10年期国债收益率小幅下降至1.67%。
- 美元整体偏强、商品分化:美元兑英镑、瑞士法郎、日元和人民币分别上涨0.94%、0.51%、0.18%和0.10%,美元指数9月24日升至101.2437创8月以来最高;ICE布伦特原油期货上涨0.98%至104.38美元/桶,伦敦现货黄金下跌2.13%至4284.13美元/盎司,美元走强及美债收益率上行压制金价。
论述逻辑
- 监管函明确险资投港股通ETF的监管口径(参照港股通股票规定执行)→ 港股通ETF不占QDII额度、部分含美股韩股等跨市场资产 → 险资境外配置额度与便利度提升;叠加需求端2025年末险资港股通投资余额1.61万亿元、同比+112%、财务收益率11.9%,且港股为受访机构2026年最看好的境外品种,供给端南向合资格ETF由4只增至31只 → 供需共同推动港股通ETF规模提升、增量可期;但ETF规模不足港股市值1%+新金融工具准则下公允价值波动直接入损益+长期资金进场不必然放大成交量 → 对港股流动性改善间接,不宜推断短期大规模增量资金;同期自贸离岸债指引、上市机制检讨咨询、证监会策略纲领、CMU数字资产平台等政策持续完善制度基础设施 → 总体结论:政策举措有利于拓宽险资收益来源、支持ETF市场发展;行情层面,全球长端利率上行(美10Y至5.17%、PMI 58.4)→ 美元偏强、金价回落、油价高位震荡,A港科技成长调整、海外科技股走强。
关键展望
- 香港金管局CMU今年底将迎来升级,推出数字资产平台,实现24小时链上实时结算,并可支持数码港元及央行数字货币,也将研究纳入代币化存款与受监管稳定币。
- 香港证监会将于2027年就精简招股章程披露规定进行咨询,并实施T+1结算周期、检讨特专科技公司上市制度及《GEM上市规则》。
- 随着监管口径明确,受访机构看好港股的投资意愿有望逐步转化为实际投资,潜在配置需求较强。
- 市场对美联储进一步加息预期升温,通胀压力和财政因素继续推动长端收益率上行。
- 市场同时关注日本财政扩张压力以及货币政策正常化进程。
- 风险提示:政策理解不到位风险;地缘冲突不确定性风险。
推荐标的
- 报告未明确给出推荐标的、评级或目标价;正文仅以南方港美科技ETF、南方港韩ETF为例,说明部分合资资格ETF包含美股、韩股等资产。
关键图表
图1. 险资的港股通投资余额及在整体投资中的占比
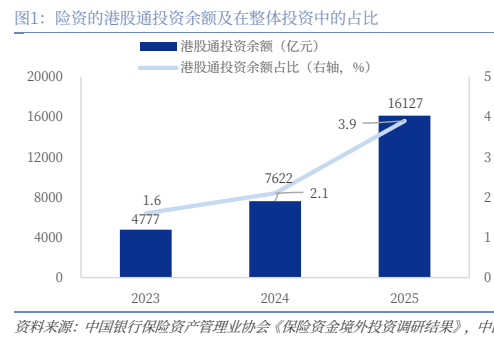
图2. 港股通 ETF 规模及港股市值
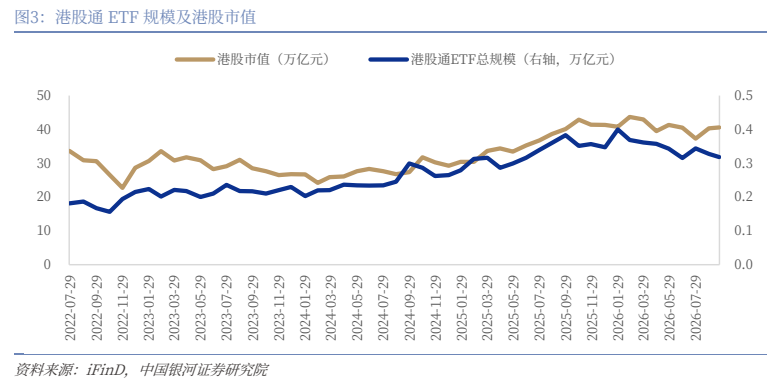
图3. 其他资本市场主要股指周涨跌幅(%)(9 月 21 日至 9 月 25 日)
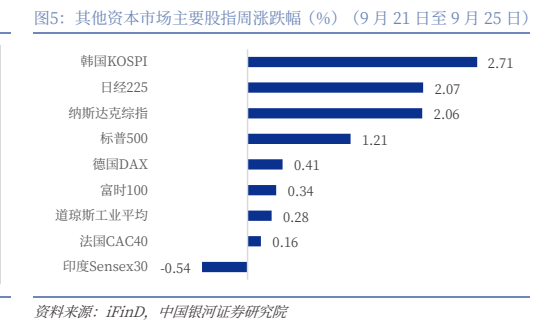
图4. 费城半导体指数
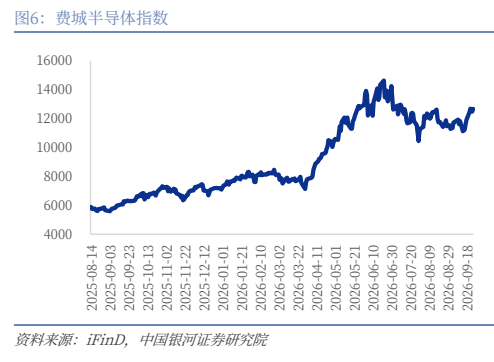
图5. 主要经济体 10 年国债收益率(%)
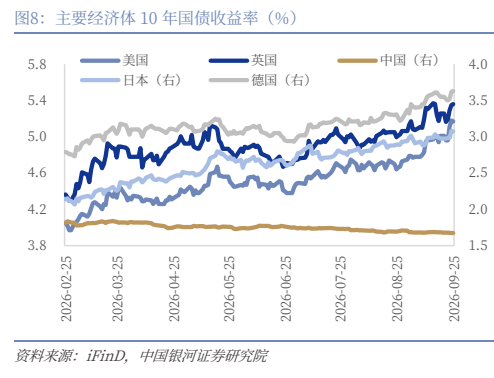
图6. 欧洲布伦特原油期现价差(美元/桶)
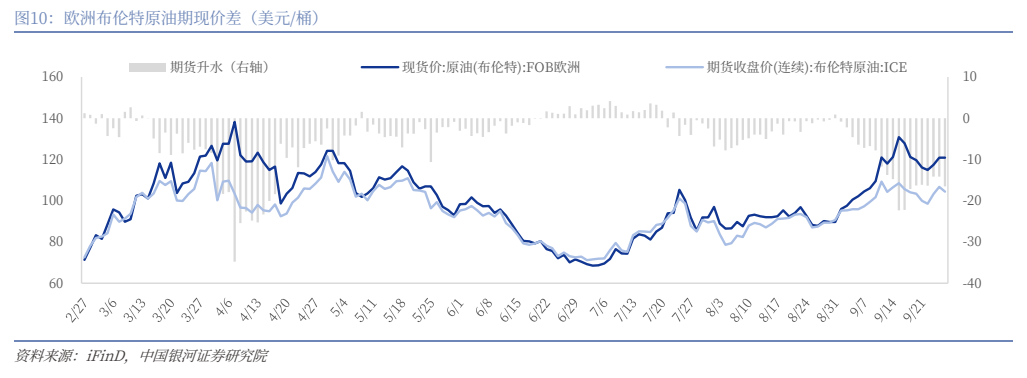
图7. 表 2: A 股风格指数涨跌幅统计(9 月 21 日至 9 月 25 日)
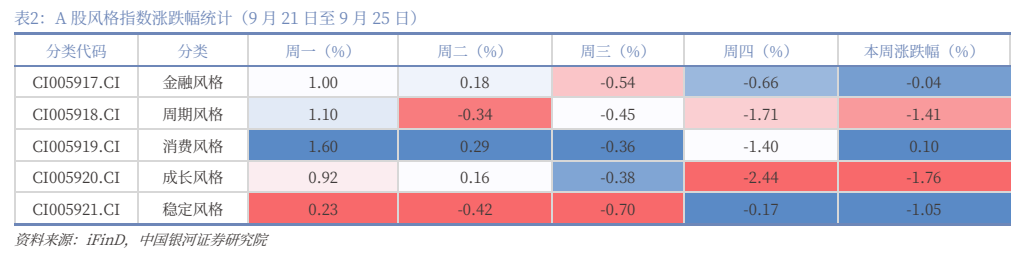
图8. 表 4: A 股⾏业周涨跌幅统计(9 月 21 日至 9 月 25 日)
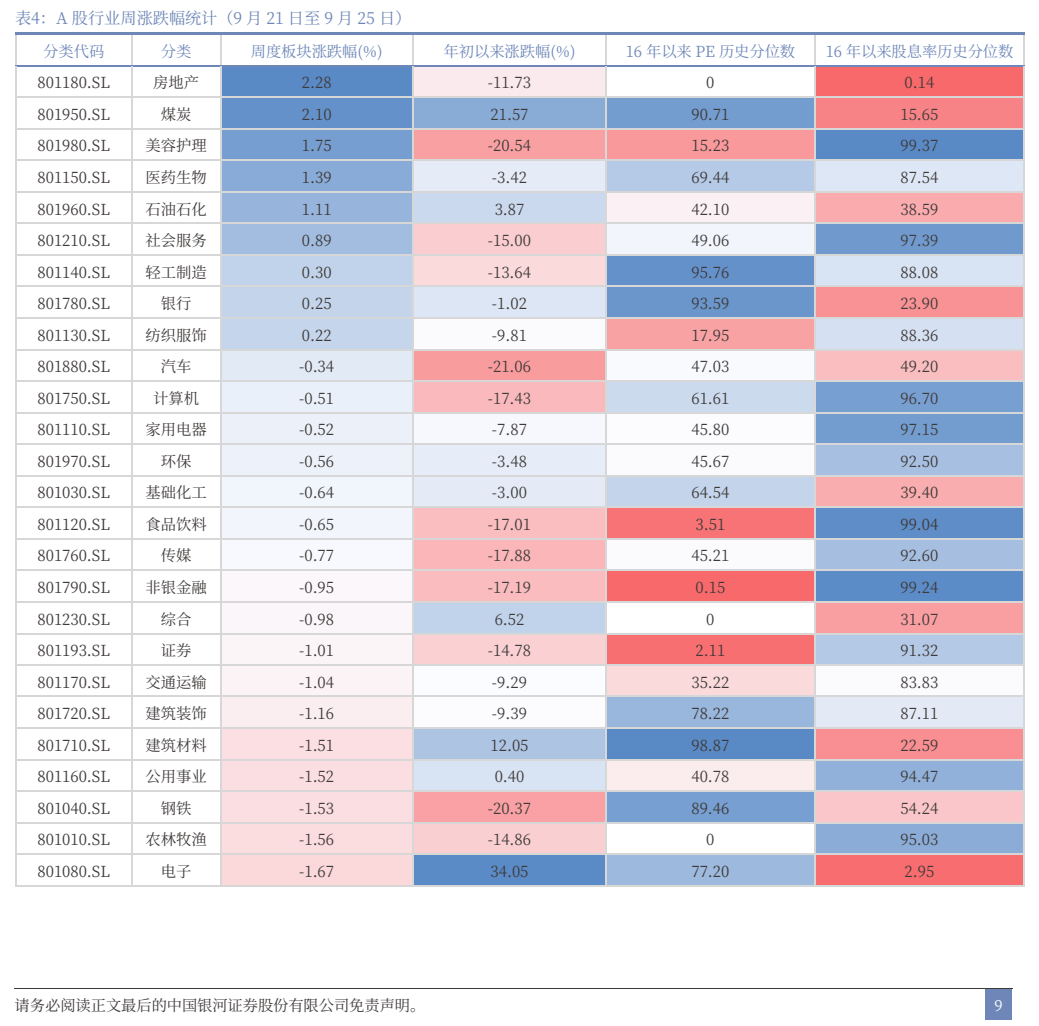
图9. 表 6: 中国 十杰”涨跌幅(9 月 21 日至 9 月 25 日)
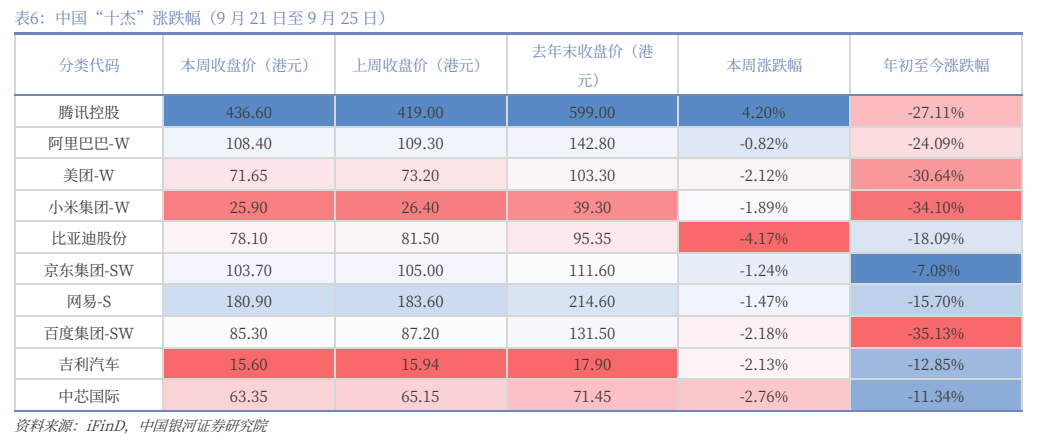
图10. 表 7: 海外主要股市⾏情(9 月 21 日至 9 月 25 日)
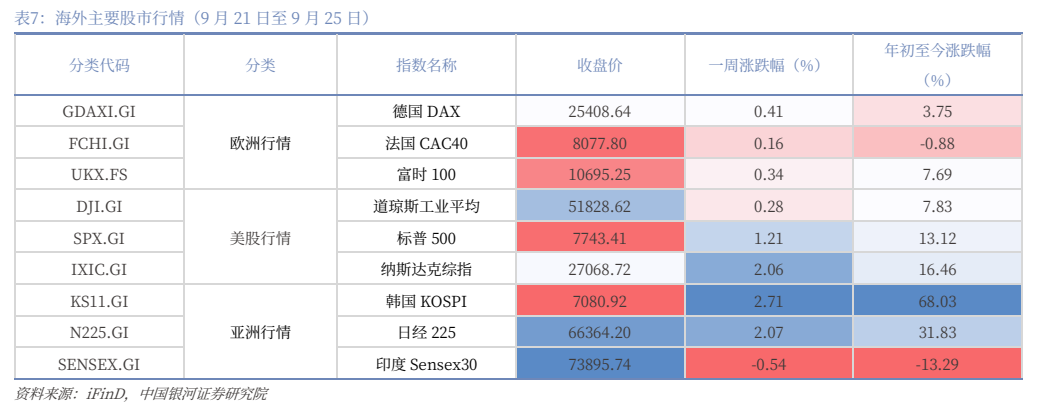
图11. 表 9: 10 年期国债收益率以及利差(9 月 21 日至 9 月 25 日)
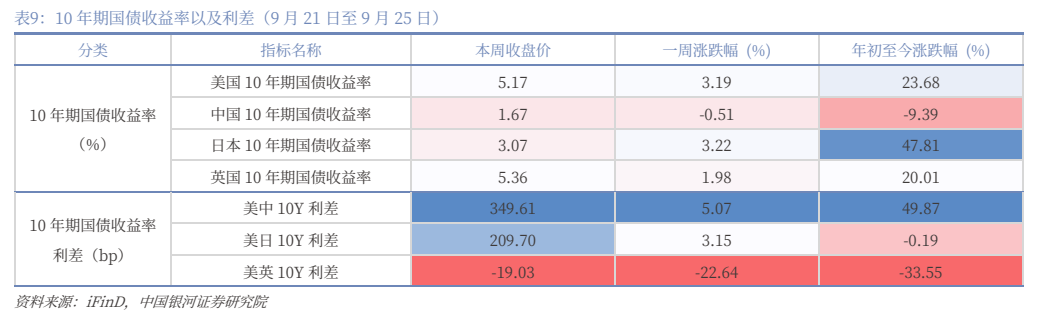
图12. 表 11: 主要大宗商品价格(9 月 21 日至 9 月 25 日)