高盛 美洲必需消费品:核心要点来自IR 追赶和我们在CQ3 结果之前的想法
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
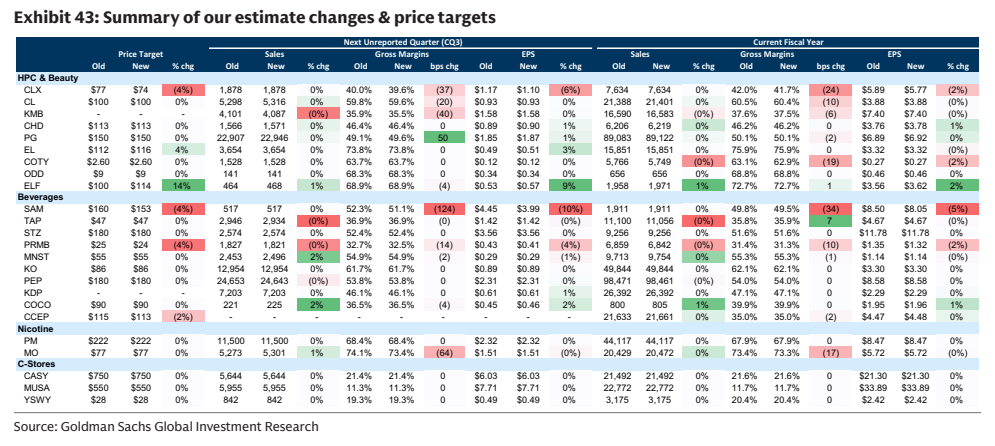
本报告汇总了高盛与多家美洲必需消费品公司IR团队的沟通要点,旨在为即将到来的第三季度财报季提供前瞻。 分析师预计多数公司业绩将符合预期,但看好COCO、EL、ELF、MNST、MO、PG及PM的表现,同时对CLX、KMB及SAM持谨慎态度。 报告指出,受伊朗战争导致的油价上涨及物流成本增加影响,行业面临通胀压力,企业普遍采取审慎的CY26下半年指引。 尽管宏观环境充满挑战,高盛仍维持对PM、MNST、EL、ELF及CHD的买入评级,并建议卖出CLX及SAM。
主要观点
- 多数必需消费品公司对CY26下半年及CY27的运营环境持谨慎态度,重点关注毛利率压力。
- 美国消费者受宏观担忧及伊朗战争引发的高油价影响,消费压力持续。
- 高盛预计COCO、EL、ELF、MNST、MO、PG及PM在第三季度可能出现超预期表现。
- 高盛预计CLX、KMB及SAM在第三季度可能出现不及预期的表现。
- 高通胀背景可能迫使企业在未来几个月采取进一步的定价行动。
- CHD预计FY26毛利率将扩张100-120个基点,且Miss Mouth收购将对2027年现金EPS产生增厚效应。
- MO预计第三季度烟草销量下降6.4%,但定价能力及双重关税退税(double-duty drawback)将抵消销量下滑压力。
- PG在第三季度扫描数据中显示美国消费趋势环比改善,但面临大宗商品和运费成本上升的压力。
论述逻辑
- 宏观环境(伊朗战争/油价/通胀)导致物流与大宗商品成本上升 -> 企业面临毛利率压力 -> 多数公司采取审慎指引并依赖生产力节约与定价策略 -> 具备强劲品牌力或特定退税利好的公司(如PM、MO、ELF)有望实现超预期增长 -> 评级调整反映了对各公司应对成本压力及维持增长能力的评估。
关键展望
- 预计多数公司在第三季度财报中将维持审慎的CY26下半年指引。
- 预计MO可能在第三季度财报中上调FY26 EPS增长指引的下限。
- 预计高通胀背景将持续,可能迫使企业在未来几个月内进行额外提价。
推荐标的
- 买入评级:PM, MNST, EL, ELF, CHD
- 卖出评级:CLX, SAM
- 中性评级:KO
关键图表
图1. 高盛对CCEP的预测
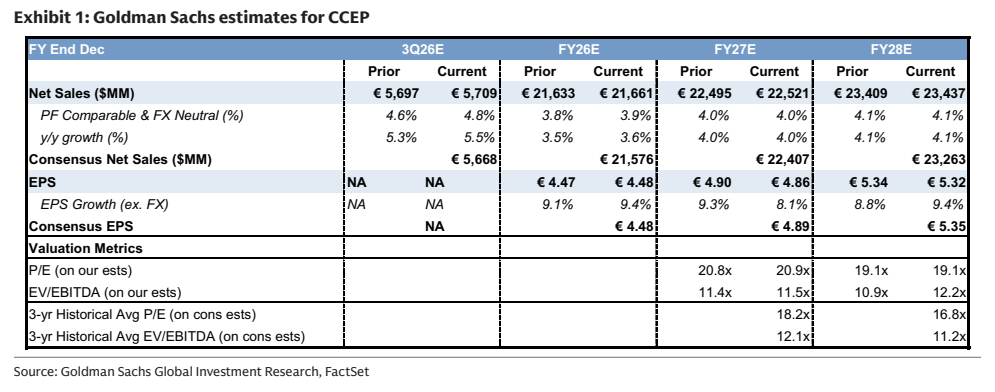
图2. 高盛对CLX的预测
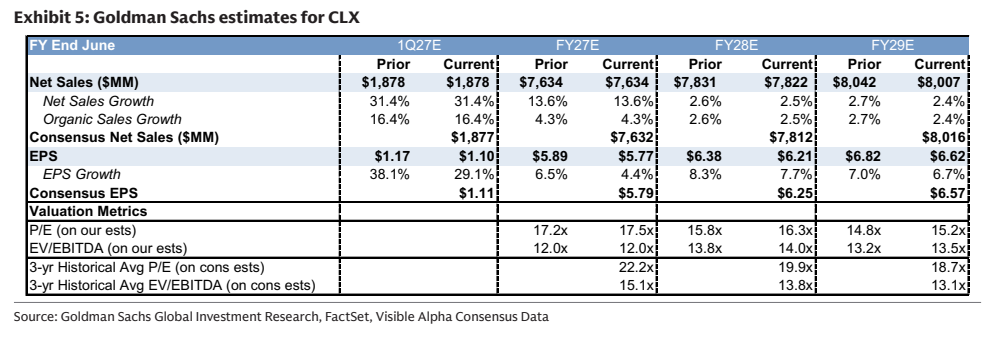
图3. 高盛对EL的预测
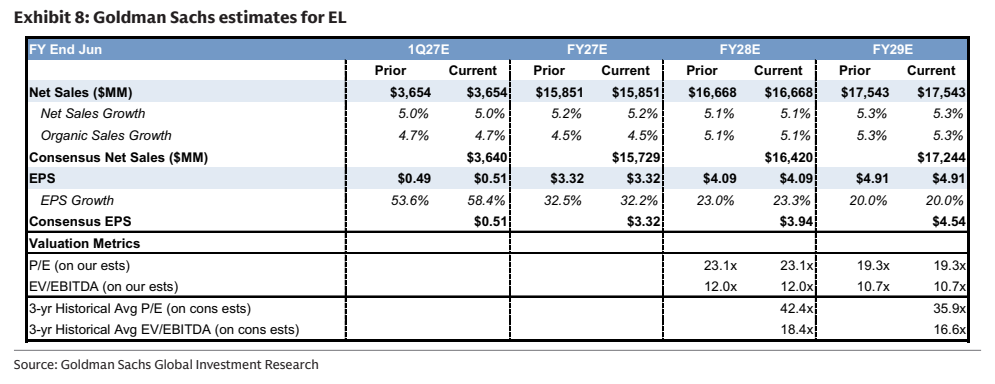
图4. 高盛对KO的预测
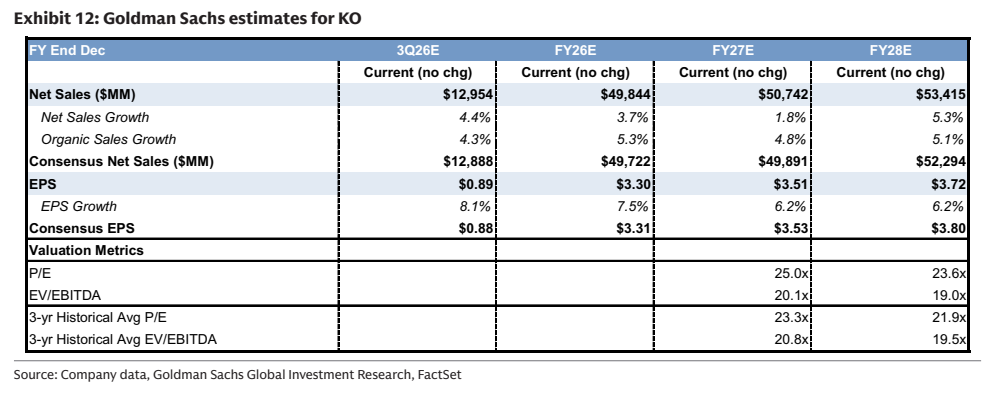
图5. 高盛对MUSA的预测
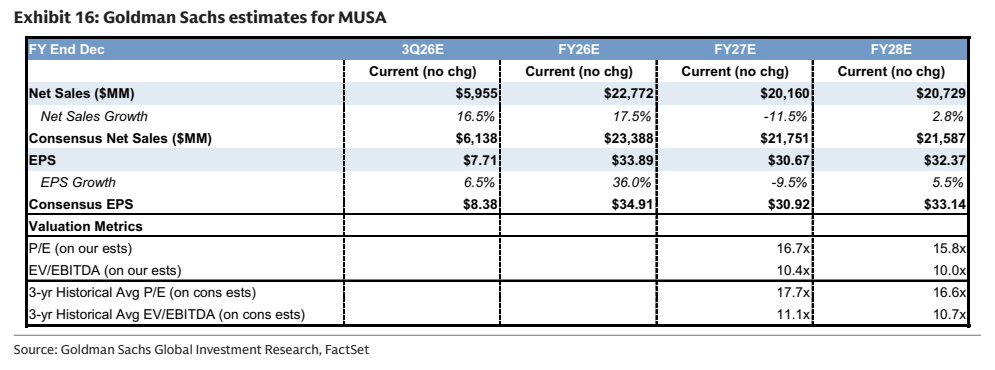
图6. 高盛对PM的预测
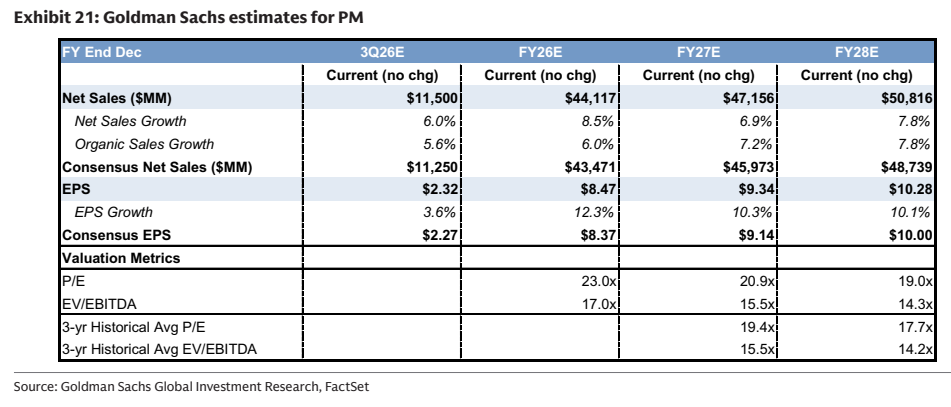
图7. 高盛对TAP的预测
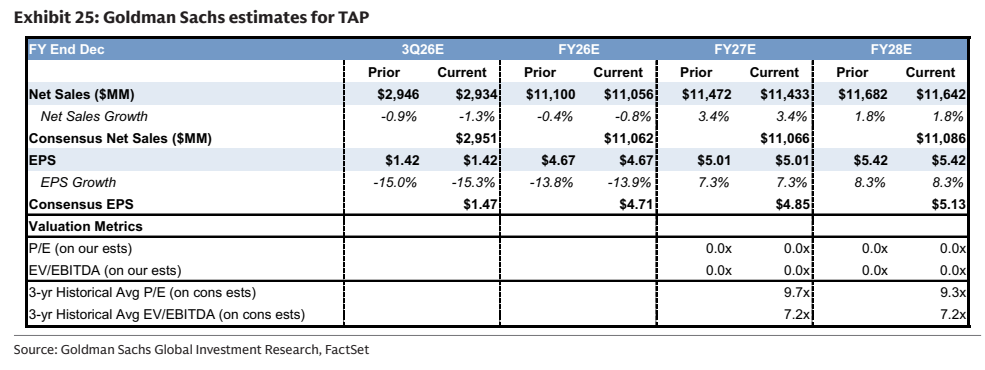
图8. 我们的CHD回测分析
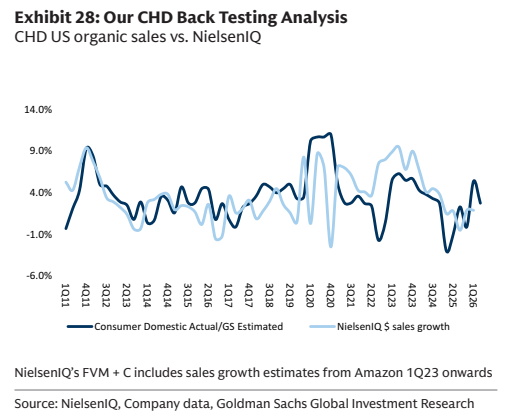
图9. 我们的KDP回测分析——KDP季度
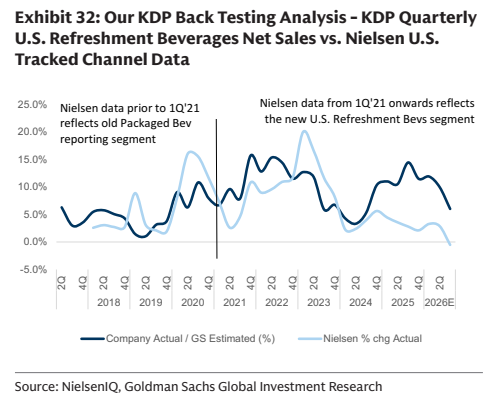
图10. 我们的MNST回测分析——MNST
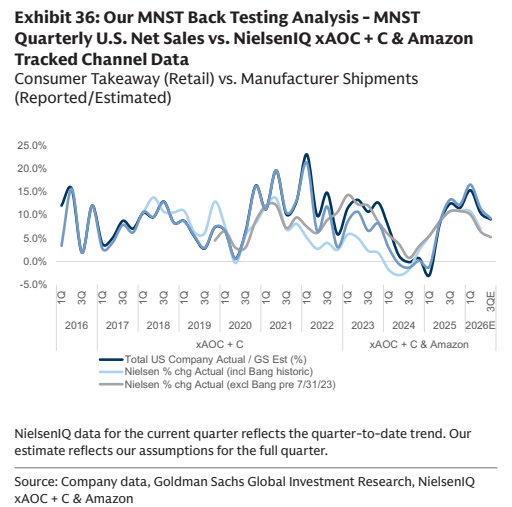
图11. 我们的PG回测分析
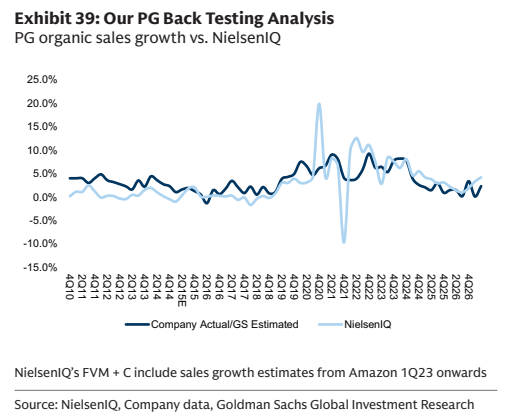
图12. 我们的预测调整与目标价汇总