德意志银行:德银 理想汽车(2015.HK)9月因i6停产订单而下降:新MEGA和i9驱动订单反弹
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
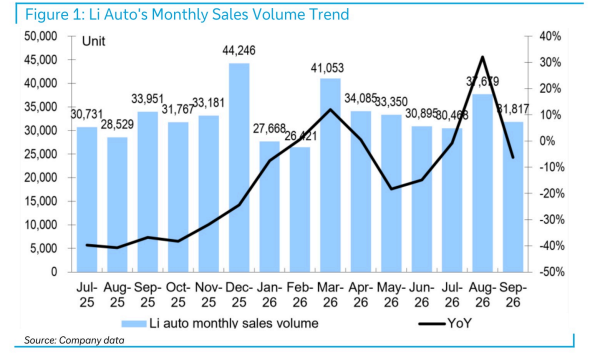
理想汽车9月交付31,817辆,同比下降6%、环比下降16%,落在公司隐含指引26,853-31,853辆区间内,主因公司于9月11日在10月下旬改款前暂停i6 SUV新订单接收——i6占8月月度交付的45%,德银估算其9月销量环比下降超过一半至7k-8k水平;新一代L6交付估算环比增约10%至约11k辆,但经销商等待时间由8月的6-8周缩至9月的4-6周。 据Thinkercar数据,9月第一/二/三/四周新订单分别约15.8k/8.7k/19.4k/8.0k,全月新订单环比大增约70%至约53k辆,主要由9月2日改款MEGA MPV上市与9月16日全新旗舰i9 SUV上市带动,两款车当前等待时间分别为11-13周和8-10周,显示9月各自在手订单均超10,000辆。 德银预测3Q26收入RMB 26.9 billion(同比降2%、环比增5%),因取消老款L6的RMB 33,000现金补贴足以抵消内存、电池与原材料涨价的成本压力,整车毛利率环比提升3.6个百分点至13.0%、整体毛利率达14.6%,净亏损收窄至RMB 964 million(环比减亏43%)。 德银维持理想汽车买入评级,目标价76.00港元(2026年9月30日收盘价45.04港元)。
主要观点
- 9月交付31,817辆,同比下降6%、环比下降16%,符合公司隐含指引26,853-31,853辆
- 交付环比下滑主因9月11日在10月下旬改款前暂停i6新订单接收;i6占8月月度交付的45%,德银估算其9月销量环比下降超过一半至7k-8k水平
- 新一代L6交付估算环比增约10%至约11k辆,但经销商层面等待时间由8月的6-8周降至9月的4-6周
- 据Thinkercar数据,9月第一/二/三/四周新订单分别约15.8k/8.7k/19.4k/8.0k,全月新订单环比增约70%至约53k辆
- 订单反弹由9月2日改款MEGA MPV上市与9月16日全新旗舰i9 SUV上市驱动;两款车等待时间分别为11-13周和8-10周,显示9月各自在手订单均超10,000辆
- 德银预测3Q26收入RMB 26.9 billion,同比降2%、环比增5%
- 管理层指引3Q26整车毛利率环比改善,德银归因于取消老款L6的RMB 33,000现金补贴,抵消了内存、电池与原材料涨价的持续成本压力;预测整车毛利率环比升3.6个百分点至13.0%、整体毛利率达14.6%
- 预测3Q26净亏损收窄至RMB 964 million,环比减亏43%
- 德意志银行维持理想汽车(2015.HK)买入评级,目标价76.00港元,2026年9月30日收盘价45.04港元,52周区间102.00-44.54
关键展望
- i6车型改款将于10月下旬推出,是后续订单与交付回升的关键验证点
- 3Q26业绩量化展望:收入RMB 26.9 billion(同比-2%、环比+5%)、整车毛利率13.0%、整体毛利率14.6%、净亏损RMB 964 million(环比减亏43%)
- 需求观察指标:MEGA等待时间11-13周、i9等待时间8-10周,L6等待时间由8月的6-8周降至9月的4-6周
- 风险因素:内存、电池与原材料价格上涨带来的持续成本压力
推荐标的
- 理想汽车(Li Auto,2015.HK):买入(Buy),目标价76.00港元,现价45.04港元(2026年9月30日收盘);理由:i6停接订单致9月交付短期下滑,但新MEGA与i9驱动全月新订单环比增约70%至约53k辆,3Q毛利率改善支撑净亏损收窄
- 德银对理想汽车的历史评级均为买入:2026年2月2日目标价100港元(收盘64.45港元)、2026年3月12日目标价96港元(收盘70.15港元)、2026年8月26日目标价76港元(收盘48.1港元),分析师均为Bin Wang
关键图表
图1. 理想汽车月度销量趋势