德银全球经济月报:取消降息预期,上调中国GDP至4.9%
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要:
本期德银全球经济月度纵览聚焦伊朗战争引发的能源冲击对全球经济的深远影响。金融市场自3月低点大幅反弹,4月8日达成的两周停火协议增强了投资者信心,但霍尔木兹海峡航运障碍仍是关键挑战。德银基准情景假设海峡于5月重新开放,布伦特原油预测为Q2-Q4 2026年均价87美元/桶(此前为80美元/桶)。能源冲击正在全球范围内重塑央行政策路径:德银已取消最后一次美联储降息预期,现预计美联储2026年全年按兵不动;预计欧央行将在6月和9月各加息一次至2.50%;日本央行4月加息因高油价而概率降至50%以下。中国是唯一上调GDP预测的主要经济体(从4.5%上调至4.9%),受益于Q1出口激增15%和国内投资反弹。印度FY27增长预测因油价冲击下调至6.7%(此前7.5%)。欧元区面临停滞甚至衰退风险,德国维持1.0%增长预测。
主要观点:
1. 伊朗停火与油价展望:4月8日达成两周停火标志着降级升级的重要一步,但双方在伊朗核计划、制裁解除速度、赔偿、代理人支持及霍尔木兹海峡长期控制权等关键问题上分歧巨大。德银基准情景纳入5月海峡重新开放预期,布伦特原油Q2-Q4均价预测为87美元/桶。供应转移和剩余流量已将石油供应中断限制在约12百万桶/日以内,IEA估计4月需求同比减少230万桶/日。若谈判破裂、海峡重新开放推迟,不利情景下布伦特可能升至100美元/桶以上。
1. 美国经济:2026年Q4/Q4实际GDP增长预测小幅下调至2.3%(此前2.4%),反映油价上涨和年初消费疲软的拖累,但仍略高于共识和IMF预测。支撑性金融条件、财政政策、强劲生产率和AI投资继续提供增长动力。失业率预计维持在4.3%附近或略低。核心PCE通胀预测为2.9%(Q4/Q4),连续第六年明显高于目标。美联储处于中性利率水平,德银已取消9月降息预期,预计全年按兵不动。加息虽非小概率事件,但2026年不太可能出现加息条件。
1. 欧元区:预计2026年增长仅0.5%,能源冲击在增长已经放缓之际进一步加大停滞甚至衰退风险。通胀预计为2.8%,能源价格飙升彻底改变了通胀前景。财政保护措施有限,约抵消能源冲击对可支配收入影响的三分之一,且多通过预算重新分配而非净宽松融资。预计欧央行将在6月和9月"风险管理"式加息至2.50%,但若危机迅速消退,加息可能避免。
1. 德国:维持2026年GDP预测1.0%,近期同意的财政减税方案和Q1增长势头应有助于缓冲能源拖累。通胀预测上调至约2.9%(此前2.7%)。政府推出能源税临时削减和最高1,000欧元免税补贴等财政纾困措施。
1. 英国:Q1 GDP强劲开局(0.6% q-o-q),2026年GDP预测上调至0.9%(此前0.7%)。但能源冲击将挤压实际可支配收入和企业预算。CPI预计全年为3.1%,核心CPI为2.9%。财政支持有限(30-50亿英镑),维持全年利率不变的预期,但上行风险上升。
1. 日本:中东紧张局势和油价上升是增长的主要下行风险,若亚洲油价长期高于100美元/桶,实际GDP可能减少最多0.5%。政府汽油补贴将泵价限制在约170日元/升。若迪拜原油维持100美元/桶以上,4月日本央行加息概率降至50%以下。若加息至1%,将接近中性利率下限,可能促使前瞻指引修订。
1. 中国:再通胀已成为现实,PPI通胀41个月来首次转正(3月同比+0.5%)。Q1实际GDP增长加速至5.0%(同比),基础设施投资增长8.9%,出口Q1激增15%创四年新高(受AI计算需求、全球资本投资周期、中国能源成本优势、绿色转型加速及出口市场多元化驱动)。德银将2026年中国GDP预测从4.5%上调至4.9%,名义GDP增速升至6.5%(2022年来最高)。预计央行全年维持政策利率1.4%不变,人民币年底升值至6.7/美元。
1. 印度:FY27增长预测从7.5%下调至6.7%,私人消费增速因油价冲击降低100个基点。CPI预测上调至4.9%(此前4.3%),已纳入5月国内油价上调10%。RBI货币政策立场偏中性至鸽派,预计维持暂停,100个基点加息周期可能从2027年才开始。经常账户赤字估计上调至GDP的2.1%。
1. 亚洲-8(除中国和印度):伊朗冲突前数据显示Q1增长强劲。台湾增长预测上调2.2个百分点,新加坡下调0.7个百分点。亚洲-8增长微升至4.4%,通胀预测上调0.4个百分点至2.8%。新加坡金管局已实施紧缩,预计菲律宾央行和韩国央行将相继加息。
1. CEEMEA:能源冲击逆转了年初的通缩趋势,通胀预测上调至2026年均9.0%(此前7.3%)、2027年均8.2%(此前7.1%)。多数央行料将维持观望,南非央行可能率先加息(5月和7月各25个基点至7.25%)。匈牙利反对党Tisza在4月12日选举中大胜,有望改善与欧盟关系并解冻EU资金。
1. 拉丁美洲:巴西2026年增长预计1.8%,面临货币紧缩拖累;墨西哥预计1.5%增长。巴西央行开始以25个基点降息,预计年底降至12.75%。哥伦比亚央行因通胀和宏观前景恶化已累计加息200个基点。巴西财政赤字约占GDP 8%,中期前景面临挑战。
论述逻辑:
伊朗战争导致霍尔木兹海峡航运受阻 → 全球油价飙升(布伦特基准$87/桶)→ 能源冲击向各经济体传导 → 发达国家通胀上行压力加大 → 央行政策路径被迫调整(美联储取消降息、欧央行转向加息)→ 亚洲作为最受影响地区面临增长下修和通胀上行 → 中国因出口强劲和投资反弹成为例外(GDP上调至4.9%)→ 新兴市场面临油价冲击、通胀上升和货币压力的多重挑战
关键展望:
- 油价:基准情景布伦特Q2-Q4均价87美元/桶(假设5月海峡重开);不利情景下可能升至100美元/桶以上
- 美联储:预计2026年全年维持利率不变于3.625%,加息虽非小概率但不太可能
- 欧央行:预计6月和9月各加息25个基点至2.50%,若危机迅速消退可能避免加息
- 日本央行:4月加息仍为基准情景但概率因高油价降至50%以下,加息至1%将接近中性利率下限
- 中国:2026年GDP预测4.9%,名义GDP增速6.5%,PBOC维持政策利率1.4%不变,人民币年底6.7/美元
- 印度:FY27增长6.7%,RBI可能从2027年才开始100个基点加息周期
- 全球增长:2026年全球实际GDP增长预测3.3%,2027年同为3.3%
- 通胀分化:发达国家央行普遍上调25-50个基点利率预测,部分新兴市场上调幅度更大
- 地缘政治:习近平与特朗普5月14-15日北京会晤、ASEAN领导人峰会(5月8-9日)、联合国核不扩散条约会议等将影响后续走向
- 风险:若停火破裂海峡重开推迟,油价可能大幅超过100美元/桶,亚洲和欧洲面临燃料供应短缺风险;厄尔尼诺可能推高粮价
推荐标的:
- 本报告为宏观经济综述,未明确推荐具体个股或资产标的
- 隐含偏好方向:中国资产(GDP上修、出口强劲、人民币升值预期);对欧元区资产持谨慎态度(停滞/衰退风险);对亚洲高油价敏感经济体(印度、日本)持审慎立场
- 汇率方向:美元兑人民币年底6.70(人民币升值);欧元兑美元年底0.80;美元兑日元年底145
关键图表:
Figure 1:霍尔木兹海峡4月供应中断降至约12百万桶/日

Figure 2:中国4月炼厂总加工量较1-2月下降140万桶/日

Figure 3:德银宏观预测 vs IMF和共识预测
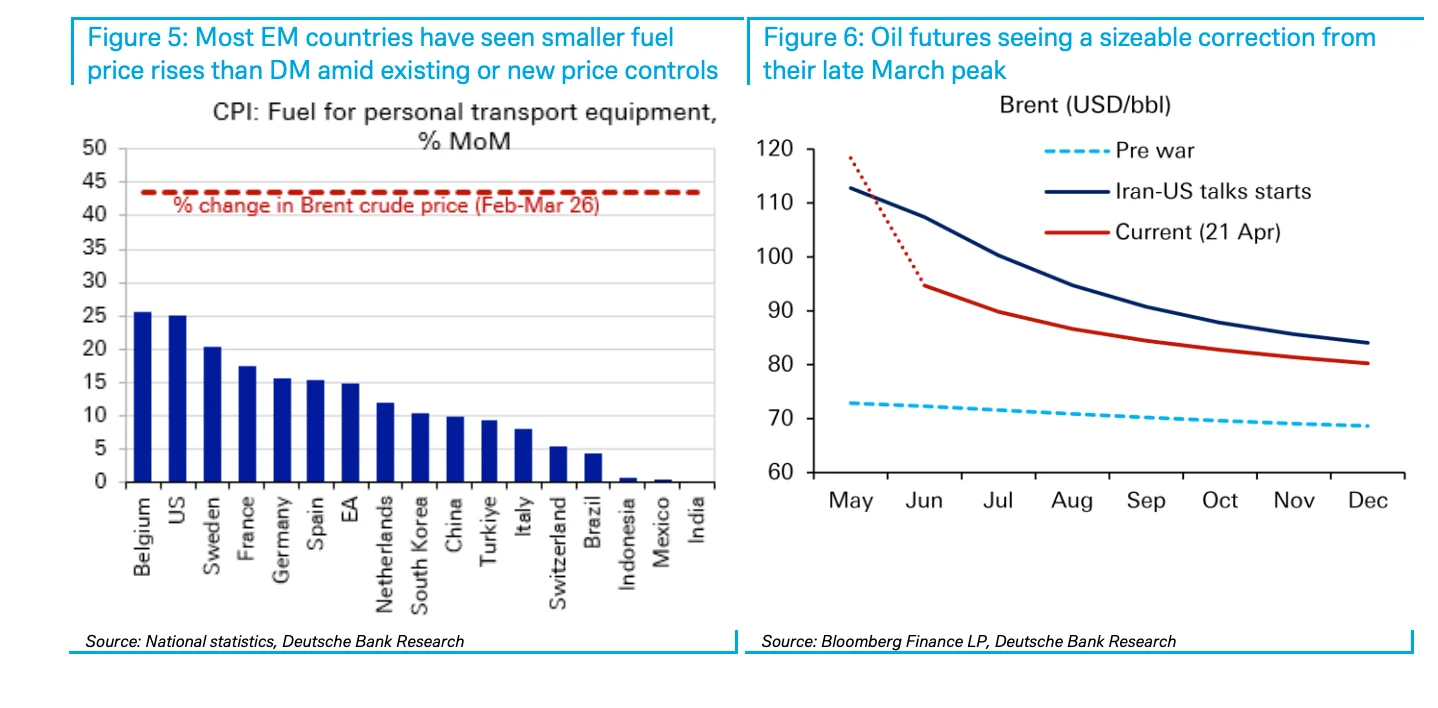
Figure 4:伊朗战争以来,多数发达国家2026年利率路径上修25-50个基点,部分新兴市场上修幅度更大
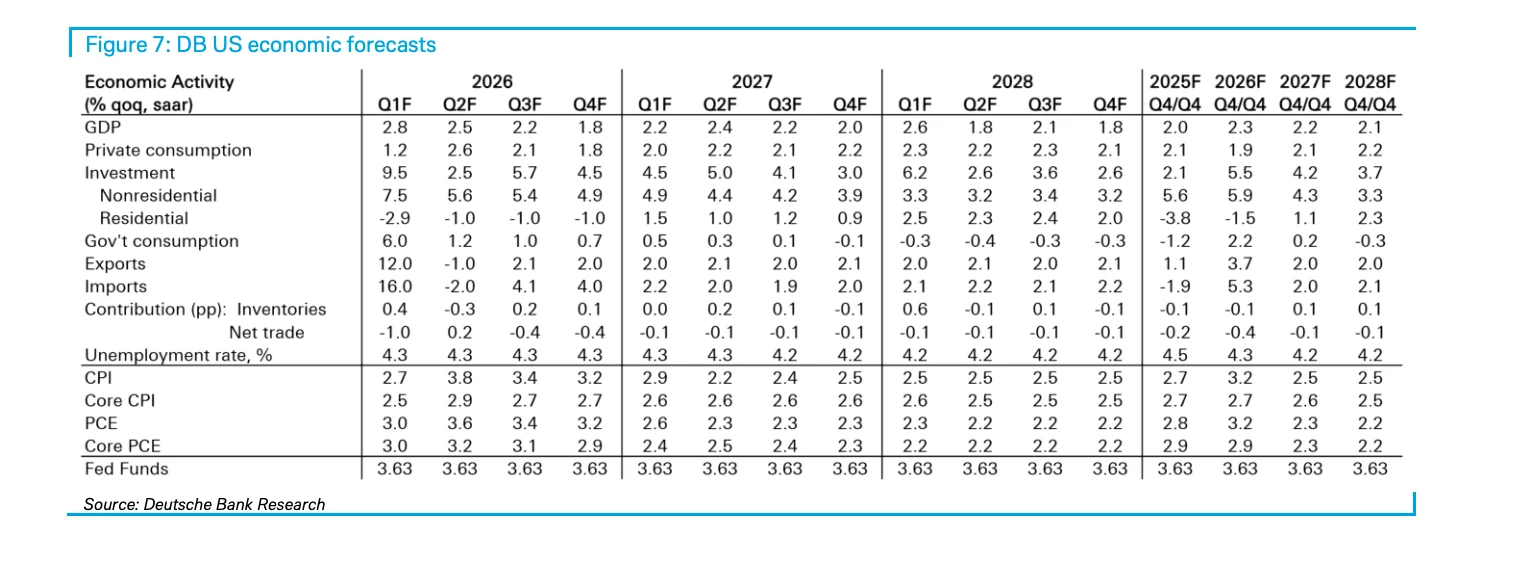
Figure 5:多数新兴市场国家燃料价格涨幅小于发达市场(受现有或新增价格管制影响)

Figure 6:油价期货自3月底峰值大幅回调

Figure 7:德银美国经济预测
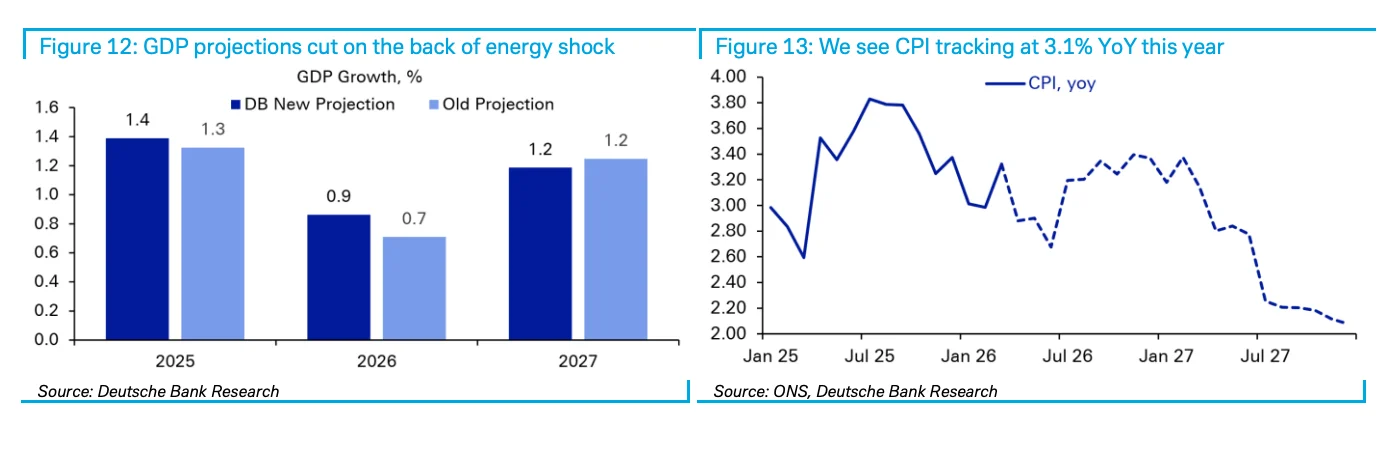
Figure 8:能源价格假设对应的预测情景

Figure 9:德银基于情景的宏观经济预测

Figure 10:德国外贸年初表现稳健
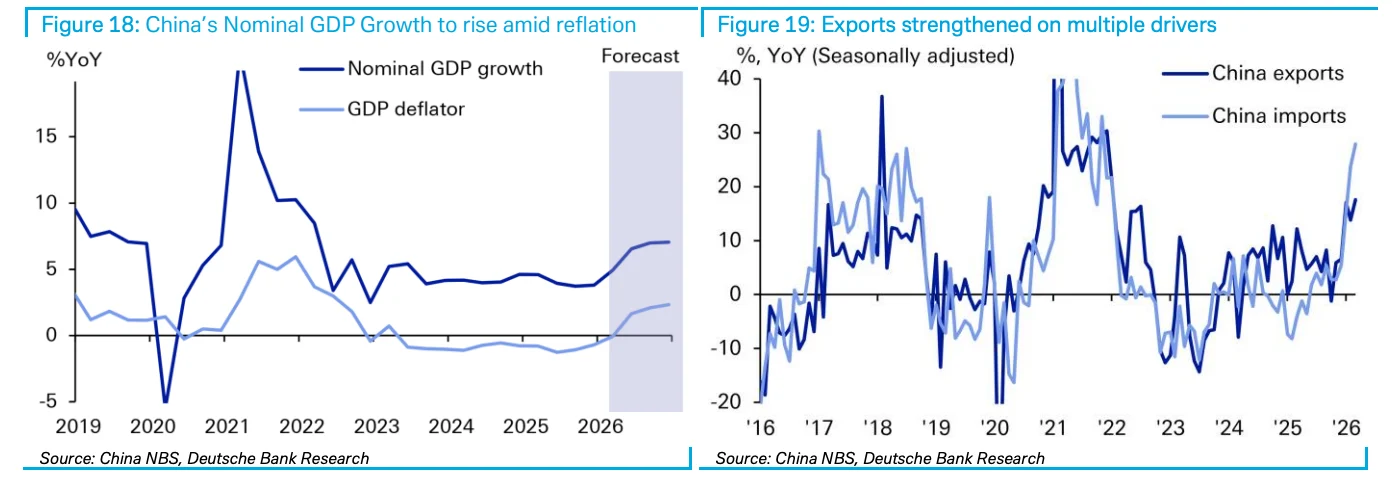
Figure 11:能源价格冲击已在3月明显影响德国消费者物价通胀

Figure 12:英国GDP预测因能源冲击下调

Figure 13:英国CPI预计全年为3.1%

Figure 14:澳大利亚商业信心大幅暴跌
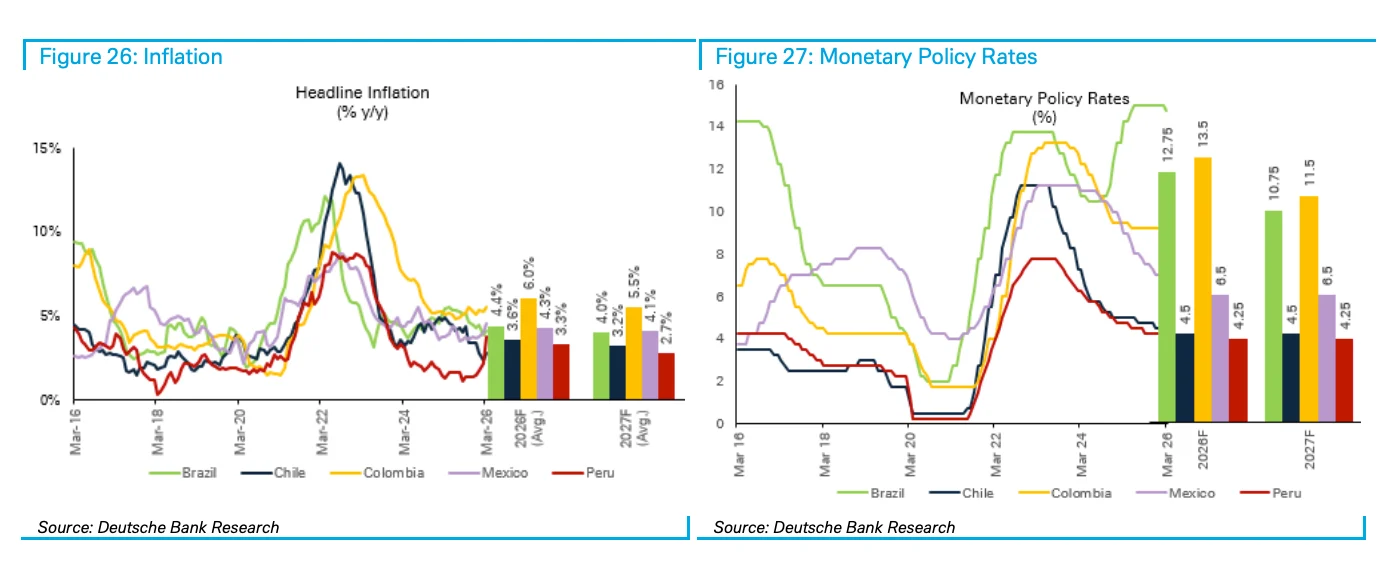
Figure 15:加拿大GDP增长极低,商业情绪仅小幅回升
Figure 16:日本经济观察者指数与消费者信心调查
Figure 17:日本产出缺口
Figure 18:中国名义GDP增速在再通胀中回升
Figure 19:中国出口在多重驱动下走强
Figure 20:印度央行持续在外汇市场干预以管理波动
Figure 21:印度CPI通胀和核心CPI通胀预测
Figure 22:亚洲-8增长动能至2月仍强劲
Figure 23:本地运输成本上涨滞后
Figure 24:CEEMEA地区通缩趋势因能源价格冲击脱轨
Figure 25:CEEMEA消费者信心受影响相对有限
Figure 26:拉丁美洲通胀
Figure 27:拉丁美洲货币政策利率
Figure 28:德银全球宏观预测总表
Figure 29:德银央行政策利率与汇率预测