天风证券 四季度农业板块如何看? 2026 10 11
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本报告维持农林牧渔行业“强于大市”评级。 报告指出生猪板块产能持续去化,建议布局核心资产;奶牛板块受益于奶价反转,肉牛产能出清彻底;种植板块受超强厄尔尼诺事件影响,减产预期推动橡胶价格走强;宠物板块迈入精细化消费阶段,国产品牌份额提升;禽板块处于磨底期,秋冬旺季有望提振消费。 重点关注生猪、奶牛、种子及宠物食品等细分赛道的投资机会。
主要观点
- 生猪养殖户持续亏损,产能去化趋势延续。
- 生猪估值核心指标已转向企业管理与盈利能力。
- 奶价连续四周环比上行,供需结构改善。
- 超强厄尔尼诺事件形成,引发农产品减产预期。
- 宠物消费升级,精细化与功能化成为增长驱动。
- 白羽鸡行业磨底持续,供需关系逐步改善。
论述逻辑
- 行业亏损与政策调控 -> 产能去化加速 -> 关注成本控制优秀的核心资产。
关键展望
- 生猪产能去化幅度将持续。
- 肉牛价格上行持续性有望超预期。
推荐标的
- 生猪:牧原股份、温氏股份、德康农牧
- 奶牛/肉牛:优然牧业、现代牧业、中国圣牧、天山生物、紫燕食品、光明肉业、澳亚集团、天润乳业
- 种子/种植:隆平高科、大北农、登海种业、国投丰乐、中粮糖业、诺普信、海南橡胶、晨光生物、苏垦农发、华资实业、金健米业、新洋丰、大禹节水
- 宠物:乖宝宠物、中宠股份
- 禽:圣农发展
关键图表
图1. 本周行业内公司涨幅排名(%)
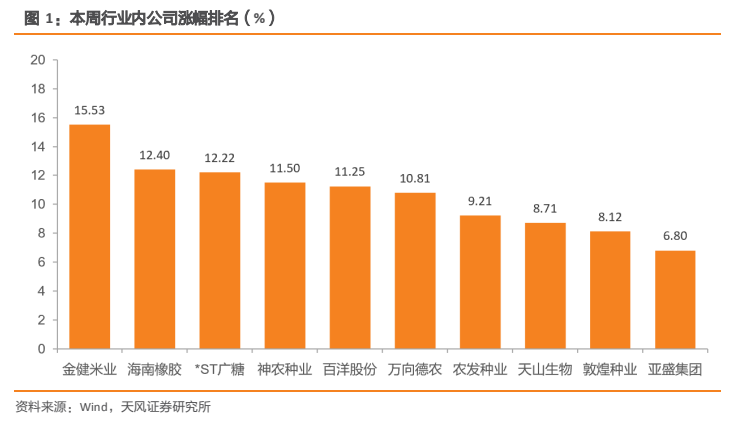
图2. 二元母猪价格(元/kg )
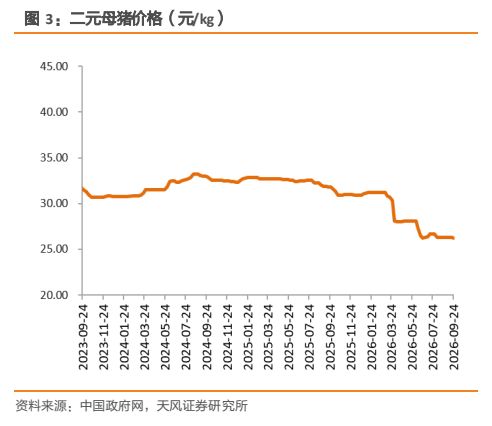
图3. 全国猪用配合料价格走势(元/公斤)
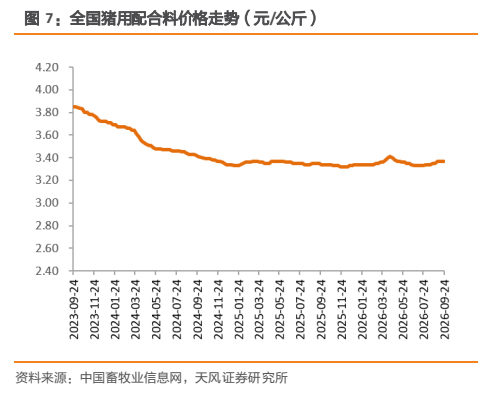
图4. 父母代鸡苗价格(元/套)
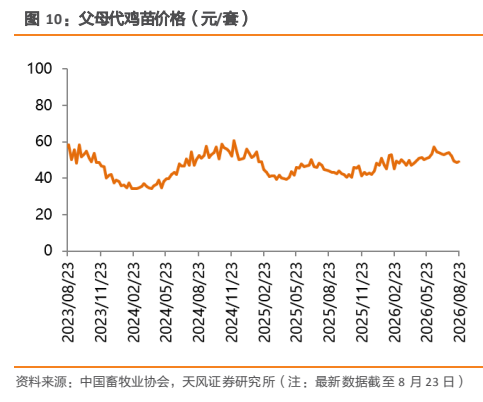
图5. 表 4: 大豆产业链各环节价格情况
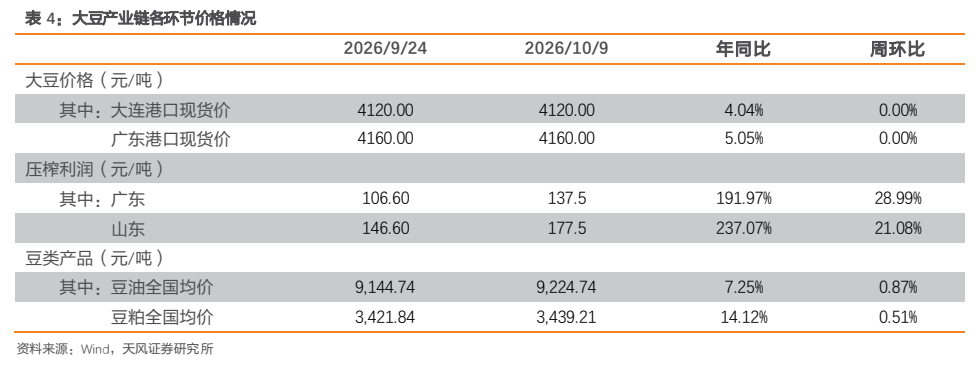
图6. 进口大豆油厂压榨利润(元/吨)
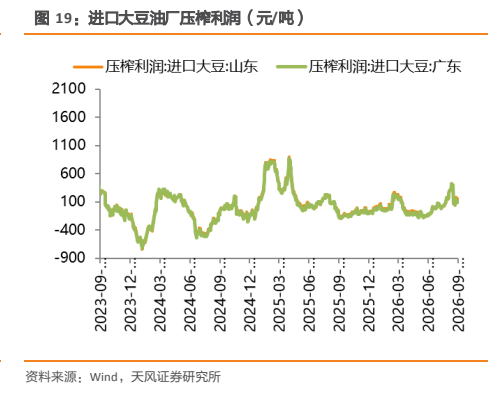
图7. 赖氨酸现货均价(元/公斤)
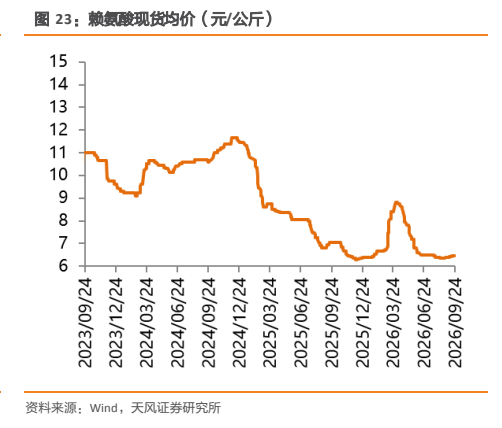
图8. 表 7: 糖产业链各环节价格情况
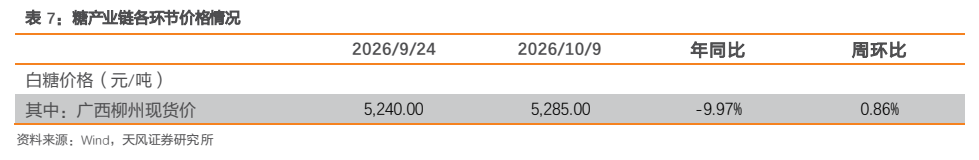
图9. 0我国0鲍鱼0价格0走势1(元1/公斤1)12222
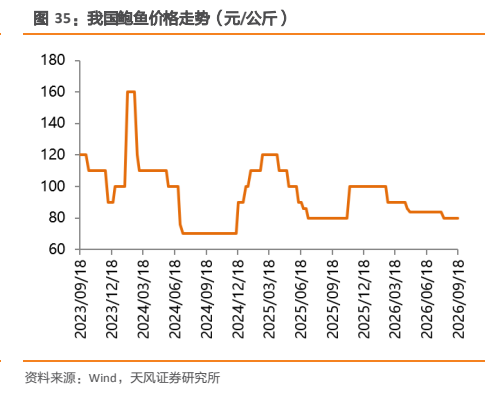
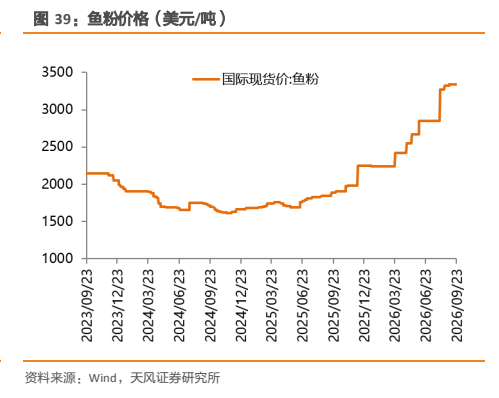
图10. 0鱼粉0价格0(美0元/吨1)1112222