花旗 巨星科技(002444.SZ)收购Sand Future以实现户外产品设备多元化
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
巨星科技宣布以US$33.94m收购Sand Future(其持有Allan & Rikke Cleaning Equipment 60%股权),标的是总部位于上海的高压清洗机(HPW)制造商,花旗发布快评,评级为买入、目标价Rmb43.000。 A&R Cleaning 2025年收入Rmb345m、净利润Rmb9.3m,净利率2.7%,1H26改善至4.3%(收入Rmb177m、净利润Rmb7.6m),60%可归属利润约相当于巨星2025年净利润的~0.2%,花旗因此维持盈利预测不变。 US$33.9m对价对应100%估值约Rmb390m,即约42x 2025年盈利、约25x年化1H26、约5x 2026年6月账面值。 花旗认为此次收购更多是巨星将工具业务延伸至海外户外产品设备的战略举措:公司首次进入户外工具品类,延续Shop-Vac湿干吸尘器建立的清洁产品线,瞄准美国零售家居市场,并复制从手工具向工具存储、激光测量、电动工具扩张的路径。 管理层表示将加强Sand HPW在美国和欧洲的分销渠道,投资逻辑在于借巨星渠道把低个位数净利率提升至集团水平,但公司未给出目标或时间表。 巨星股价过去一个月跌超10%,反映美联储加息,花旗认为估值已有吸引力:现价Rmb26.840,预期股价回报60.2%、预期股息收益率3.0%、预期总回报63.2%。 在全球电动工具板块中花旗偏好TTI > Chervon > GS > SWK,并重申TTI目标价HK$168(约22x 2027E P/E,三年前瞻EPS CAGR 20%至2028E)。
主要观点
- 巨星科技宣布以US$33.94m收购Sand Future,获得Allan & Rikke Cleaning Equipment(A&R)60%股权,标的是上海高压清洗机(HPW)制造商
- A&R Cleaning 2025年收入Rmb345m、净利润Rmb9.3m,净利率2.7%;1H26净利率改善至4.3%,对应收入Rmb177m、净利润Rmb7.6m
- 交易增量贡献极小:60%可归属利润约相当于巨星2025年净利润的~0.2%,花旗因此维持对巨星的盈利预测
- 对价估值:US$33.9m折合100%价值约Rmb390m,即约42x 2025年盈利、约25x年化1H26、约5x 2026年6月账面值
- 战略意义大于财务影响:巨星首次进入户外工具品类,延续Shop-Vac湿干吸尘器建立的清洁产品线,瞄准美国零售家居市场,复制从手工具到工具存储、激光测量、电动工具的品类扩张路径
- 标的公司2010年成立于上海松江,开发制造高压清洗机、清洁设备和电动工具,拥有自有泵阀专利,管理层称其为该细分市场全球领先HPW制造商;A&R同时经营自有品牌Sand并为Bosch等全球品牌代工
- 巨星股价过去一个月跌超10%,反映美联储加息,花旗认为估值已具吸引力;全球电动工具板块偏好排序为TTI > Chervon > GS > SWK
- 买入评级下的回报测算:现价Rmb26.840(9月30日15:00),目标价Rmb43.000,预期股价回报60.2%,预期股息收益率3.0%,预期总回报63.2%;市值Rmb32,060M(US$4,782M)
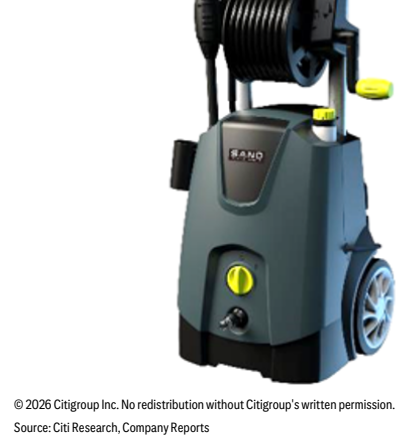
- 报告以Fig 1-6展示HPW产品组合,正文可见Figure 4(UNI系列手推车式清洗机,带车载软管收纳)、Figure 5(Quick Clean 250无线电池清洗机)、Figure 6(MAC 2系列带软管卷盘的半专业清洗机)
- 风险提示:下行风险包括美国/欧盟终端需求因经济放缓不及预期、原材料成本高于预期、执行失误拖慢毛利率扩张、特朗普政府下贸易关税超预期;上行风险包括美元走弱带来欧洲及新兴市场敞口的汇兑收益、户外工具电动化趋势快于预期
- 附TTI估值:目标价HK$168,基于约22x 2027E P/E(+0.5SD至均值),由至2028E的三年前瞻EPS CAGR 20%支撑;TTI 2026E营收增速应加快至7-8%(2025年约4%);目标价约4.6x 2027E账面值,与+1SD一致,反映ROE持续上升
论述逻辑
- 收购事件(US$33.94m收购Sand Future,获A&R 60%股权)→ 量化财务影响(A&R 2025年收入Rmb345m/净利Rmb9.3m、1H26净利率4.3%、60%可归属利润仅约0.2%的2025年巨星净利)→ 得出增量贡献极小、维持盈利预测
- → 转向战略视角:首次进入户外工具品类、延续Shop-Vac清洁产品线、瞄准美国零售家居市场 → 复制手工具→工具存储→激光测量→电动工具的品类扩张路径 → 判断这是一次战略性布局而非盈利驱动
- → 投资逻辑落点:巨星加强Sand HPW在美国和欧洲的分销渠道,借渠道将低个位数净利率提升至集团水平(公司未给出目标或时间表)
- → 估值催化:股价月内跌超10%反映美联储加息 → 估值显得有吸引力 → 维持买入与目标价Rmb43.000 → 给出板块偏好TTI > Chervon > GS > SWK,并以TTI估值章节(HK$168目标价)收尾
关键展望
- 巨星/Sand Future整合:公司未给出目标或时间表,投资看点在于通过巨星渠道将A&R低个位数净利率提升至集团水平
- TTI:2026E营收增速应加快至7-8%(2025年约4%,受美国对等关税下价格通胀小幅拖累);MWK营收增长未来三年(至2028E)应落入低双位数区间;高个位数营收增长叠加利润率扩张的商业模式保持不变
- TTI供应链与宏观:从2026E起预计将美国业务的中国产能完全转移,主要去向越南、美国和墨西哥;预计至2026E的美国利率下行周期中,融资成本下降将提振房地产市场和建筑活动
- TTI风险清单(可能使股价无法达到目标价):2026-27E美欧宏观不及预期、美国对等关税价格通胀后需求、新屋开工、欧洲地缘政治下经济增长放缓、美元走弱、美国对东盟和墨西哥关税超预期
推荐标的
- 巨星科技(002444.SZ):买入;现价Rmb26.840(30 Sep 26 15:00),目标价Rmb43.000,预期股价回报60.2%、预期股息收益率3.0%、预期总回报63.2%;理由:收购为进军海外户外产品设备的战略举措,且股价月内跌超10%后估值有吸引力
- Techtronic(0669.HK;HK$131.4;评级1):目标价HK$168,基于约22x 2027E P/E(+0.5SD至均值),由至2028E的三年前瞻EPS CAGR 20%支撑,目标价约4.6x 2027E账面值
- 全球电动工具板块偏好排序:TTI > Chervon > GS > SWK;本快报未列出Chervon与SWK的评级和目标价
关键图表
图1. NEO系列——中端立式清洗机
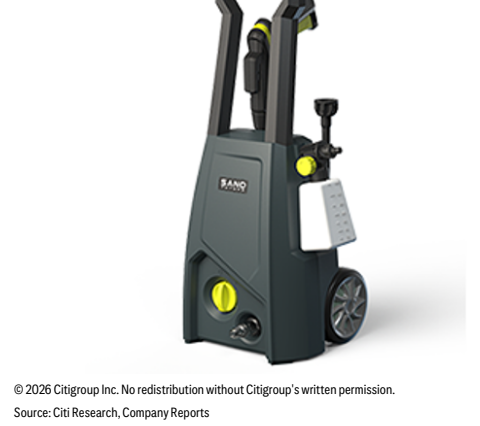
图2. UNI系列——带机身软管收纳的推车式清洗机
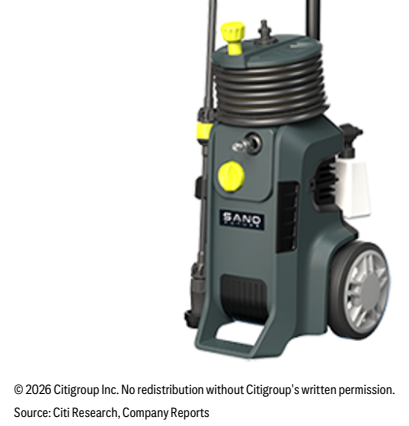
图3. Quick Clean 250——无线电池供电清洗机
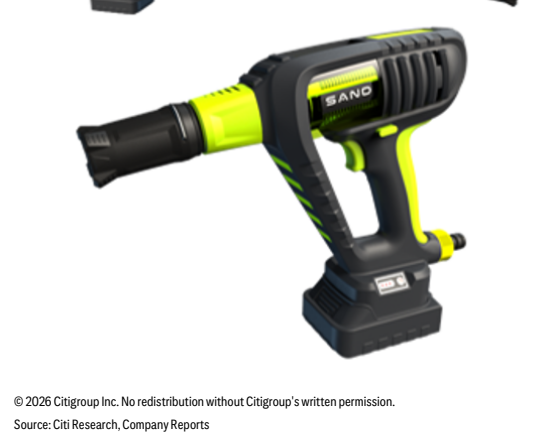
图4. MAC 2系列——带软管卷盘的半专业清洗机