瑞银 亚洲风格指引:势头连续第二个月扩大领先优势
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
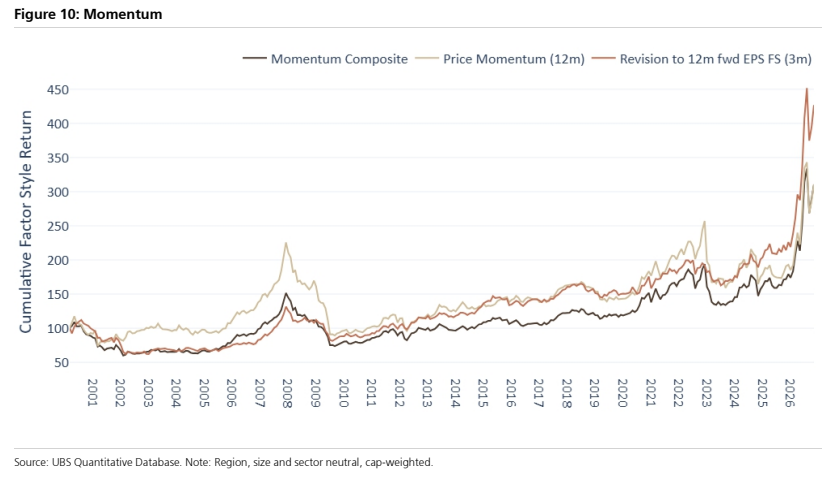
瑞银量化团队2026年10月2日发布的亚洲风格指引显示,9月风险偏好类因子集体上涨,动能(Momentum)连续第二个月领跑所有风格组,三个动能因子全线领涨:Price Momentum上涨8.5%,12个月前瞻EPS修正与Momentum Composite分别上涨8.0%和7.9%;Float Adjusted Market Cap(+5.6%)与Delta Quality(+5.0%)同样强势,而防御类风格继续落后,Low Vol(-3.6%)连续第二个月表现最差,Composite Value下跌1.5%。 动能因子2026年迄今平均上涨69.8%,继续引领年内整体表现。 宏观层面,宏观因子对回报方差的贡献由8月的40%降至38%,原油当月持平但仍是最大单一驱动、占方差17%,黄金持平于5%,美国收益率曲线与美国2年期国债收益率贡献均从1%降至零;亚洲(除日本)离散度从36%降至25%,两两相关性下降1个百分点至11%,其中台湾离散度降幅最大(从53%降至30%),韩国亦从39%显著降至24%。 估值方面,亚洲(除日本)12个月前瞻PE从8月的10.0x回落至9月的9.7x,印度压缩最多(下降1.6x至18.4x),CN+HK与台湾分别收于10.3x和18.4x,韩国持平;除IT逆势上升0.1x至8.5x前瞻PE外,所有行业估值均下降。 风格因子估值普遍上升、以动能与风险领涨,Momentum Composite从8.5x升至9.2x前瞻PE,但多数风格因子仍处于长期估值区间的底部四分位。
主要观点
- 9月风险偏好类因子集体上涨,动能连续第二个月领跑所有风格组,价值与低风险等防御类风格继续落后
- 三个动能因子9月全线领涨:Price Momentum上涨8.5%,12个月前瞻EPS修正与Momentum Composite分别上涨8.0%和7.9%
- 规模类与质量类因子同样强势:Float Adjusted Market Cap上涨5.6%、Delta Quality上涨5.0%;Low Vol(-3.6%)连续第二个月垫底,Composite Value(-1.5%)次之
- 动能因子2026年迄今平均上涨69.8%,继续引领年内整体风格表现
- 宏观因子对回报方差的贡献由8月的40%降至38%;原油当月持平但仍是最大驱动、占方差17%,黄金持平于5%,美国收益率曲线与美国2年期国债收益率贡献均从1%降至零
- 亚洲(除日本)离散度从36%降至25%,两两相关性下降1个百分点至11%;台湾离散度降幅最大(从53%降至30%),韩国亦从39%显著降至24%,各地区相关性大致持平至小幅走低
- 国家与行业估值回落:亚洲(除日本)12个月前瞻PE从8月的10.0x降至9月的9.7x;印度压缩最多,下降1.6x至18.4x;CN+HK与台湾分别收于10.3x和18.4x;韩国估值持平
- 行业层面所有行业估值均下降,唯一例外是IT,上升0.1x至8.5x前瞻PE
- 风格因子估值普遍上升,以动能与风险领涨,Momentum Composite从8.5x升至9.2x前瞻PE;尽管近期上升,多数风格因子仍处于长期估值区间的底部四分位
- 方法论:宏观驱动重要性通过对美元指数、美国2年期收益率、美国AAA利差、美国10Y-2Y利差、金价与油价对本地市场的周度回归(52周滚动回看窗口)测算,以各信号对调整后R方的贡献衡量
- 投资环境衡量方式:两两相关性越高表明宏观指标对个股回报贡献越大;横截面波动率高时回报分布宽、选股者可能表现良好
- 风险声明:量化模型依赖财报信息、一致盈利预测与股价,历史数据估计的策略有效性未来可能改变,异常公司事件可能压过系统性策略影响
论述逻辑
- 月度风格监测链条:先用52周滚动周度回归测算美元指数、美国2年期收益率、美国AAA利差、美国10Y-2Y利差、金价与油价的宏观解释力 → 宏观因子贡献由40%降至38%、原油仍是最大单一驱动(17%),同时亚洲(除日本)离散度从36%降至25%、两两相关性降至11%,说明宏观主导减弱、个股间定价差异收敛 → 再看长空头风格收益:三个动能因子9月全线领涨(+8.5%、+8.0%、+7.9%),规模与质量类跟随,防御类Low Vol与Composite Value垫底 → 叠加估值验证:国家与行业前瞻PE回落(10.0x→9.7x)而风格因子估值上升(Momentum Composite 8.5x→9.2x)但多数仍处长期区间底部四分位 → 结论:动能连续第二个月扩大领先优势,年内平均上涨69.8%,价值与低风险继续落后
关键展望
- 报告为月度风格因子监测,未明确给出前瞻预测、目标价或未来验证时间窗口
- 估值层面的持续观察点:尽管近期上升,多数风格因子仍处于长期估值区间的底部四分位
- 风险提示:模型依赖的财报、一致盈利预测与股价可能存在错误,历史数据估计的策略关系未来可能改变,异常公司事件可能压过系统性策略影响
推荐标的
- 报告未明确给出推荐标的。本报告为亚洲量化风格因子研究,观点基于UBS专有量化模型并独立于基本面研究推荐,全文未出现覆盖公司、评级或目标价
- 风格偏好层面仅以相对基准最受偏好因子统计图呈现,未转化为个股推荐
关键图表
图1. 2026年9月风格因子表现
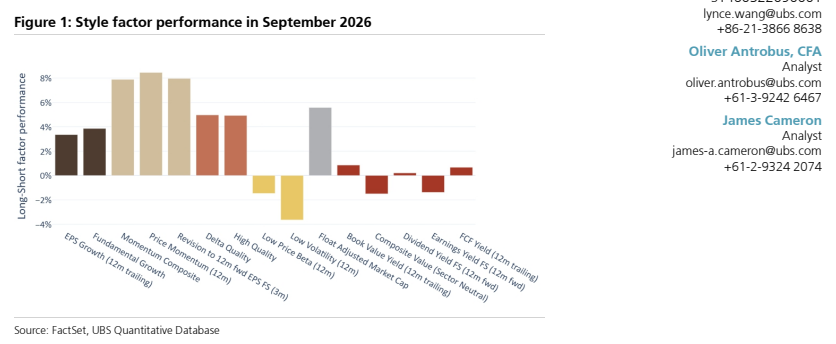
图2. 亚洲(除日本)宏观驱动因素
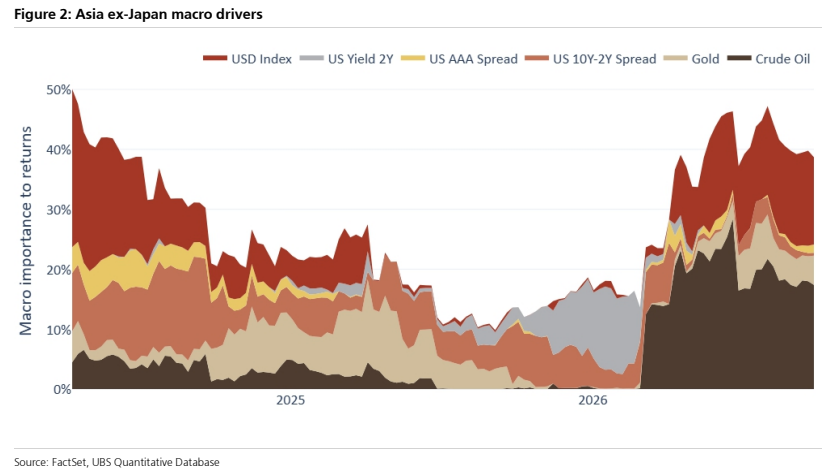
图3. 横截面波动率
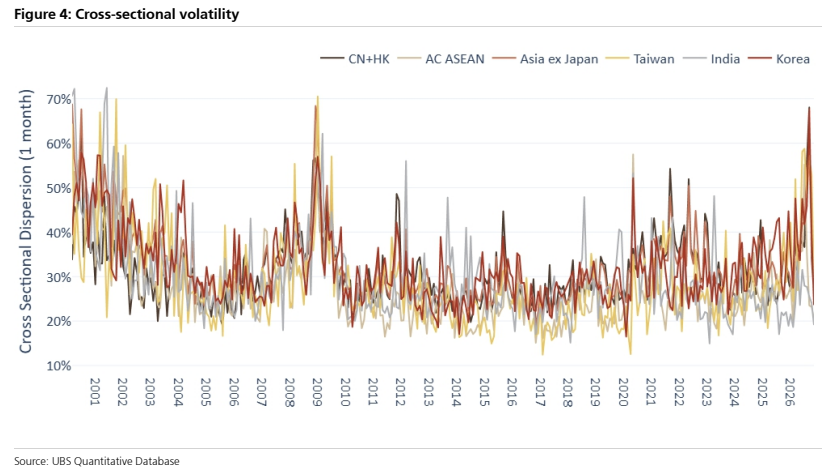
图4. 不同股票池的市场预测市盈率
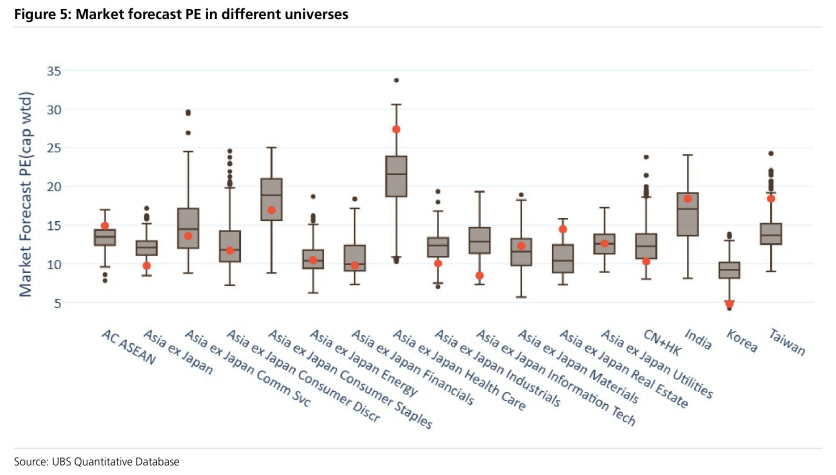
图5. 不同风格的市场预测市盈率
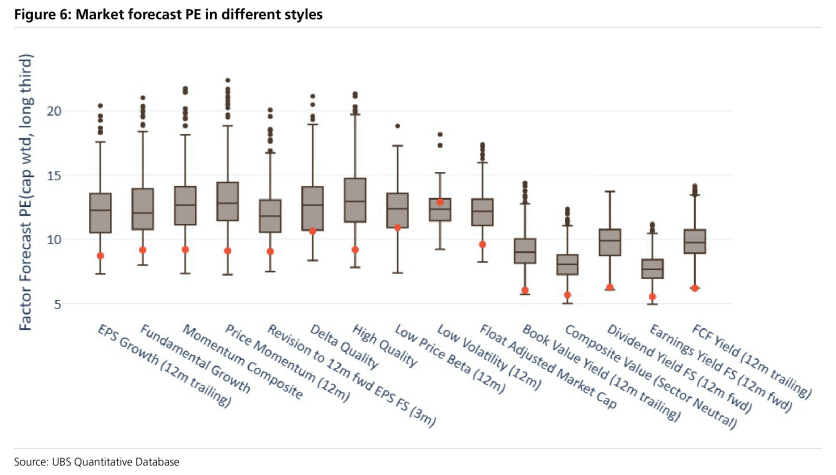
图6. 成长 | EPS增速(12个月)
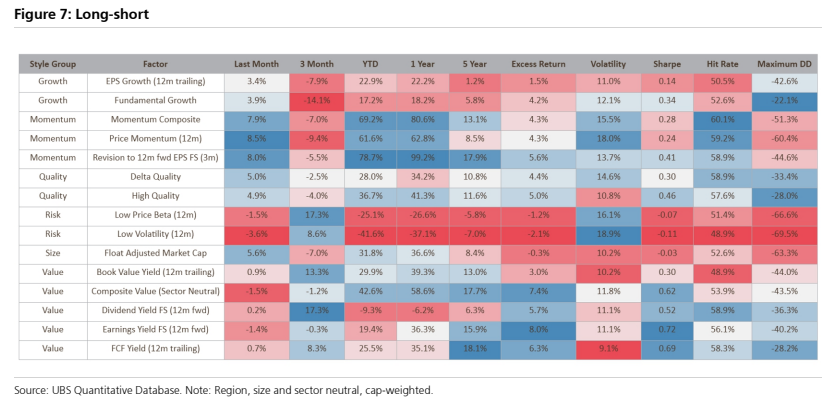
图8. 动量综合指标 — 价格动量(12个月)— 未来12个月EPS预期修正(3个月)