国信证券 多资产周报:加息落地,黄金与纳指背道而驰
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本报告为国信证券宏观多资产周报,核心判断是9月16日美联储加息落地后,市场对利率路径的定价由单点事件转向连续博弈,超预期数据与官员鹰派表态不断推动政策路径上移,名义利率上行而通胀预期未同步抬升,实际利率由此成为本周资产定价的核心变量,黄金与纳指因此背道而驰:全周黄金跌破4300美元,纳指收于27000点上方。 行情节奏上,纳指由9月16日低点25978点升至9月22日的27244点(上涨4.9%),但9月23日美国制造业PMI升至2021年7月以来最高、叠加官员密集鹰派信号,10年期美债收益率两天内由4.97%升至5.16%,美元指数突破101,纳指当日下跌1.13%、黄金下跌1.33%。 收益面(9月19日至9月26日),沪深300下跌1.52%,恒生指数下跌0.98%,标普500上涨1.22%,美债10年上涨16BP,WTI原油下跌7.87%。 逻辑上,黄金作为无息资产定价仅取决于实际利率,实际利率上行直接压低金价;纳指则有存储涨价、代工提价带来的盈利预期上修支撑,幅度超过利率上行的拖累。 后续9月30日通胀数据修订与10月初就业、通胀数据是市场重新定价第二次加息概率、进而重新定价实际利率的触发点,报告给出三大观测变量:10年期名义利率能否持续处于5%上方(5.2%为关键观察点位)、AI产业链涨价能否在财报中兑现为盈利、人民币在6.70一线的方向选择。 资金与库存方面,美元多头持仓升至27768张,黄金ETF规模降至3390万盎司,原油库存45571万吨较上周下降178万吨。 风险提示为海外市场动荡与国内政策执行的不确定性。
主要观点
- 本周(9月21日至9月25日)美联储加息落地后资产价格先涨后跌:前半周数据真空风险资产冲高,9月23日美国制造业PMI公布后美债收益率上行、美元走强,风险资产回落;全周黄金跌破4300美元,纳指收于27000点上方。
- 具体行情:纳斯达克指数由9月16日低点25978点升至9月22日的27244点,上涨4.9%;9月21日、22日10年期美债收益率回落至4.96%一线;后半周美国制造业PMI升至2021年7月以来最高,叠加美联储官员密集鹰派信号,10年期美债收益率两天内由4.97%升至5.16%,美元指数突破101,纳指当日下跌1.13%,黄金下跌1.33%。
- 先涨后跌的成因在于9月16日加息打开的路径不确定性:此次加息的意义不在幅度而在路径,加息落地后利率路径的定价由单点事件转向连续博弈,超预期数据被解读为再次加息的支持证据,官员鹰派表态被放大,政策路径失去锚定,市场只能依赖数据逐月校正,数据敏感度上升。
- 市场交易第二次加息,名义利率上行而通胀预期未同步抬升,实际利率成为本周资产定价的核心变量;黄金作为无息资产,缺乏盈利对利率的缓冲,定价仅取决于实际利率,实际利率上行直接压低金价。
- 纳指存在独立的盈利上行支撑:存储涨价、代工提价、盈利预期上修,盈利上修的幅度超过利率上行的拖累,指数得以维持上行。
- 整体收益(9月19日至9月26日):权益方面沪深300下跌1.52%,恒生指数下跌0.98%,标普500上涨1.22%;债券方面中债10年下跌0.82BP,美债10年上涨16BP;汇率方面美元指数上涨0.82%,离岸人民币贬值0.42%;商品方面SHFE螺纹钢上涨0.75%,伦敦金现下跌2.01%,伦敦银现下跌3.02%,LME铜上涨1.46%,LME铝下跌0.95%,WTI原油下跌7.87%。
- 资产比价:金银比65.54较上周上升0.68;铜油比159.51较上周上升14.66;铜螺比35.33较上周上升0.01;金铜比0.29较上周下降0.02;股债性价比4.33较上周上升0.11;AH股溢价125.2较上周上升1.19。
- 库存:最新一周原油库存45571万吨,较上周下降178万吨;螺纹钢库存439万吨,较上周下降36万吨;阴极铜库存47147吨,较上周下降8926吨;电解铝库存61万吨,较上周下降5万吨。
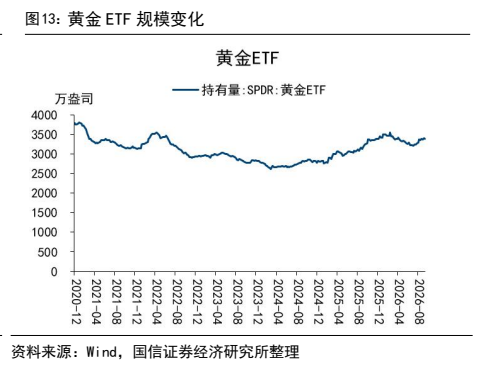
- 资金行为:最新一周美元多头持仓27768张,较上周上升1797张,空头持仓17438张,较上周上升2060张;黄金ETF规模3390万盎司,较上周下降8万盎司。
- 后续数据节奏密集:9月30日公布通胀数据修订,10月初公布就业与通胀数据,均将成为市场重新定价第二次加息概率、进而重新定价实际利率的触发点。
- 三个观测变量决定方向:其一,10年期名义利率能否持续处于5%上方,5.2%为关键观察点位,站稳则实际利率继续压制无息资产与久期资产;其二,AI产业链涨价能否在财报中兑现为盈利,这是纳指盈利端的验证窗口;其三,人民币在6.70一线的选择,若继续受美元压制而下行,表明内生升值的资产荒逻辑将让位于利差逻辑。
- 风险提示:海外市场动荡,国内政策执行的不确定性。
论述逻辑
- 9月16日美联储加息落地 → 加息的意义不在幅度而在路径,市场需判断这是一次性前置调整还是连续紧缩起点 → 利率路径定价由单点事件转向连续博弈,超预期数据被解读为再次加息证据、官员鹰派表态被放大,政策路径失去锚定,市场依赖数据逐月校正,数据敏感度上升 → 9月23日美国制造业PMI升至2021年7月以来最高并叠加官员鹰派信号 → 名义利率上行(10年期美债两天内由4.97%升至5.16%)而通胀预期未同步抬升 → 实际利率成为资产定价核心变量 → 黄金作为无息资产定价仅取决于实际利率,实际利率上行直接压低金价;纳指存在存储涨价、代工提价带来的盈利上修支撑,幅度超过利率拖累 → 由此形成黄金跌破4300美元与纳指收于27000点上方的分化 → 后续9月30日通胀修订与10月初就业、通胀数据成为重新定价第二次加息概率与实际利率的触发点 → 报告落到三大观测变量:10年期利率5%/5.2%点位、AI涨价在财报中的盈利兑现、人民币6.70一线的方向。
关键展望
- 9月30日公布通胀数据修订,10月初公布就业与通胀数据,均将成为市场重新定价第二次加息概率、进而重新定价实际利率的触发点。
- 观测变量一:10年期名义利率能否持续处于5%上方,5.2%为关键观察点位,站稳则实际利率继续压制无息资产与久期资产。
- 观测变量二:AI产业链涨价能否在财报中兑现为盈利,这是纳指盈利端的验证窗口。
- 观测变量三:人民币在6.70一线的选择,若继续受美元压制而下行,表明内生升值的资产荒逻辑将让位于利差逻辑。
- 风险提示:海外市场动荡,国内政策执行的不确定性。
推荐标的
- 报告未明确给出推荐标的。本报告为宏观多资产周报,正文未涉及个股或证券的评级、目标价与覆盖名单。
关键图表
图1. 大类资产整体(债券类为 BP,其余为%)
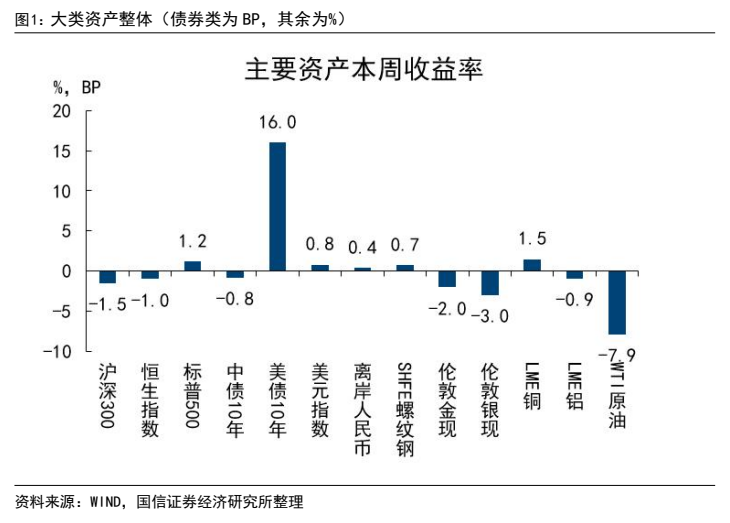
图2. LME 铜与 WTI 原油比价
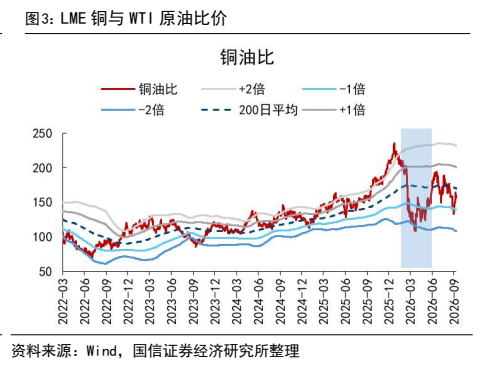
图3. 沪铜与螺纹钢比价
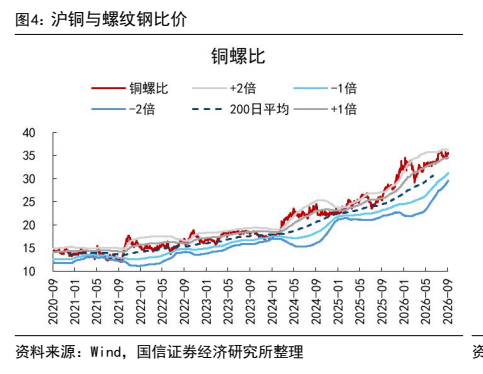
图4. 沪深 300 与 10 年国债比价
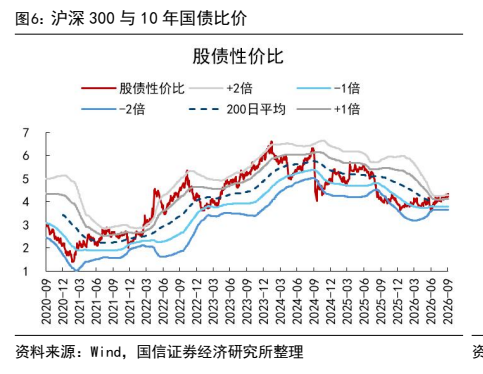
图5. 美国原油库存
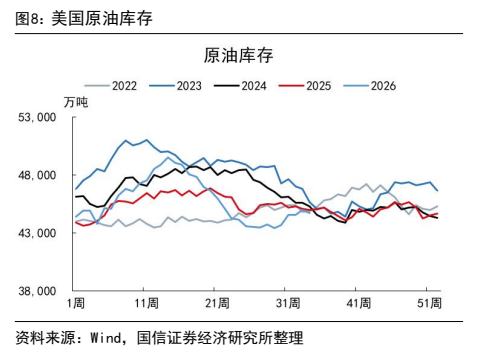
图6. 上海阴极铜库存
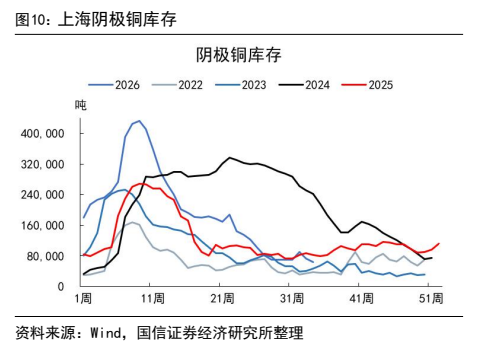
图7. 螺纹钢库存
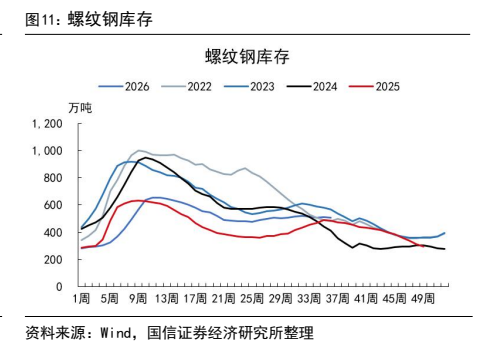
图8. 黄金 ETF 规模变化