巴克莱:两个市场的故事——国债与股票融资
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
巴克莱指出,美国国债回购市场与股票融资市场近期出现显著分化:国债回购利率保持宽松,而股票融资成本大幅上升。这种分化源于两类市场面临的约束不同——国债回购主要受杠杆约束,而股票融资受资本、流动性和交易对手约束。SLR改革释放了美国GSIBs的杠杆容量,使国债回购条件软化;但股票融资因高风险权重、缺乏中央清算净额机制以及近期股市上涨(标普500年初至今+10%,韩国+100%)导致名义融资需求增加约1万亿美元,RWA增加1500-2000亿美元,从而推高成本。报告认为,除非股市回调,否则股票融资压力将持续,而国债回购可能保持宽松。
主要观点
- 美国融资市场分化:股票融资成本飙升,而货币市场条件相对温和,反映不同市场的中介约束不同。
- 国债回购是杠杆密集型活动,但SLR改革后美国GSIBs杠杆容量充足,市场条件平稳甚至宽松。
- 股票融资消耗资本、流动性和交易对手额度,且随股价上涨而增加;缺乏中央清算净额机制,限制容量。
- 股市上涨(标普500年初至今+10%,韩国+100%)机械地增加了融资需求:若股票融资市场规模约10万亿美元,10%涨幅对应约1万亿美元额外需求,RWA增加1500-2000亿美元。
- 股票融资成本处于历史高位,仅次于2024年底的融资压力,但当前分化更明显——国债回购未同步收紧。
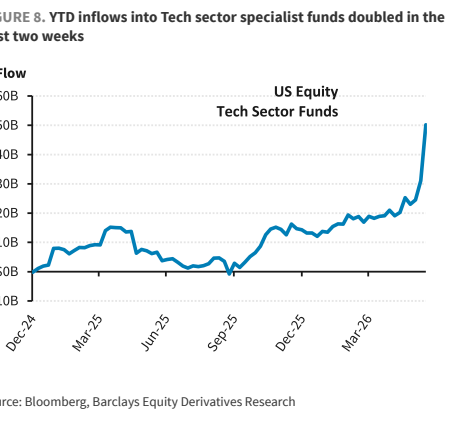
- 需求侧压力包括:AI相关股票集中流入、系统性策略和衍生品驱动的杠杆上升、跨区域竞争加剧。
- 拟议的Basel III和GSIB评分变化对股票融资帮助有限:GSIB评分中STWF权重降低但绝对化,股票融资权重更高;Basel III提高股票回购的监管 haircut(主指数从15%升至20%,其他从25%升至30%),但引入净额和分散化优惠。
- 银行间交易风险权重从20%升至30%-40%,可能使交易商间股票回购的RWA翻倍。
- 缓解压力的可能途径:股市回调(机械降低RWA和流动性需求)、银行资本缓慢增长、非银行资产负债表扩张,但调整机制缓慢。
论述逻辑
报告从国债回购与股票融资的约束差异出发:国债回购受SLR杠杆约束,SLR改革后容量扩大,因此条件宽松;股票融资受资本、流动性和交易对手约束,且随股价上涨而消耗更快。近期股市大幅上涨(标普500+10%,韩国+100%)导致融资需求激增(约1万亿美元),而银行资本和流动性增长缓慢,造成股票融资成本飙升。拟议的监管变化(Basel III、GSIB评分)对股票融资的净影响有限,甚至可能加重压力。因此,分化可能持续,除非股市回调或非银行机构介入。
关键展望
报告未明确给出未来时间窗口或价格预测,但指出:除非股市回调,否则股票融资压力将持续;调整机制(银行资本增长、非银行进入)缓慢,短期内难以缓解。
推荐标的
报告未明确给出推荐标的。
关键图表
图1. 股票融资成本大幅上升
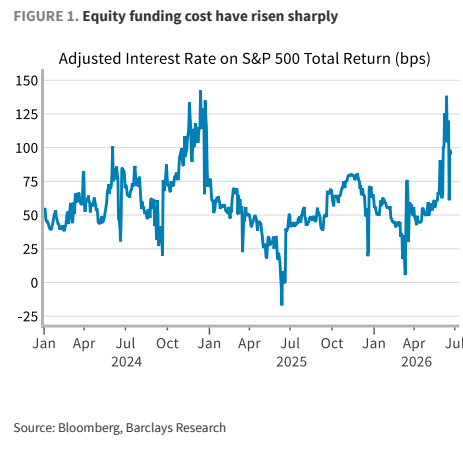
图2. 总股票回购市场规模相当大且可能
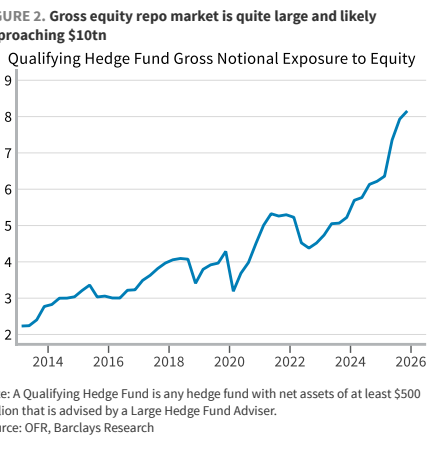
图3. 即使第一季度增长后,GSIBs仍有杠杆能力
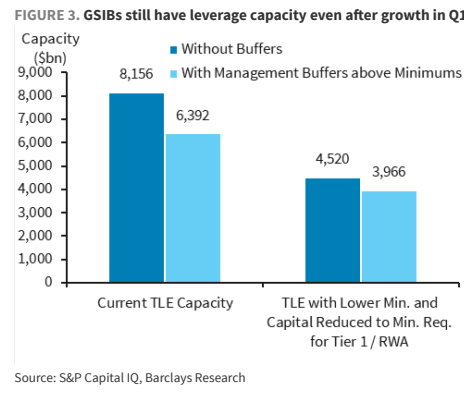
图4. 中央清算回购的净额结算效率
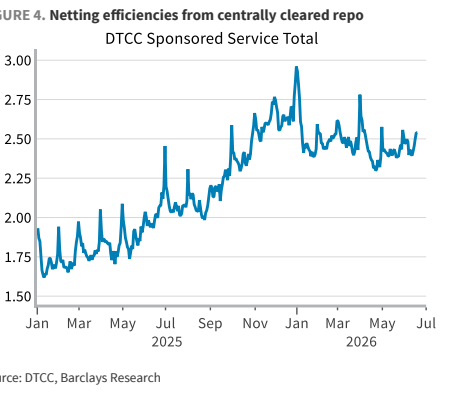
图5. 股票融资成本在历史上处于SPX的高位
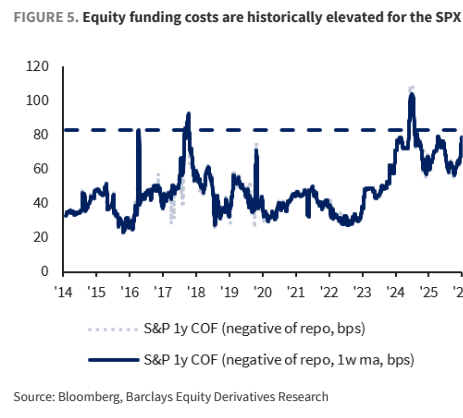
图6. 有趣的是,SPX回购曲线显示融资成本正在
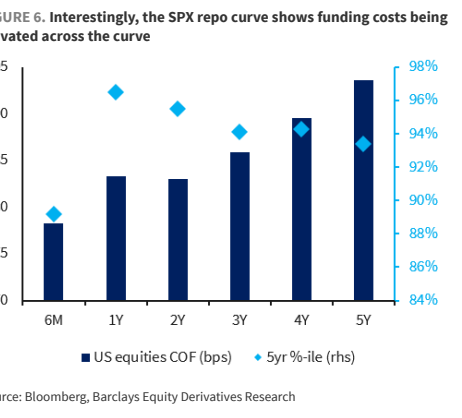
图7. 美国股票流入量是SY中位数的3.5倍
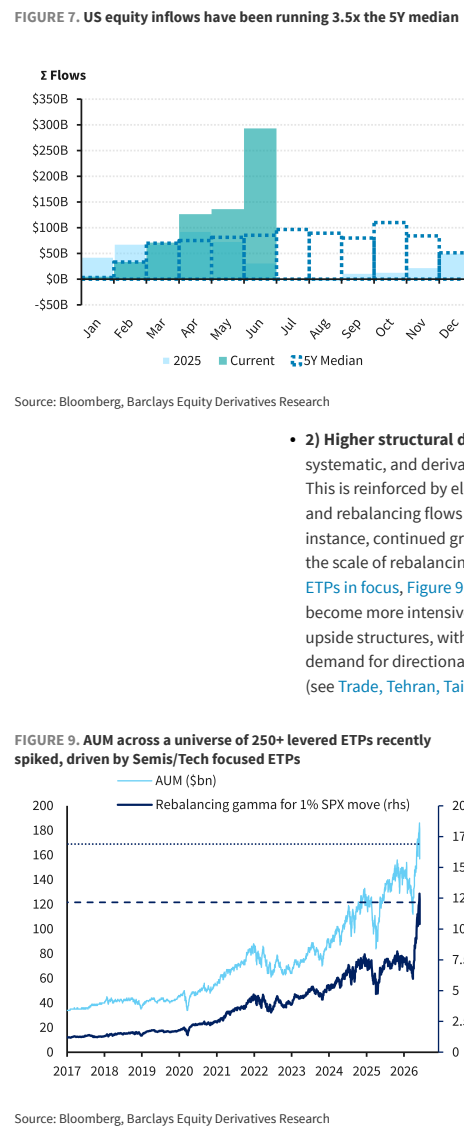
图8. 年初至今科技板块专业基金流入量翻倍