渤海证券 A股市场投资策略周报:经济向新向优态势延续,节前市场交投将趋于平淡
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本报告为渤海证券 A 股策略周报,分析区间为 2026 年 9 月 17 日至 9 月 23 日。 近 5 个交易日重要指数集体收涨,上证综指涨 1.15%,创业板指涨 2.06%,沪深 300 涨 0.83%,中证 500 涨 1.41%;两市成交放量,区间成交 9.83 万亿元,日均成交额 1.97 万亿元,较前五个交易日日均增加 2264.43 亿元。 申万一级行业涨多跌少,房地产、医药生物、美容护理涨幅居前,公用事业、有色金属、银行跌幅居前。 政策层面,9 月 18 日国常会部署人口老龄化、体育赛事、医疗康复等支持性举措,侧重服务供给优化;9 月 22 日李强总理在上海调研先进制造业,涉及机器人等“人工智能+”及脑机接口等未来产业,报告判断经济向新向优态势将继续强化,新动能领域景气优势具备政策定力与基本面趋势双重支撑。 策略上,报告认为市场短期反弹后面临休整,双节临近降低交投活跃度、国内主线题材持续性不足、整体风险偏好偏弱;节后三季报业绩期开启,业绩支撑较强的板块将迎来资金新一轮布局。 行业建议关注两条线索:全球 AI 产业景气延续叠加国产算力链渗透率提升下的算力板块逢低配置机会,以及市场绝对主线阶段性缺位、中长期资金入市推进下的红利板块防御属性。 风险提示包括海外利率超预期上行、行业催化不及预期、地缘政治风险。
主要观点
- 近 5 个交易日(9 月 17 日-9 月 23 日)重要指数集体收涨,上证综指涨 1.15%,创业板指涨 2.06%
- 风格层面沪深 300 涨 0.83%,中证 500 涨 1.41%;区间上证 50 涨 0.64%,上证 1000 涨 2.08%
- 成交明显放量,两市区间成交 9.83 万亿元,日均成交额 1.97 万亿元,较前五个交易日日均增加 2264.43 亿元
- 申万一级行业涨多跌少,房地产、医药生物、美容护理涨幅居前,公用事业、有色金属、银行跌幅居前
- 9 月 18 日国常会部署人口老龄化、体育赛事、医疗康复等支持举措,侧重服务供给优化,对社零阶段性低速增长有一定容忍度,短期需求侧增量部署暂难落地
- 9 月 22 日李强总理在上海调研先进制造业,涉及机器人等“人工智能+”及脑机接口等未来产业,制造业智能化、绿色化、融合化升级路线进一步明确
- 报告判断经济向新向优态势将继续强化,投资端 AI 等新动能持续扩张、消费端推动质的提升,新动能领域景气优势具备政策定力与基本面趋势双重支撑
- 策略上市场短期反弹后面临休整:双节临近降低交投活跃度,国内主线题材持续性不足,整体风险偏好偏弱
- 节后国内逐步开启三季报业绩期,业绩支撑较强的板块将迎来资金新一轮布局
- 行业建议关注全球 AI 产业景气延续叠加国产算力链渗透率提升下算力板块的逢低配置机会
- 行业建议关注市场绝对主线阶段性缺位、中长期资金入市推进下红利板块的防御属性
- 题材区间(9.17-9.23)涨幅前 20 板块包括 VR 影视、新股与次新股、CRO 概念、AI 芯片、医疗机器人、减肥药等,涨幅后 20 板块包括流感、细胞免疫治疗、物联网应用层、猴痘概念、冰雪产业、黄金概念、金属铜等
论述逻辑
- 市场回顾(指数集体收涨+成交放量至日均 1.97 万亿元)→ 政策跟踪(9 月 18 日国常会聚焦民生服务供给优化,消费政策对社零低速增长有容忍度;9 月 22 日上海调研先进制造业,明确智能化、绿色化、融合化升级路线)→ 判断经济向新向优态势强化,AI 等新动能领域具备政策定力与基本面趋势双重支撑 → 落到策略:双节临近与主线题材持续性不足导致短期反弹后休整、风险偏好偏弱 → 展望未来外部环境趋于明朗、节后三季报业绩期开启带来业绩支撑板块的资金再布局 → 行业配置指向算力板块逢低机会与红利板块防御属性 → 风险端提示海外利率超预期上行、行业催化不及预期、地缘政治风险三类扰动。
关键展望
- 外部环境随时间推移或进一步趋于明朗,是短期风险偏好修复的观察点
- 节后国内逐步开启三季报业绩期,业绩支撑较强的板块将迎来资金新一轮布局过程
- 中长期资金入市将获推进,支撑红利板块防御属性
- 国产算力链渗透率将提升,叠加全球 AI 产业景气延续,构成算力板块逢低配置逻辑
- 风险因素:海外利率超预期上行(美债收益率上行压制估值与风险偏好、抬升 AI 企业融资成本、跨境资本回流)、行业催化不及预期、地缘政治风险
推荐标的
- 报告未给出个股推荐或覆盖评级,行业层面建议关注算力板块(全球 AI 产业景气延续+国产算力链渗透率提升,逢低配置)与红利板块(主线阶段性缺位+中长期资金入市推进,防御属性)
关键图表
图1. A 股主要板块 PE 历史对比(2015 年以来)
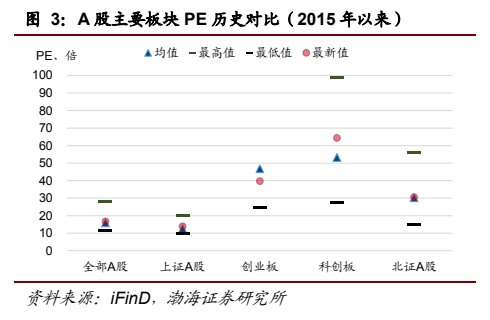
图2. A 股主要板块 PB 历史对比(2015 年以来)
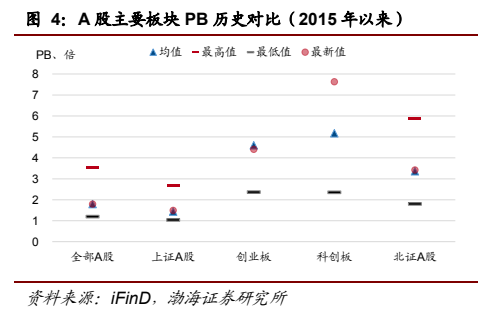
图3. 沪深两市日成交额统计
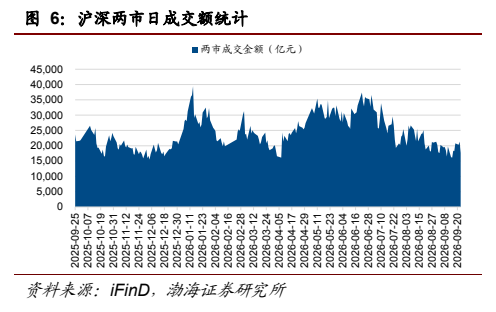
图4. AH 股溢价指数日度变化
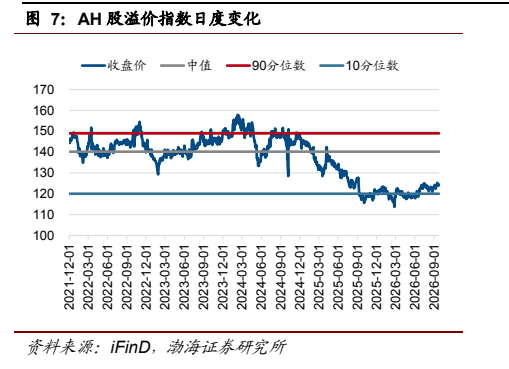
图5. 同花顺情绪指数走势
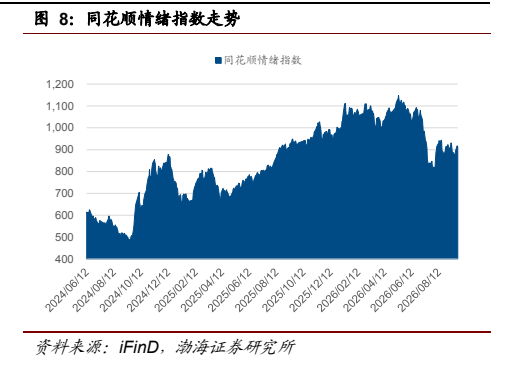
图6. 融资余额与上证综指日度走势变化
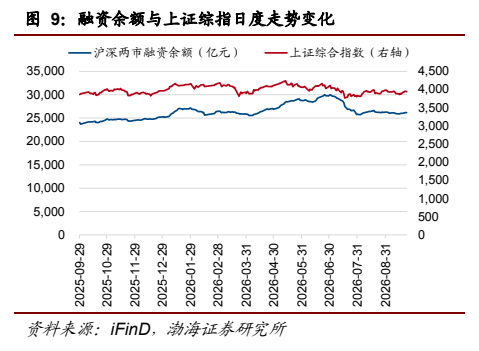
图7. 存间机构质押式回购利率日度变化
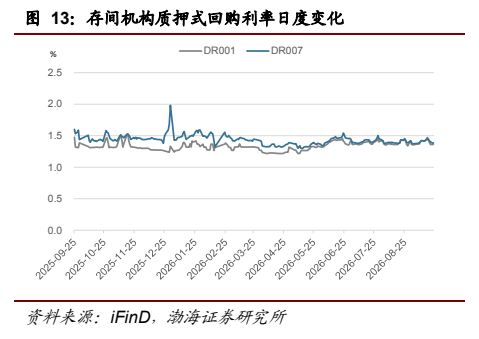
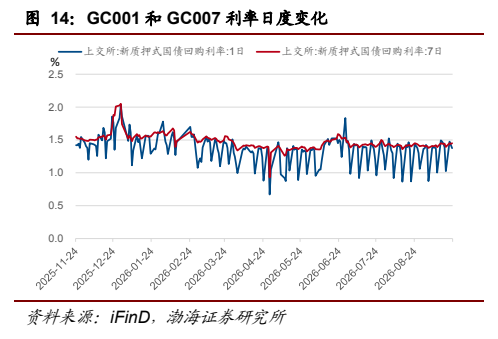
图8. GC001 和 GC007 利率日度变化