刘乐 宏观经济 中国经济 全球市场周报:加息预期大幅放缓,支撑多数市场回升
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本报告为宏观全球市场周报,覆盖2026年8月8日至14日:MSCI全球指数(本币)收于1391.5点、周涨0.68%,市场呈现美涨欧跌、亚洲反弹、新兴承压的格局。 美国7月通胀全面缓和,CPI同比由3.5%回落至3.3%、核心CPI降至2.5%,PPI同比由5.5%放缓至4.7%,市场对美联储9月加息的担忧显著消退,CME FedWatch显示9月16日FOMC维持350–375bp目标区间概率66.9%、加息概率仅3成。 债市曲线陡峭化,10年期美债收益率上行至4.68%,美元指数微涨0.04%报99.64、逼近两月低点。 亚洲方面,日经225单周大涨、市场对日央行9月加息预期持续升温、日元贬值延续,韩国综指连涨五日由AI芯片产业链带动,新加坡股市连创新高。 欧洲通胀意外反弹(德国7月CPI升至2.8%、法国升至2.1%),欧央行政策陷入两难,德法10年期国债收益率分别收于3.16%和4.04%、降息预期延后。 新兴市场指数涨2.61%,但巴西Ibovespa跌3.23%(7月通胀4.44%虽重回1.50%-4.50%目标区间,盈利与10月大选不确定性拖累),印度Sensex30跌0.62%、7月贸易逆差扩大至319.80亿美元。
主要观点
- 全球市场周度格局为美涨欧跌、亚洲反弹、新兴承压,MSCI全球指数(本币)收于1391.5点、周涨0.68%。
- 美国7月通胀全面缓和:CPI同比从6月的3.5%降至3.3%、环比0.1%,核心CPI同比放缓至2.5%(前值2.6%),能源环比回落1.5%平抑终端物价;7月PPI同比由5.5%大幅放缓至4.7%,但核心PPI环比上升0.1%,显示汽车、通用设备等上游工业中间品仍有成本压力。
- 加息预期大幅弱化:CME FedWatch显示市场预计9月16日FOMC维持350–375bp目标利率区间的概率为66.9%,加息概率仅3成,政策利率维持高位平稳的市场叙事成为主流。
- 美股三大股指涨跌不一:纳指收涨0.14%报26729.16点,标普500收涨0.36%报7785.76点并续创历史新高,道指收跌0.56%报53732.41点。
- 标普500行业呈强周期占优、部分消费承压的分化:能源板块大涨7.31%领跑(油气企业盈利修复),可选消费跌1.97%为全市场最差,信息技术仅涨0.22%,资金明显向能源顺周期倾斜。
- 美股基本面亮眼:标普500二季度混合盈利增长率达50.4%,为2021年末以来最强,超八成企业EPS业绩超预期。
- 债市曲线陡峭化(短降长升)、汇市多空均衡:10年期美债收益率长端以周涨收官、上行至4.68%,市场对长期通胀风险仍存顾虑;美元指数微涨0.04%报99.64,自高位回落并逼近两个月低点,加息预期降温压制美元。
- 消息面利好提振科技情绪:英伟达宣布与华尔街金融机构合作约5000亿美元AI融资计划。
- 亚洲市场整体震荡上行:日本日经225单周大涨、信息技术与通讯服务领涨,市场对日央行9月加息预期持续升温、日元贬值延续;韩国综指连续五日上涨,AI芯片产业链带动科技、制造板块全线爆发;新加坡股市依托稳健基本面连创新高,美元兑新元收涨0.10%至1.28。
- 本周要闻:美国将对进口无人机及零部件征收最高100%从价关税(较小尺寸25%,欧盟、日本、韩国等15%,英国10%);美国7月成屋销售环比降1.7%、年率406万户,但小企业乐观指数升2.4点至99.8创11个月新高;欧洲央行倾向批准裕信银行430亿欧元收购德国商业银行(持股已升至约48%);乌克兰伊兹梅尔港遇袭,8月至今谷物出口同比暴跌76%。
论述逻辑
- 美国链条:7月CPI与核心CPI同步回落(3.3%、2.5%)+能源环比-1.5%平抑终端物价 → 确认消费需求向常态收敛 → 市场对美联储9月恢复激进紧缩的担忧显著消退(CME FedWatch维持利率概率66.9%、加息概率仅3成)→ 多数权益资产受益、标普500续创历史新高,但结构上资金向能源等强周期板块倾斜,可选消费承压反映对居民消费韧性的担忧。
- 债汇联动逻辑:加息预期降温 → 利率衍生品下修美元计价资产的无风险溢价 → 美元指数承压、逼近两月低点(99.64);但市场持续担忧美联储对通胀风险掉以轻心 → 长久期债券需求疲软 → 长端收益率以周涨收官、10年期美债升至4.68%,收益率曲线短降长升陡峭化。
- 欧洲镜像链条:德国6月30日终止燃油税减免推动能源同比涨8.3%、法国能源与服务业通胀提速 → 德法7月CPI同步走高(2.8%、2.1%)→ 再通胀对欧央行构成不对称政策束缚(早于美联储加息则复苏承压、容忍通胀则物价脱锚)→ 货币政策鹰派预期升温 → 德法10年期收益率走高(3.16%、4.04%)、降息预期延后,股市走势分化;但欧元区6月出厂价格指数下行,为渐进式宽松留有空间。
- 亚洲与新兴链条:日本输入型通胀从能源向全产业链扩散(PPI、进口物价高位)→ 日央行9月加息预期升温,而日美利差压力重新主导汇率 → 日元贬值延续;韩国AI芯片景气带动行情从龙头扩散至全产业链、综指连涨五日;新兴市场方面,巴西通胀回落至目标区间但企业盈利不及预期与10月大选不确定性压制风险偏好 → 股汇走弱、收益率上行,印度受原油高企与地缘不确定性拖累、贸易条件恶化。
关键展望
- 9月16日FOMC会议是核心验证点:市场预计维持350–375bp目标利率区间概率66.9%、加息概率仅3成,政策利率维持高位平稳是主流叙事。
- 年内进一步加息可能性未完全排除:经济学家提示通胀水平仍明显高于美联储2%的目标,今年进一步加息的可能性仍然存在。
- 日本央行9月加息预期持续升温,通胀从能源向全产业链扩散是主要驱动,日元走势仍由日美利差主导。
- 欧央行政策两难待解:早于美联储加息将压制实体复苏,容忍通胀则物价可能再度脱锚;欧元区6月出厂价格指数下行为渐进式宽松提供空间。
- 巴西10月总统大选临近,投资者正消化下一届政府及其经济议程的不确定性,叠加财政担忧推高收益率,风险偏好可能继续恶化。
- 地缘风险时间窗口明确:韩美计划8月17-27日举行大规模联合军事演习;乌克兰已提议俄乌同时停止攻击黑海民用目标,正等待俄方回应。
推荐标的
- 报告为宏观全球市场周报,未给出任何个股或行业评级、目标价,未明确推荐标的;文末仅列示通用投资评级定义(买入/增持/持有/卖出,推荐/中性/回避)。
关键图表
图1. 表1: 本周与年初至今欧洲市场涨跌幅
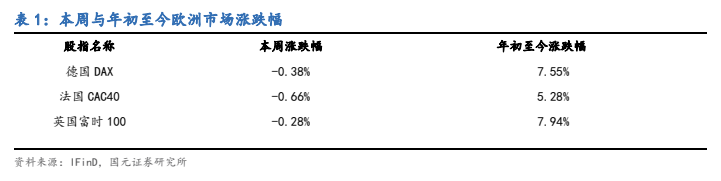
图2. 全球主要商品走势
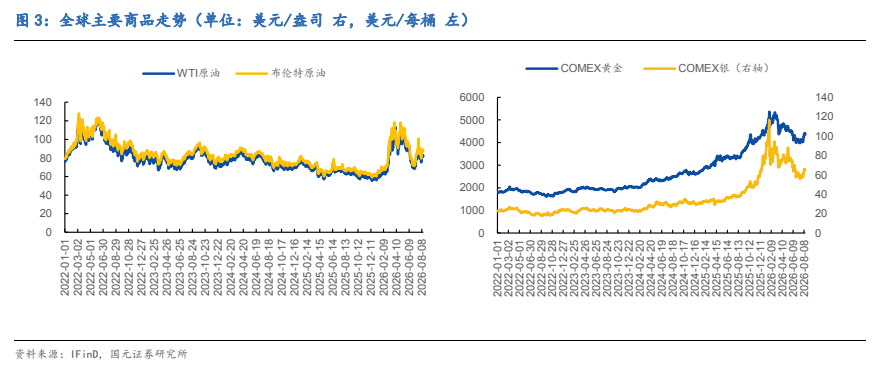
图3. PRPS(左,倍右)

图4. 全球主要股市的股息率(单位: %)
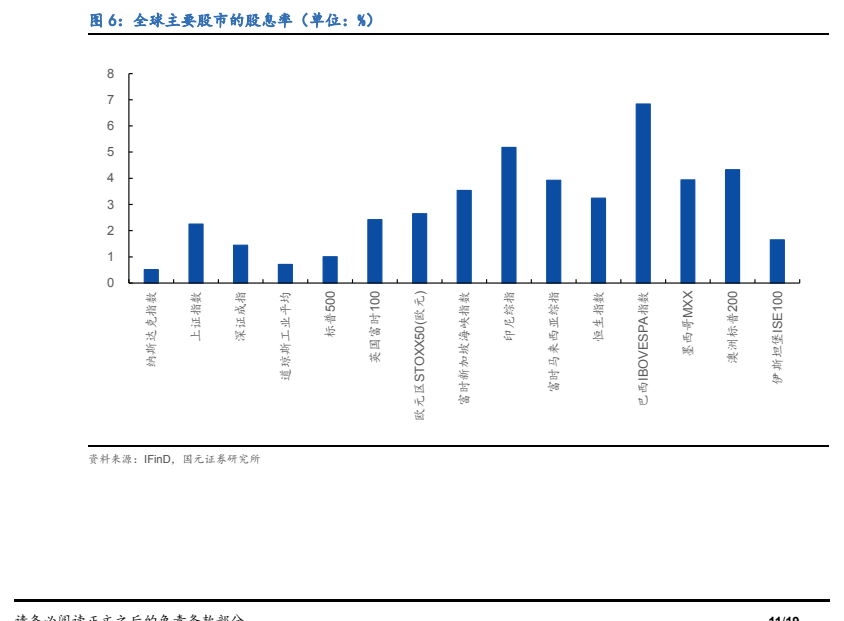
图5. 全球主要央行政策利率(单位: %)
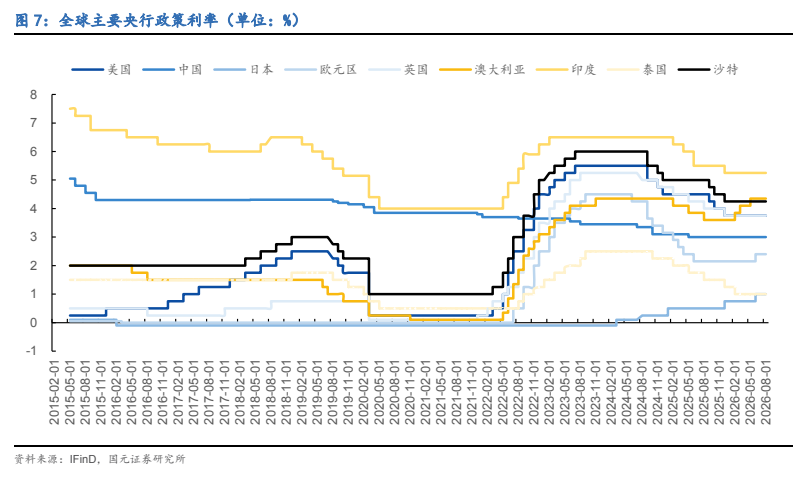
图6. 下次美国联邦利率变动概率(单位: %)

图7. 目标利率变动可能性(单位: %)

图8. 四由aoo
