高盛 联合包裹服务公司(UPS)息税前利润转折潜力职位亚马逊回撤完成 重估的机会
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
随着亚马逊(AMZN)业务量撤出及相关成本削减的完成,UPS有望迎来利润增长的转折点。 高盛认为市场尚未充分计入剔除亚马逊转型拖累后,UPS在结构上将变得更精简、高度自动化且收益率更高。 尽管近期运输板块受能源成本和消费需求担忧影响,但UPS目前处于12.0x NTM EPS的估值低谷,具备盈利增长、利润率扩张及估值重估的路径。 高盛维持对UPS的买入评级,目标价为132.00美元。
主要观点
- 亚马逊业务量撤出已于2026年6月底完成,为UPS提供了更清晰的增长基础。
- UPS股价在亚马逊撤出期间下跌了29%,估值降至12.0x NTM EPS,与联邦快递(FDX)相比存在异常折价。
- UPS通过重组销售团队,专注于高价值垂直领域(如SMB、B2B、医疗保健和高科技),以提升收入质量。
- 预计2027年和2028年业务量将分别增长3.4%和2.6%,高于市场预期的1.2%和1.3%。
- 单件收入(RPP)增长势头强劲,2025年增长7%,预计2026年增长6%,2027年增长2.8%。
- 工业经济复苏迹象显现,ISM和新订单指数自2026年1月以来持续扩张,预计将带动UPS的B2B业务量增长。
论述逻辑
- 亚马逊业务量撤出(完成) -> 剔除低收益业务 -> 销售团队重组聚焦高价值垂直领域(SMB/B2B/医疗/高科技) -> 收入质量提升与单件收入(RPP)增长 -> 工业经济复苏带动B2B业务量回升 -> 利润率扩张与盈利增长 -> 估值重估(Re-rating)。
关键展望
- 预计2026年、2027年和2028年的EPS分别为7.20美元、8.15美元和9.00美元。
- 预计2027年起燃料对RPP的负面影响将降至50-100bps,并被产品组合优化所抵消。
- 下行风险包括经济严重放缓、关税影响、新进入者威胁、旺季中断以及劳动力成本吸收能力等。
推荐标的
- UPS:买入评级,目标价132.00美元。
关键图表
图1. 在货运衰退中,FDX显著跑赢UPS
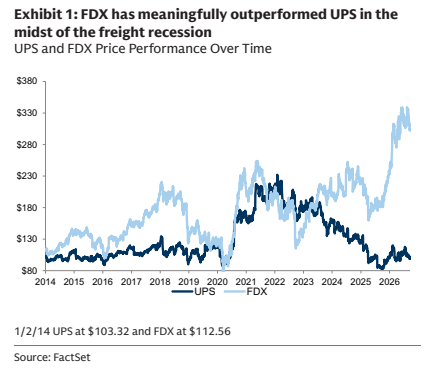
图2. UPS收入下滑被RPP强劲表现所缓解,预计到2028年将实现正增长
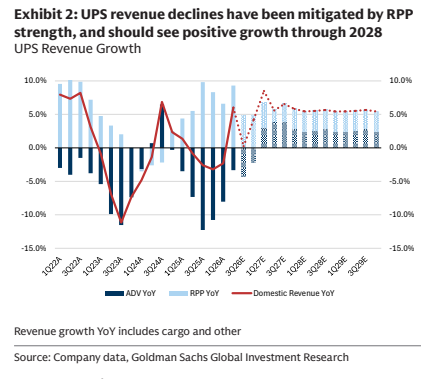
图3. 燃油同比逆风往往小于上年同期的顺风
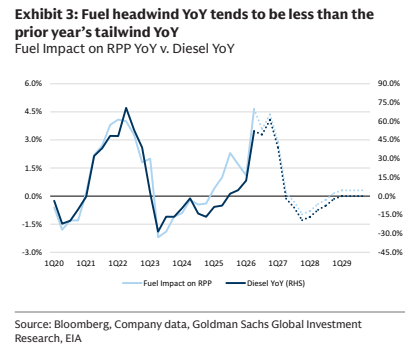
图4. 2026年下半年的燃油利好应会被缓解
图5. 我们估计息税前利润(EBIT)将于2027年恢复增长
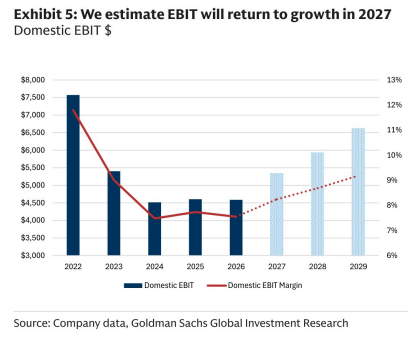
图6. 我们预计2026年将是本周期最后一个负增长年份,随后EBIT增速转正
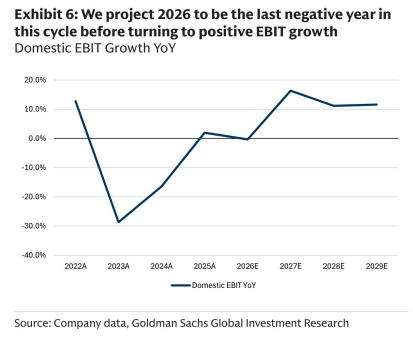
图7. 当前预估及情景下的RPP>CPP价差对比UPS目标区间
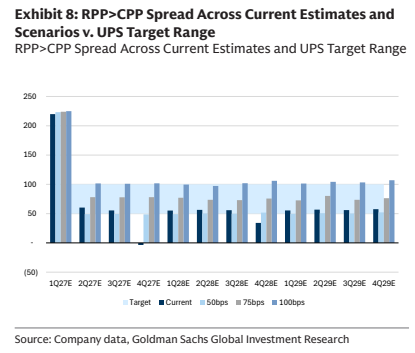
图8. 随着RPP>CPP价差扩大,对国内利润率的影响随时间逐步放大
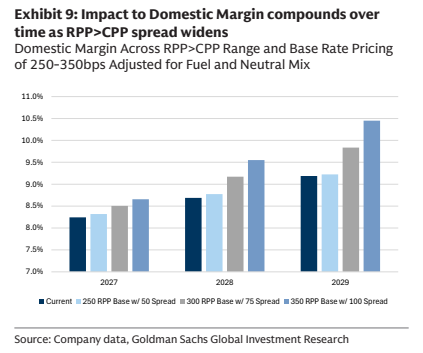
图9. UPS近期相对FDX折价交易,而此前通常为溢价
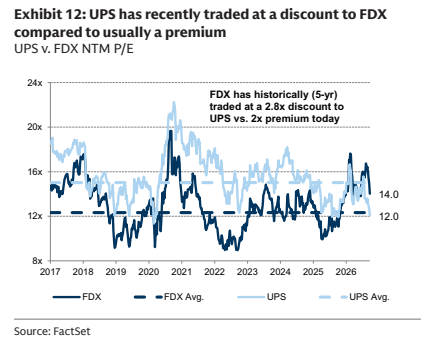
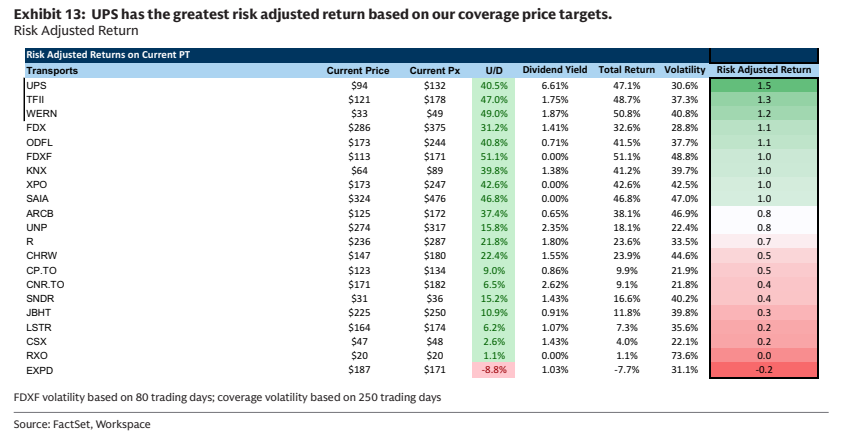
图10. 基于我们覆盖范围内的目标价,UPS的风险调整后回报最高