瑞银 创意电子(3443.TW)更好的晶圆分配和需求上行推动26年下半年至27年盈利增长
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
瑞银将创意电子(GUC)目标价由NT$6,700上调至NT$8,660,维持“买入”评级。 报告指出,CPU项目将继续作为公司2026至2027年的核心收入引擎,台积电的晶圆分配改善将显著加速产能放量。 预计Google CPU出货量将从2026年的130万颗增至2027年的约400万颗,受TPU出货量年增117%及CPU配比提升支撑。 尽管CPU业务毛利率较低,但在极少新增运营支出下具有经营杠杆,增厚盈利。 此外,微软Maia 200放量周期拉长、Meta 2nm ASIC项目定点以及汽车芯片业务的逐步放量(预计2028年营收占比达18%)为中长期提供了广阔增长空间。
主要观点
- Google CPU项目将迎爆发式增长,2027年营收贡献预计高达67%
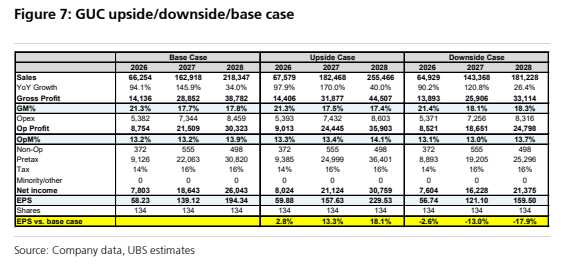
- 大幅上调2026-2027年营收预期,运营杠杆驱动营业利润率稳步扩张
- 2027及2028年每股收益预测分别上调29%与22%,显著高于市场共识
- 微软Maia平台持续供货,Maia 400竞标维持竞争优势
- 斩获Meta 2nm ASIC项目,预计于2028年中启动Turnkey量产
- 汽车芯片业务将自2027年中起显著贡献,毛利附加值高且具机器人拓展潜力
论述逻辑
- 台积电更优晶圆配给 + 客户TPU放量与CPU配比提升 → 2026-2027年Google CPU出货由1.3mn飙升至约4mn颗 → 低毛利但高经营杠杆推动净利润与营业利润率双增 → 盈利预测大幅上修与目标价上调
关键展望
- 2025-2030年盈利年均复合增长率(CAGR)预计达56%,具备显著增长动能
- 汽车芯片客户导入节奏清晰:2026年末由中国电动车企启动,2027下半年导入美国车企
- 核心催化剂及未来上行空间包含CPU需求超预期、车用项目落地、其他ASIC及新兴光互连(optical interconnect)机遇
推荐标的
- 创意电子(3443.TW):维持“买入”(Buy)评级,12个月目标价由NT$6,700上调至NT$8,660(现价NT$7,615)。基于2027-2028年平均EPS的52倍估值,受益于台积电晶圆分配优化、Google CPU量产规模扩大及云服务商(CSP)和车用芯片的持续拓展。
关键图表
图1. 创意电子年度损益表摘要
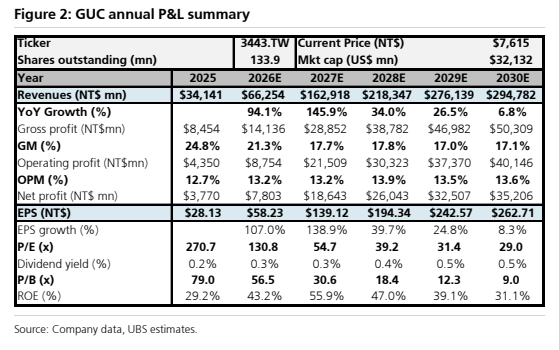
图2. 创意电子年度及季度预测摘要
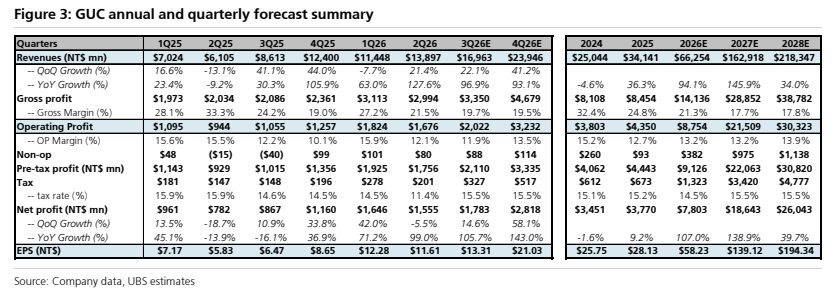
图3. 创意电子按业务部门划分的收入
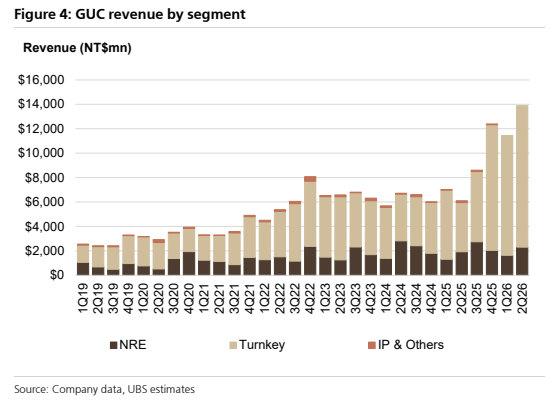
图4. 创意电子历史市盈率区间
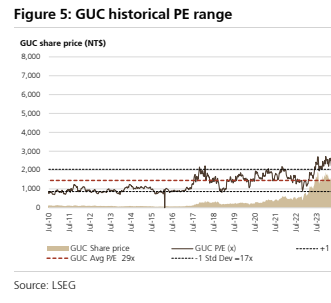
图5. 创意电子外资持股情况
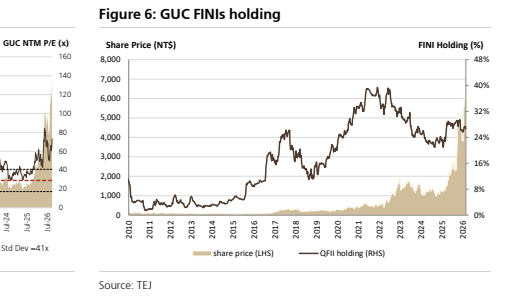
图6. 创意电子乐观/悲观/基准情景