中金公司 AI投入坚定,静待业务成果
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
报告更新对腾讯控股(00700.HK)的追踪,维持“跑赢行业”评级及666港元目标价,对应20x/19x 26e/27e Non-IFRS P/E,较最新收盘价424.80港元有57%上行空间,当前股价交易于12x/11x 26e/27e Non-IFRS P/E。 分业务看,报告预计3Q国内游戏收入同增11%、海外游戏收入同比降低4%(主要系高基数影响)、广告收入同增19%、金融与企业服务收入同增11%,其中企业服务收入同增超30%,2H云计算仍有望进一步提速并获AI相关收入贡献。 AI进展方面,8月底公司发布并开源混元Hy4 preview模型,今年2月以来混元平均每两个月迭代一次大版本;“小微”测试范围自6月以来持续扩大,WorkBuddy用户访问量在同类产品名列前茅。 公司预计3-4Q为AI新产品重点投入期,当前以补贴与免费方式获取用户,且27年AI新业务投入规模可能更大,报告预计AI投入加大对短期利润造成压力、3Q经调整营业利润同比降低1%。 基于此,报告维持26、27年收入预测不变,下调26、27年Non-IFRS盈利预测1%和2%至2,665和2,765亿元。 报告认为AI发展即将进入应用驱动为主阶段,腾讯拥有丰富场景和生态优势,有望在AI应用时代把握先机、迎来价值重估。 风险为宏观经济不确定性、监管因素、成本或费用率高于预期。
主要观点
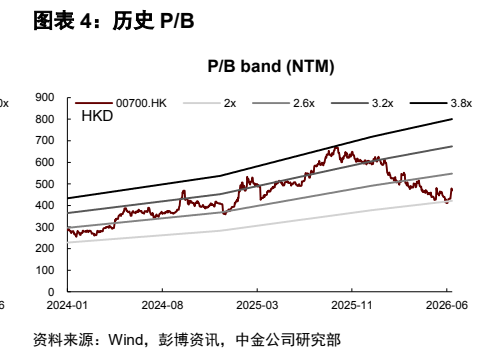
- 维持“跑赢行业”评级及666港元目标价,对应20x/19x 26e/27e Non-IFRS P/E,较当前股价有57%上行空间;当前股价交易于12x/11x 26e/27e Non-IFRS P/E
- 游戏:预计3Q国内游戏收入同增11%,长青游戏基本盘稳健,关注IP衍生新品长线运营表现;预计3Q海外游戏收入同比降低4%,主要系高基数影响
- 广告:预计3Q广告收入同增19%,短期宏观有所压力,但视频号加载率提升、AI提效、海外游戏IAA收入等积极因素依然在
- 金融与企业服务:预计3Q收入同增11%,金融科技增速平稳,企业服务收入同增超30%,2H云计算仍有望进一步提速并获AI相关收入贡献
- 毛利率稳中向好,自研游戏和视频号广告占比提升有望驱动毛利率优化;2026E/2027E毛利率57.3%/58.5%
- 模型层:8月底发布并开源混元Hy4 preview模型,规模和能力相较前一代跃升;今年2月以来混元平均每两个月迭代一次大版本,节奏明显加速
- Agent产品:6月以来“小微”测试范围持续扩大,WorkBuddy用户访问量在同类产品名列前茅,付费从少数长期用户向多种类个人提效、企业提效延伸
- 投入期判断:公司预计3-4Q为AI新产品重点投入期,以补贴与免费方式获取用户;27年AI新业务投入规模可能更大,预计3Q经调整营业利润同比降低1%
- 盈利预测调整:维持26、27年收入预测不变,下调26、27年Non-IFRS盈利预测1%和2%至2,665和2,765亿元
- 财务数据:2026E营业收入824,564百万元(同增9.7%)、Non-IFRS净利润266,549百万元(同增2.7%);2027E营业收入903,145百万元(同增9.5%)、Non-IFRS净利润276,451百万元(同增3.7%)
- 价值重估逻辑:AI发展即将进入应用驱动为主阶段,腾讯拥有丰富场景和生态优势,有望在AI应用时代把握先机
- 风险提示:宏观经济不确定性;监管因素;成本或费用率高于预期
论述逻辑
- 起点:公司游戏、广告、金融和企服业务延续高质量增长——3Q国内游戏同增11%、广告同增19%、金融与企业服务同增11%(企业服务超30%)→ 主业基本盘稳健
- AI进展:混元Hy4 preview开源发布、迭代节奏加快至平均每两个月一次大版本,“小微”扩围、WorkBuddy访问量名列前茅 → 大模型、Agent布局加速
- 但公司预计3-4Q为AI新产品重点投入期、27年投入规模可能更大 → 短期利润承压:预计3Q经调整营业利润同比降低1%
- 预测处理:维持26、27年收入预测不变,考虑到AI投入集中在2H和27年,Non-IFRS盈利预测下调1%和2%至2,665和2,765亿元
- 中期判断:AI发展即将进入应用驱动为主阶段,腾讯场景与生态优势有望带来价值重估 → 维持“跑赢行业”评级及666港元目标价(57%上行空间)
关键展望
- 3Q业绩为最近验证点:预计国内游戏收入同增11%、海外游戏收入同比降低4%、广告收入同增19%、金融与企业服务收入同增11%、企业服务收入同增超30%
- 2H云计算仍有望进一步提速,AI相关收入有所贡献
- 3-4Q为AI新产品重点投入期,以补贴与免费方式获取用户,催化需求持续上行,为后续付费转化打下基础
- 27年AI新业务的投入规模可能更大,AI投入或继续对短期利润造成压力(预计3Q经调整营业利润同比降低1%)
- 估值与目标:目标价666港元对应20x/19x 26e/27e Non-IFRS P/E,较当前股价有57%上行空间
- 风险提示:宏观经济不确定性;监管因素;成本或费用率高于预期
推荐标的
- 腾讯控股(00700.HK):维持“跑赢行业”评级,目标价666.00港元(最新收盘价424.80港元),对应20x/19x 26e/27e Non-IFRS P/E、57%上行空间;理由:游戏、广告、金融和企服延续高质量增长,大模型、Agent布局加速,AI应用时代有望迎来价值重估
- 可比覆盖——内容、社交和游戏(均“跑赢行业”):网易(NTES.US 目标价171.00美元)、网易(09999.HK 目标价265.00港元)、快手-W(01024.HK 目标价47.00港元)、哔哩哔哩、腾讯音乐、百度、BOSS直聘、美图公司、Meta、谷歌等
- 可比覆盖——电商和物流(均“跑赢行业”):阿里巴巴(BABA.US 目标价178.00美元)、京东(JD.US 目标价36.00美元)、拼多多、唯品会、京东物流、满帮集团、亚马逊等
- 可比覆盖——本地生活、O2O和OTA(均“跑赢行业”):美团-W(03690.HK 目标价125.00港元)、携程集团(TCOM.US 目标价55.00美元)、同程旅行、滴滴出行、Booking、优步、DoorDash等
关键图表
图1. 图表 1: 公司盈利预测
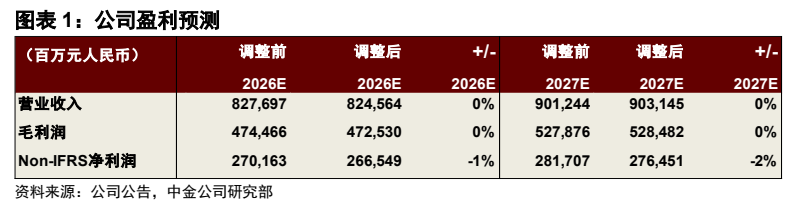
图2. 图表 2: 财务数据
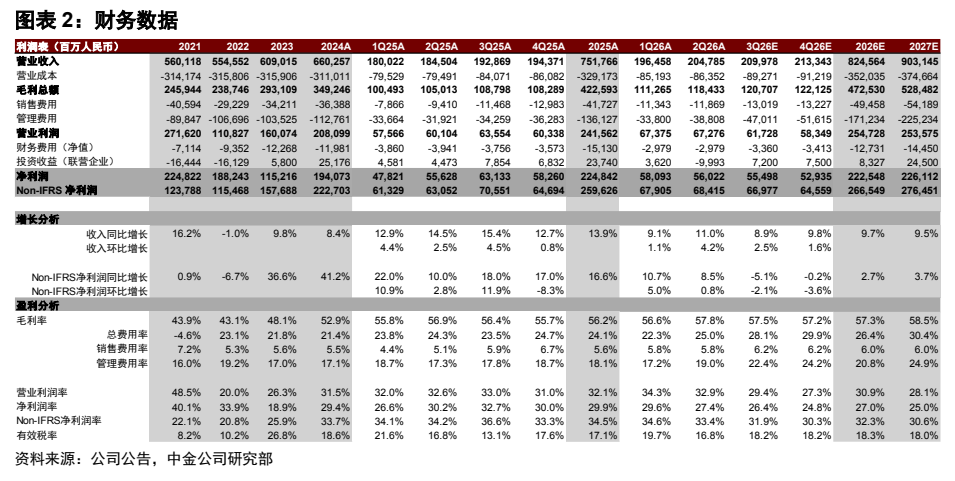
图3. 图表 3: 历史 P/E
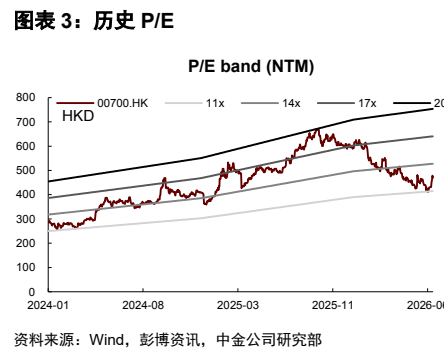
图4. 图表 4: 历史 P/B