[国内研报] 长江证券 东方甄选 1797.HK 深度研究报告:品牌零售筑基,远期空间可期
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
东方甄选正从依赖单一主播与公域流量的直播电商渠道商,加速蜕变为以自营品、会员体系和全渠道闭环为核心的消费品牌零售商。 剥离与辉同行的扰动已过,FY2026H1公司实现GMV 41亿元、营收23亿元、经调整净利润2.6亿元,销售毛利率回升至36.4%,自营产品GMV占比达52.8%,App GMV占比提升至18.5%。 公司依托新东方30余年积淀的国民级品牌信任与线下网点协同,在北京开出首家线下体验店,并持续补强冷链与即时零售供应链。 基于用户资产测算,中性情景下公司2030年总GMV有望达到335亿元。 预计FY2026-FY2028公司营业收入为56.55/69.91/82.99亿元,归母净利润为5.35/6.62/7.81亿元,对应PE为36/29/25X,首次覆盖给予“买入”评级。
主要观点
- 业务模式从直播电商渠道商演进为品牌零售商,组织强化与管理团队升级到位。
- 剥离与辉同行后财务扰动消退,自营占比提升带动盈利弹性显现。
- 毛利率稳步回升至36.4%,费用率明显改善,盈利指标全面修复。
- 核心估值逻辑在于依托国民级信任从渠道商蜕变为掌握定价权的消费品牌商。
- 客群画像以高线中产与品质升级女性为主,价格带契合高频品质消费。
- 自营产品成为核心增长引擎,累计推出801款SPU,品类多维拓展。
- App自有渠道占比持续走高,付费会员构建私域壁垒。
- 线下体验店在北京落地,依托新东方全国网点具备批量复制能力。
- 供应链全链路持续升级,冷链仓网与核心城市即时零售有序推进。
论述逻辑
- 以教培背景积累的国民品牌信任与高粘性家庭客群为基石 -> 经历主播IP波动与与辉同行剥离后确立‘去单一主播化’与‘品牌零售商’定位 -> 持续做大自营SKU矩阵并推动自营GMV占比过半 -> 发力独立App与付费会员沉淀私域资产,开设线下门店依托新东方1241个网点批量复制打通全渠道 -> 投建冷链仓网与落地重点城市当日达/即时零售履约巩固供应链壁垒 -> 最终驱动毛利率与净利润弹性释放,打开中长期数百亿级GMV增长空间。
关键展望
- 中性情景下,测算2030年东方甄选总GMV有望达到335亿元。
- 乐观情景下,协同充分兑现对应总GMV可达794亿元。
- 预计FY2026-FY2028营收为56.55/69.91/82.99亿元,归母净利润为5.35/6.62/7.81亿元。
- 面临消费需求恢复弱于预期、自营食品安全、渠道与会员转化不及预期及行业竞争政策变动等风险。
推荐标的
- 东方甄选(01797.HK)首次覆盖给予“买入”评级,当前股价21.26 HKD(截至2026年8月7日收盘价),对应FY2026-FY2028 PE约36/29/25X。
关键图表
图1. 东方甄选发展历程

图3. 东方甄选定位
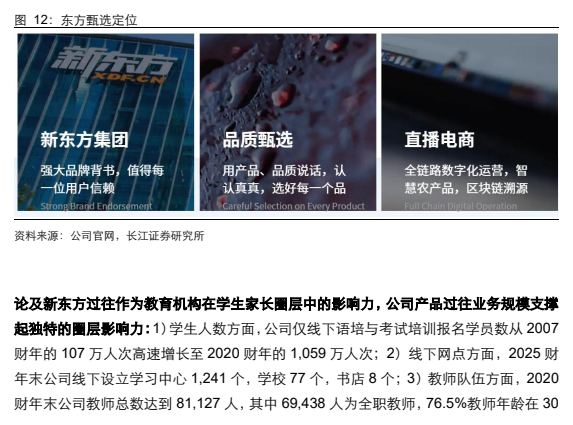
图4. 主播年龄分布、主播学历情况、女性主播占比

图6. 东方甄选抖音直播上架商品/销量/销售额一级品类分布TOP5 (2025/7/26-2026/7/25)

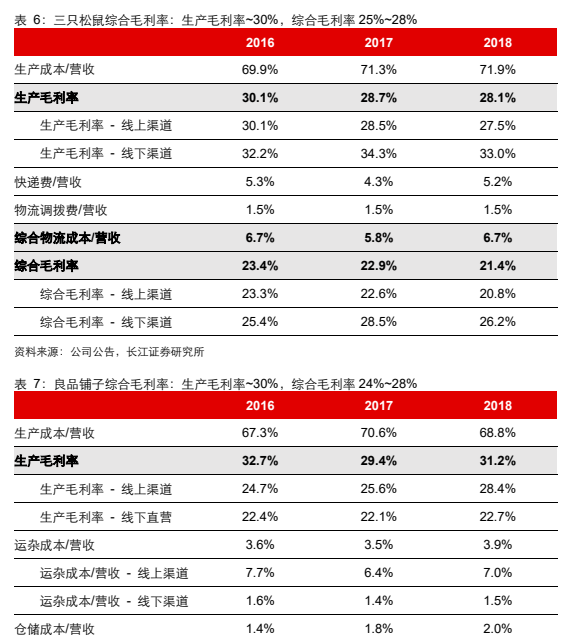
图7. 表6: 三只松鼠综合毛利率及生产成本/营收情况