专题研究报告:公募基金指数化投资发展研究
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
国信证券对2004年至2026年上半年中国公募基金及指数化投资的发展轨迹进行了全面系统梳理。 数据显示,公募基金总数量由110只增至14351只(复合年增长率24.2%),资产净值由1716亿元增至38.6万亿元(复合年增长率27.2%),份额由1633亿份增至33.1万亿份。 指数基金资产净值由173亿元攀升至6.42万亿元(复合年增长率30.1%),份额增至5.09万亿份;虽然其在全部公募基金中的资产净值与份额占比长期均值仅为10%,但在非货币公募基金中,2024年至2026年上半年的平均规模占比已达到30%左右,已成为市场重要投资方式。 结构分化显著:股票型基金中指数化已成主流,2015年以来股票型指数基金规模占比平均在73%以上,QDII指数基金在2022-2026年上半年资产净值与份额占比也均超70%;而债券型指数基金起步晚、占比仍低,近些年规模占比仅约10%左右,尚未成为债券基金主流。 公募整体结构也呈现出由股票/混合型为主导向前半段较低的债券型与货币市场型基金大幅迁移的长期特征。
主要观点
- 公募基金整体数量与规模长期高增,资产净值与份额增速明显高于数量增速。
- 指数基金整体规模占比历史平均偏低,但非货币公募中指数化投资规模占比已达30%左右。
- 指数基金的资产净值与份额大幅增长集中在两个关键子区间,且数量在2026年上半年增至3809只。
- 指数化投资已确立为股票型基金的主流投资方式,规模占比持续维持历史高位。
- 指数化投资目前仍非债券型基金的主流投资方式,其发展主要在2011年之后起步。
- QDII与另类投资基金高度指数化,指数产品已占据主导地位。
- 全市场公募产品格局由权益向固收与货币迁移,股票和混合型基金占比大幅收缩。
- 指数基金内部呈现以股票型绝对主导的格局,债券型与QDII近年有所抬升。
论述逻辑
- 梳理公募基金整体历程:数量增至14351只、资产净值达38.6万亿元,确立行业整体高复合增长的宏观背景。
- 剖析指数基金整体规模与占比:揭示指数化在全部基金中占比虽长期处于10%左右低位,但扣除货币基金后已快速提升至约30%,成为核心投资方式。
- 按资产类别纵向对比结构:股票型基金(自2015年以来资产净值和份额占比平均达73.4%和76.2%)、QDII基金(2022年至2026年上半年资产净值和份额占比平均为70.3%和72.5%)与另类投资基金(自2016年以来资产净值占比平均达69.0%)已成为主流投资方式;而债券型基金(2019年至2026年上半年资产净值和份额占比仅10.7%和8.85%)指数化程度依旧极低。
- 解构全市场结构演化对指数化发展的制约:全市场中货币与债券基金占比提升至70%以上,解释了为何股票指数高增却未能在全公募口径下拉高总指数化渗透率的深层原因。
关键展望
- 提示海外市场波动风险及政策效果不及预期风险。
推荐标的
- 报告未明确给出推荐标的。
关键图表
图1. 公募基金的数量、资产净值、份额
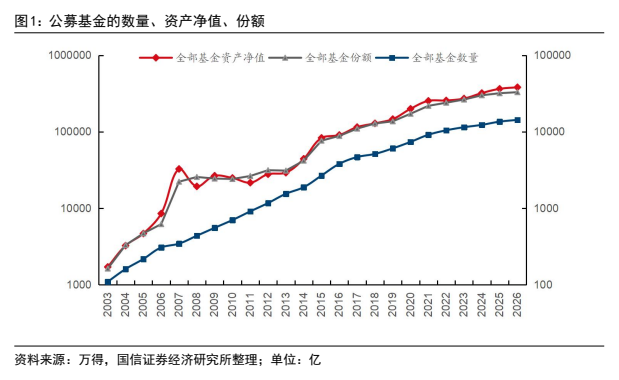
图2. 指数的数量、资产净值、份额的对数增长率
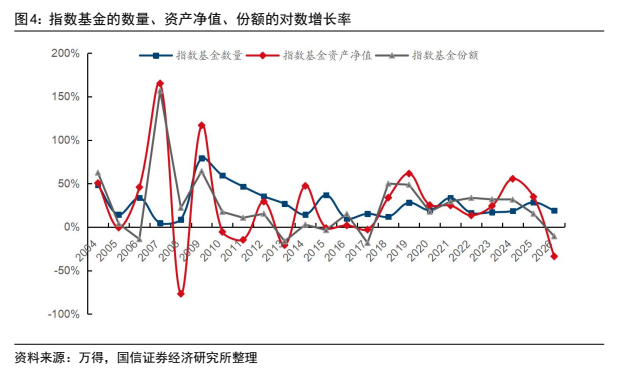
图3. 股票型指数基金的数量、资产净值、份额

图4. 股票型指数基金的数量、资产净值、份额占全部股票型基金和偏股混合型基金的比例

图5. 债券型指数基金的数量、资产净值、份额占全部债券型基金和非偏股混合型基金的比例

图6. 另类投资指数基金的规模

图7. 公募基金产品资产净值的结构分布

图8. 公募基金产品
