中邮证券 小金属行业2026年下半年投资策略:供给刚性铸就底色,AI浪潮重塑需求
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本报告分析了锡、铟、钽、钨、稀土五种小金属在2026年下半年的投资策略。 核心逻辑在于供给端刚性与AI浪潮带来的需求爆发,导致供需缺口扩大,推动价格中枢上行。 锡受缅甸复产缓慢及AI焊料需求驱动,长期供不应求;铟受益于800G/1.6T光模块对磷化铟需求的指数级增长;钽受AI服务器及半导体靶材拉动,供需显著错配;钨受战略属性及海外废钨出口禁令影响,国内外价差有望扩大;稀土在合规管控下废料供应偏紧,氧化镨钕价格短期看多。
主要观点
- 锡矿供给弹性弱,AI焊料需求带来长期供需缺口。
- 光模块升级驱动磷化铟需求指数级增长。
- 钽供给脆弱,AI服务器拉动需求爆发。
- 钨供给持续紧缺,国内外价差或进一步扩大。
- 稀土合规管控收紧废料供应,氧化镨钕价格短期看多。
- AI算力硬件成为钽电容核心增长曲线。
论述逻辑
- 供给刚性(资源集中、开采受限、政策管控)+ 需求重塑(AI算力、光模块、先进制程)→ 供需缺口扩大 → 价格中枢上行。
关键展望
- 锡价处于长期上行趋势。
- 钽价中枢有望持续上行。
- 下半年钨价有望冲击60万元/吨。
- 氧化镨钕价格短期看多。
推荐标的
- 建议关注云南锗业、锡业股份、华锡有色、中钨高新、厦门钨业、东方钽业等。
关键图表
图1. 图表 4: 上期所库存(吨)
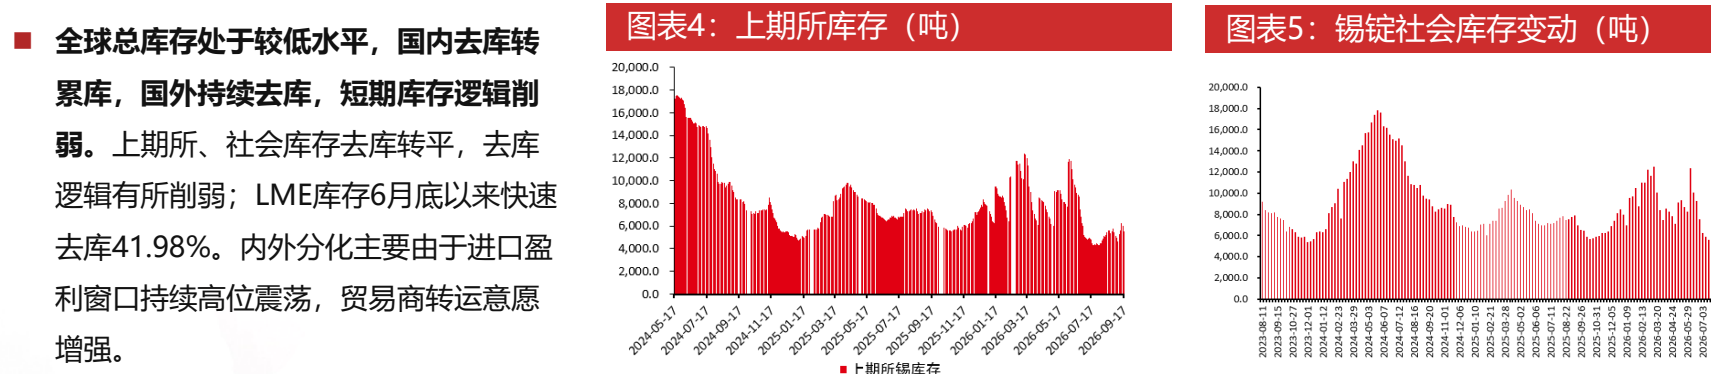
图2. 图表 11: 中国精铟、原生铟、再生铟产量(吨)
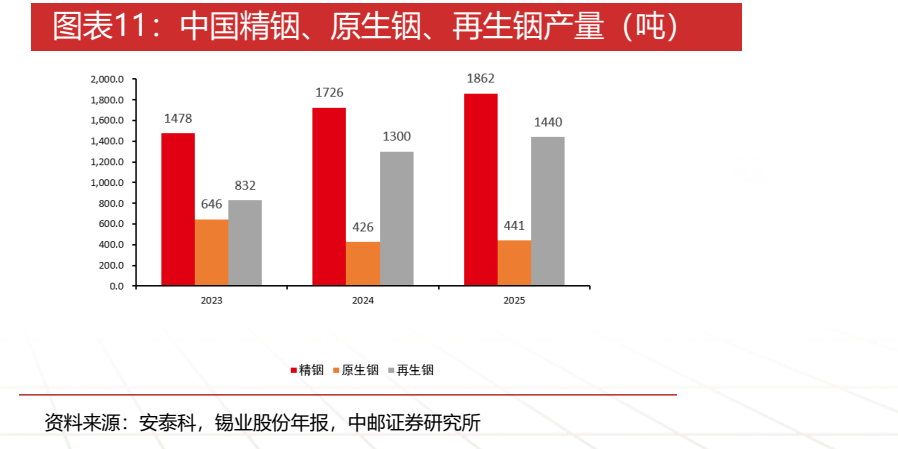
图3. 图表 15: 激光器构成
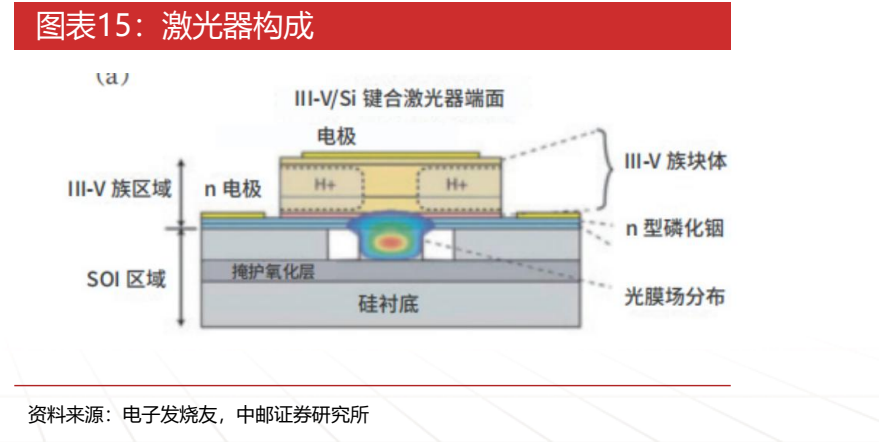
图4. 图表 20: 半导体钽靶材示意图

图5. 图表 25: 国内钨下游变化
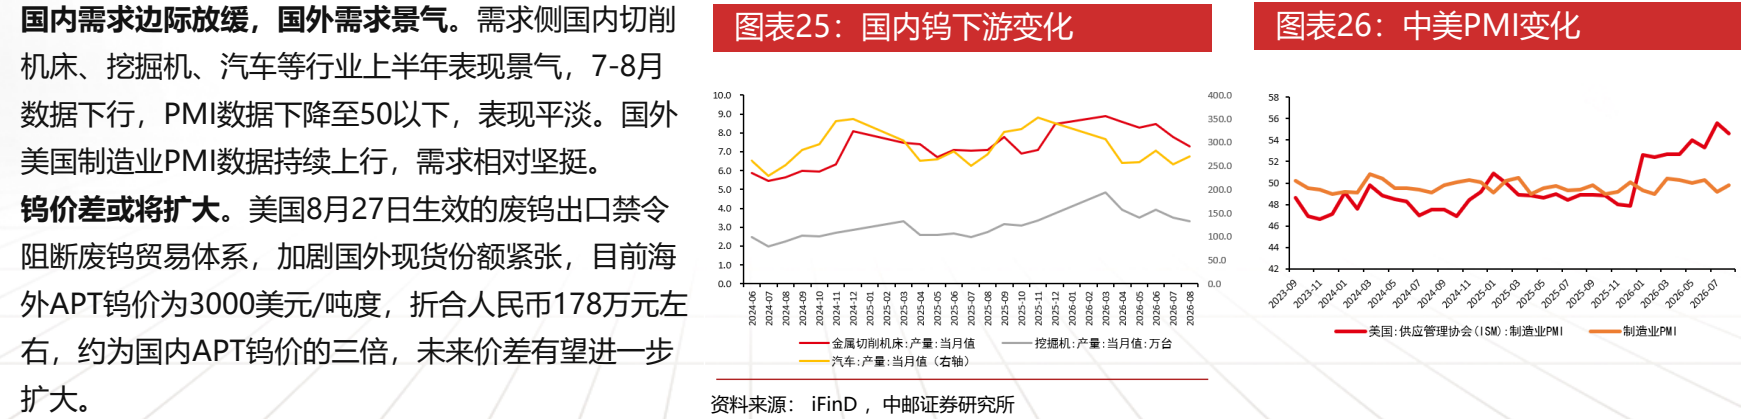
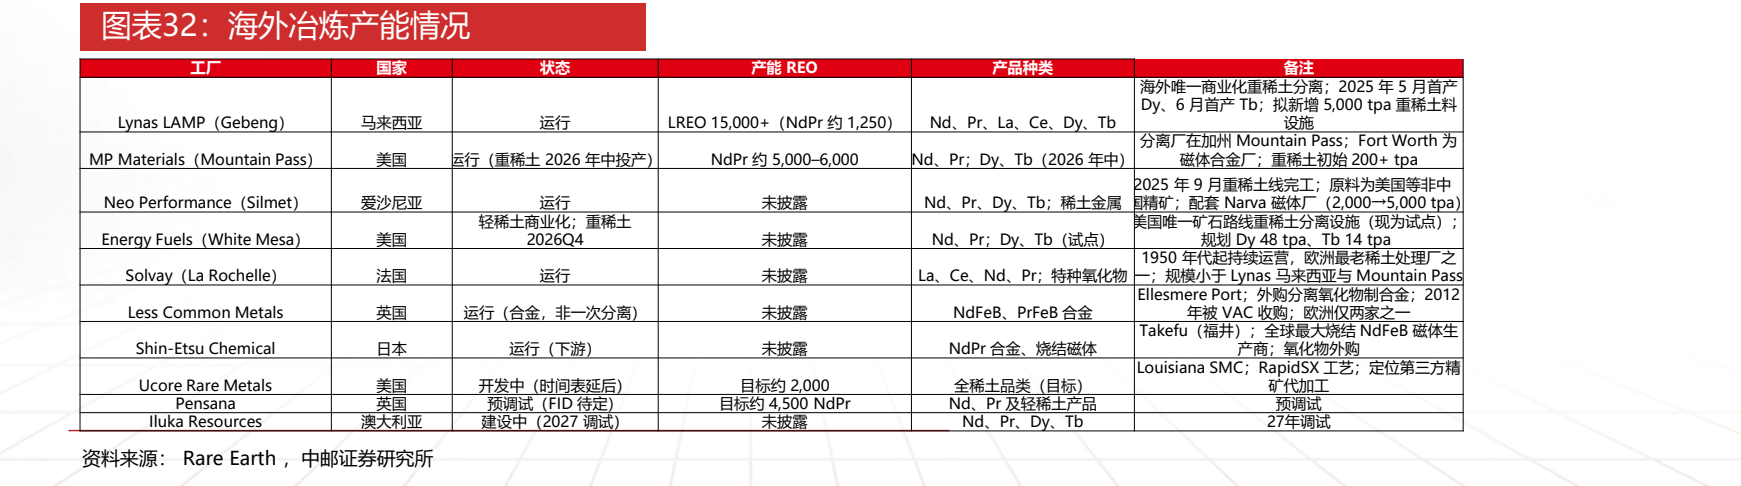
图6. 图表 32: 海外冶炼产能情况