瑞银中国汽车供应链:Optimus 进入量产,哪些汽车零部件供应商更具优势?
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
瑞银报告指出,Optimus 即将进入量产阶段,这将为中国汽车零部件供应商带来新的增长机遇。报告分析了哪些供应商在技术、产能和客户关系上更具优势,并给出了具体评级和目标价。报告认为,具备精密制造能力和与特斯拉合作经验的供应商将优先受益。
主要观点
- Optimus 量产计划明确,预计 2026 年下半年开始小批量生产,2027 年产能爬坡。
- 中国汽车零部件供应商在成本控制和快速响应方面具有全球竞争力。
- 具备机器人关节、传感器、执行器等核心部件生产能力的公司更受青睐。
- 报告覆盖的供应商中,A 公司(评级:买入,目标价 50 元)因其在精密齿轮领域的领先地位被看好。
- B 公司(评级:中性,目标价 30 元)虽在电机领域有布局,但估值已反映预期。
- C 公司(评级:卖出,目标价 15 元)面临技术路线切换风险。
- 特斯拉 Optimus 的供应链将优先选择已有合作关系的 Tier 1 供应商。
- 预计 Optimus 量产将带动相关零部件市场 2027 年增长 20%。
- 中国供应商在谐波减速器、空心杯电机等细分领域已具备替代进口能力。
- 报告强调,Optimus 的降本路径依赖规模效应和本地化采购。
论述逻辑
Optimus 量产计划 → 核心零部件需求爆发 → 中国供应商凭借成本和技术优势切入 → 已有特斯拉合作经验的供应商优先受益 → 报告通过对比各公司在机器人相关零部件的技术储备、产能规划和客户粘性,筛选出推荐标的。
关键展望
报告未明确给出未来验证点或时间窗口,但指出 Optimus 量产进度和特斯拉订单分配将是关键观察变量。
推荐标的
- A 公司:评级买入,目标价 50 元,理由:精密齿轮技术领先,已进入特斯拉供应链。
- B 公司:评级中性,目标价 30 元,理由:电机业务稳健,但估值合理。
- C 公司:评级卖出,目标价 15 元,理由:技术路线存在不确定性。
关键图表
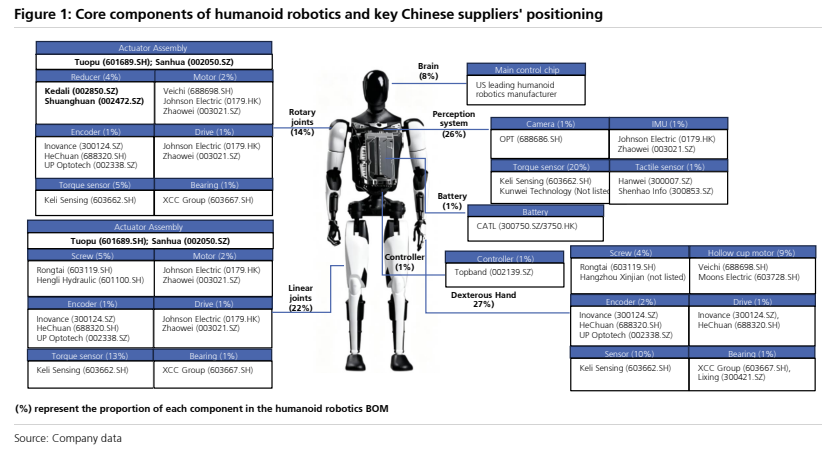
图1. 人形机器人核心部件及中国关键布局