花旗 亚洲经济与策略日报:债券拍卖前瞻,即将举行的活动
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
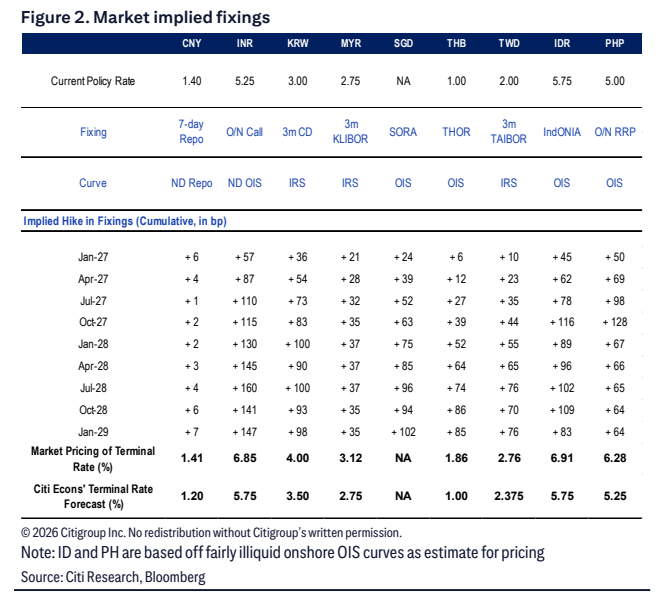
本期花旗亚洲经济与策略日报聚焦菲律宾、泰国、印尼与印度的债券拍卖前瞻,并提示即将公布的菲律宾/泰国CPI、德国工厂订单、欧元区零售销售、美国贸易数据以及美联储Bowman与Williams讲话。 近期报告结论为:印尼IndoGBs可保持获支撑,但当前迈向有意义反弹的门槛高;菲律宾巨型RTB发行足以填补融资缺口,但年内毛供给仍相对沉重;泰国拍卖需求可能温和,FY27供给动态或有所改善;印度拍卖需求可能保持低迷。 数据前瞻方面,10月6日泰国9月CPI花旗预测同比3.1%(与市场一致,前值2.53%)、核心1.6%;菲律宾9月CPI花旗预测同比7.1%(市场6.8%,前值6.1%)、环比0.9%。 市场隐含定价显示,至2027年10月菲律宾、印尼、印度累计隐含加息分别达+128bp、+116bp、+115bp,且八个有报价市场的市场定价终端利率均高于花旗经济学家的终端利率预测(如菲律宾6.28%对5.25%、印尼6.91%对5.75%)。 交易层面,报告维持六项建议:做多TWD/KRW/MYR篮子对空CNY/THB/SGD(目标4%、止损2%)、做多INR/IDR对空PHP(目标3%、止损1.5%)、做多2个月USD/CNH看涨价差(目标37bp)、泰国2s10s走平(目标+60bp下方)、支付1年SGD SORA对收美元互换(目标-100bp)以及做多30年期中国国债(目标1.80%)。
主要观点
- 本期为菲律宾、泰国、印尼与印度的债券拍卖前瞻,并提示PH/TH CPI、德国工厂订单、欧元区零售销售、美国贸易数据及美联储Bowman与Williams讲话等即将发生的事件。
- 印尼:IndoGBs可保持获支撑,但当前迈向有意义反弹的门槛高。
- 菲律宾:巨型RTB发行足以填补融资缺口,但进入年末毛供给仍相对沉重。
- 泰国:拍卖需求可能温和;FY27供给动态或有所改善。
- 印度:拍卖需求可能保持低迷。
- 10月6日数据前瞻:泰国9月CPI花旗预测同比3.1%(市场3.1%,前值2.53%)、环比0.4%、核心同比1.6%;菲律宾9月CPI花旗预测同比7.1%(市场6.8%,前值6.1%)、环比0.9%(市场0.7%)。
- 市场隐含固定利率显示紧缩预期:至2027年10月累计隐含加息菲律宾+128bp、印尼+116bp、印度+115bp;除SGD无报价外,八个市场的市场定价终端利率均高于花旗经济学家的终端利率预测。
- 核心外汇相对价值交易:做多TWD/KRW/MYR等权篮子(各+0.3%)对做空CNY/THB/SGD(各-0.3%),目标4%、止损2%、持有收益0.16%/月,入场/现值100.81;理由是美元极度依赖美国数据,且需要能源价格与AI叙事的清晰化才能推动美元决定性走势。
- 第二项外汇交易:做多INR与IDR等权篮子对做空PHP(剩余半仓),目标3%、止损1.5%、持有收益0.04%/月,入场/现值99.01。
- 人民币交易:以13.6bp买入2个月USD/CNH看涨价差(2026年11月2日到期,行权价6.695/6.72,1000万美元名义),目标37bp、止损0;理由包括中国7月出口商结汇比例由6月的53%降至48%。
- 利率交易:泰国2s10s NDIRS走平(+85bp入场,目标+60bp下方,止损+100bp上方,持有收益-1.2bp/m,入场/现值+88.2bp);支付1年SGD SORA对收0.7x1年美国互换(-140bp入场,目标-100bp,止损-160bp下方)。
- 做多30年期中国国债:入场2.088%、目标1.80%,反弹至2.2%倾向加仓、综合止损2.25%;理由包括超长期国债供给或于4Q26回落、中国宣布的RMB360bn计划或提振久期需求,以及10y30y利差处于3年移动平均+1SD的宽端、预计反转。
论述逻辑
- 亚洲多国债券集中供给与拍卖需求分化 → 花旗逐国判断:印尼国债有支撑但反弹门槛高、菲律宾巨型RTB可填补缺口但年内毛供给重、泰国需求温和且FY27供给或改善、印度需求低迷 → 结合10月6日泰国/菲律宾CPI及德国工厂订单、欧元区零售销售、美国贸易数据、美联储官员讲话等事件窗口 → 市场隐含固定利率显示紧缩定价普遍高于花旗经济学家的终端利率预测 → 在美元走势高度依赖美国数据、且需能源价格与AI叙事明朗的背景下,报告转向相对价值与曲线/久期交易:多TWD/KRW/MYR对空CNY/THB/SGD、多INR/IDR对空PHP、做多USD/CNH看涨价差、泰国2s10s走平、支付SGD SORA对收美元互换、做多30年期中国国债。
关键展望
- 10月6日泰国9月CPI:花旗预测同比3.1%、环比0.4%、核心同比1.6%(市场分别为3.1%、0.5%、1.6%)。
- 10月6日菲律宾9月CPI:花旗预测同比7.1%、环比0.9%(市场6.8%、0.7%)。
- 其他即将公布事件:德国工厂订单、欧元区零售销售、美国贸易数据、美联储Bowman与Williams讲话。
- 菲律宾进入年末毛供给仍相对沉重;泰国FY27供给动态可能有所改善。
- 中国超长期国债供给或于4Q26回落,为30年期CGB交易的依据之一。
- 交易风险提示:篮子交易面临出口正常化与AI叙事落空风险;INR/IDR对PHP交易面临资金外流恢复、BSP相对更重干预及BSP较BI/RBI更鹰派的风险。
推荐标的
- 做多TWD/KRW/MYR等权篮子 vs 做空CNY/THB/SGD(3m远期/NDF,参考价USDTWD 31.59、USDKRW 1367.375、USDCNY 6.723、USDTHB 33.066、USDSGD 1.264;MYR经3m票据建仓,现汇4.037):目标4%,止损2%,持有收益0.16%/月,入场/现值100.81,当前PnL 0.81%。
- 做多INR与IDR等权篮子 vs 做空PHP(剩余半仓;3m参考价USDINR 95.52、USDIDR 17852.65、USDPHP 62.805):目标3%,止损1.5%,持有收益0.04%/月,入场/现值99.01,当前PnL -0.99%。
- 做多2个月USD/CNH看涨价差(2026年11月2日到期,行权价6.695/6.72,1000万美元名义):13.6bp买入,目标37bp,止损0,入场/现值9.42bp,当前PnL -4.2bp。
- 泰国2s10s NDIRS走平(USD 5k dv01):+85bp入场,目标+60bp下方,止损+100bp上方,持有收益-1.2bp/m,入场/现值+88.2bp,当前PnL -3.6bp(含滚动与持有收益)。
- 支付1年SGD SORA vs 收取0.7x1年美国互换SOFR(SG腿USD 10k dv01、美国腿USD 7k):-140bp入场,目标-100bp,止损-160bp下方,入场/现值-137bp,当前PnL +2bp。
- 做多30年期中国国债(USD 10k dv01):入场2.088%,目标1.80%,反弹至2.2%倾向加仓、综合止损2.25%,入场/现值2.099%,当前PnL -0.8bp。
关键图表
图1. 亚洲新兴市场即将举行的活动
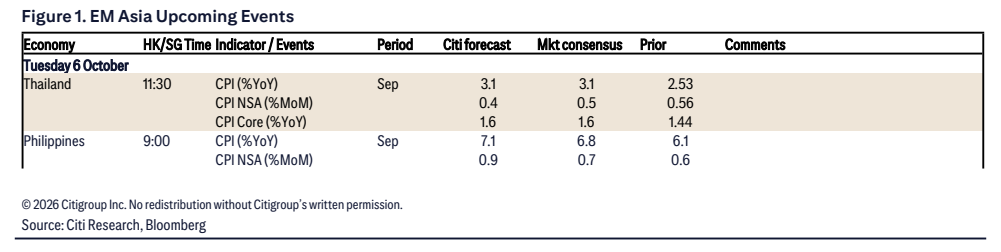
图2. 市场隐含定盘价