华创证券 先进封装材料行业深度报告:算力向上,材料先行——先进封装材料的增量逻辑
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
AI与高性能计算需求爆发推动先进封装从后道制造向系统级集成平台演进,成为突破先进制程微缩物理瓶颈的关键路径。 根据Yole数据,全球先进封装市场规模预计由2024年的407.6亿美元增长至2029年的674.4亿美元,CAGR达10.6%,占全球封测市场比重将由40.2%提升至约50%。 Chiplet架构、HBM高密度垂直堆叠以及原生三维逻辑折叠等技术革新,带动封装形态向Fan-out、2.5D/3D及无凸点混合键合演进。 工艺复杂度的剧烈提升直接推动材料用量与性能要求升级,弗若斯特沙利文预计全球先进封装材料市场将于2030年增至1,647亿元,中国市场同期增至365亿元(2026-2030年CAGR达12.0%,高于全球同期9.3%的增速)。 国内长电科技、通富微电、盛合晶微等封测龙头加速平台建设与扩产,工艺步骤增加和材料性能升级为本土材料供应商创造了广阔的替代与导入空间,行业首次覆盖给予“推荐”评级。
主要观点
- 全球先进封装市场规模预计在2029年达到674.4亿美元,占封测行业比重提升至约50%。
- 全球先进封装材料市场预计2030年达1647亿元,中国市场增速显著高于全球水平。
- HBM与Chiplet推动先进封装演进,通过TSV结合微凸点或铜—铜混合键合完成多层裸片堆叠(堆叠层数无法从文本确认),互连间距持续缩小倒逼封装内连接与键合工艺向铜柱、微凸点及无凸点混合键合演进。
- 多层RDL成为横向互连核心结构,层数增加与线宽缩小推升光刻胶、介电及电镀材料用量。
- 混合键合技术消除焊料微凸点限制,互连密度可达传统微凸点的约10倍并向亚微米级拓展。
- 韬定律与逻辑折叠重构芯片架构,在固定器件节点上将晶体管密度提升约55%。
- 逻辑折叠要求极高界面平坦度,铜焊盘凹陷需控制在5nm以内,带动超高纯CMP与电镀材料需求。
- 中国封测厂商在全球具备较强竞争力,2024年前十大封测厂中中国大陆企业占据四席。
- IC载板在芯片封装中成本占比突出,AI/HPC驱动ABF载板大尺寸化并推进玻璃芯基板探索。
- 先进封装材料价值量提升遵循三条核心逻辑:工序增加、尺寸微缩及功耗面积扩大。
- 高深宽比TSV与减薄工艺催生新需求,电镀填充深宽比可达20:1,临时键合材料已实现规模出货。
论述逻辑
- AI/HPC算力需求爆发与晶体管物理微缩放缓 -> 催生Chiplet、HBM、2.5D/3D及逻辑折叠原生三维集成架构 -> 封装工艺新增TSV、多层RDL、微凸点、减薄及直接混合键合工序 -> 大幅提高加工频次并对平坦度、纯度与散热提出极限要求 -> 驱动封装基板/ABF膜、封装光刻胶、介电材料、高纯靶材、电镀化学品、CMP抛光材料、底填/塑封料及热界面材料需求扩容与价值量倍增 -> 伴随国内主流封测大厂加速扩产与验证,本土优质材料供应商迎来广阔的导入与放量机遇。
关键展望
- 全球先进封装市场规模预计于2029年达到674.4亿美元(2024-2029年CAGR为10.6%),占全球封测市场比重将提高至约50%。
- 全球先进封装材料市场预计2026年达到1154亿元,2030年增至1647亿元;中国市场预计2030年达365亿元(2026-2030年CAGR为12.0%),全球占比提高至22.2%。
- 行业面临AI算力需求放缓、先进封装产业化不及预期、下游客户认证周期过长及国际贸易摩擦等风险。
推荐标的
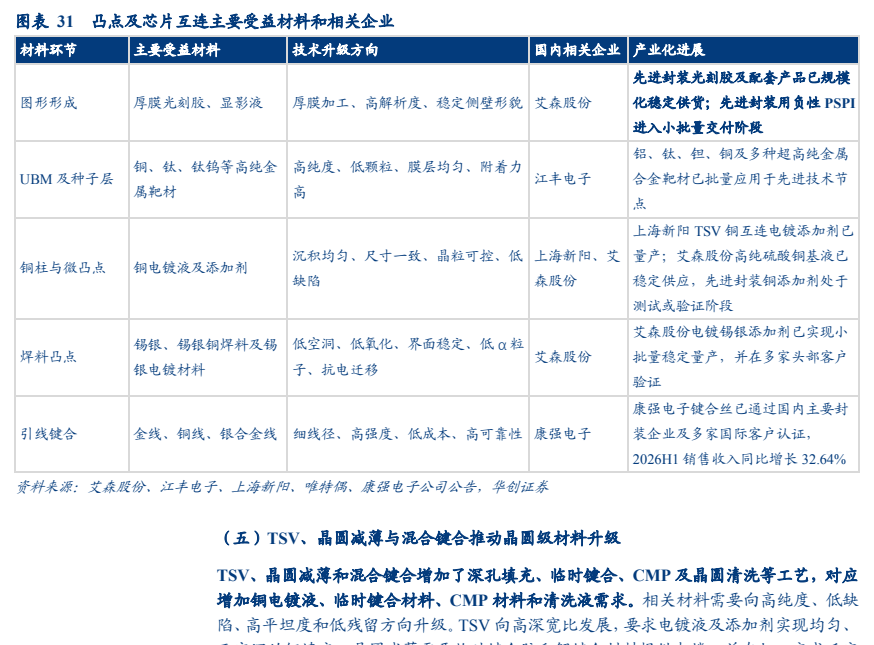
- 鼎龙股份(建议关注):CMP抛光垫国内龙头地位稳固,半导体封装PI已有3款产品取得多家客户订单并加速放量,临时键合胶实现持续稳定规模出货,TSV抛光液已通过国内先进封装龙头客户验证。
- 安集科技(建议关注):先进封装用TSV/TGV及混合键合抛光液顺利推进并持续放量,2026年上半年集成电路大马士革电镀液及添加剂、硅通孔(TSV)电镀液及添加剂均进入量产阶段并实现销售。
- 江丰电子(建议关注):超高纯金属溅射靶材龙头,超高纯铝、钛、钽、铜及合金靶材打破进口垄断,成为台积电、SK海力士、中芯国际等知名半导体芯片制造厂商的认证供应商。
- 中船特气(建议关注):电子特种气体龙头,高纯溴化氢、高纯三氯化硼纯度达5N,高纯乙硅烷纯度达4N8,上海子公司年产600吨前驱体充装产线基本建成调试中。
- 上海新阳(建议关注):适用于TSV工艺的铜互连电镀添加剂已实现3D-TSV微孔高效电镀填充(深宽比可达20:1),2026年上半年电镀液及添加剂系列销售额同比增长超30%。
- 艾森股份(建议关注):构建“电镀液及添加剂+光刻胶”矩阵,先进封装领域光刻胶及配套产品实现规模化稳定供货,电镀锡银添加剂实现小批量稳定量产并在头部客户验证。
- 飞凯材料(建议关注):先进封装用厚膜负性光刻胶通过国内主流封装厂验证并形成小批量订单,临时键合材料取得新进展并形成小批量订单。
- 华海诚科(建议关注):先进封装环氧塑封料与胶黏剂布局领先,GR910K在BGA打破日系垄断,重点推进FC底填胶与液态塑封料(LMC)产业化。
- 联瑞新材(建议关注):先进无机粉体材料领先企业,2.5D先进封装用Top cut 3μm球形氧化硅进入工程化阶段,LMC用球形二氧化硅进入产业化,UF用亚微米球形氧化铝已实现产业化并结题。
- 德邦科技(建议关注):晶圆UV膜、固晶胶、TIM1.5/TIM2稳定批量供货,芯片级导热材料TIM1顺利通过国内重要封测客户全套可靠性验证,DAF/CDAF膜与底填胶实现小批量交付。
- 天承科技(建议关注):完成大马士革、TSV、RDL、凸点及玻璃基板通孔(TGV)金属化电镀液研发与储备,TSV电镀添加剂对标国际品牌推进头部客户导入。
- 金宏气体、中巨芯、晶瑞电材、彤程新材、雅克科技(建议关注):电子特气、高纯湿化学品、前驱体及光刻胶等关键半导体材料持续放量与高端替代。
关键图表
图1. 表 2: 半导体 性 能 提升 由 晶体 管 微缩 向 系统 级 优化 转变
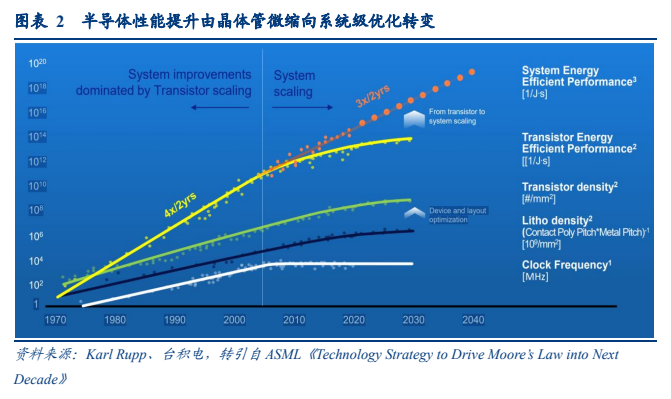
图2. 图表 5: 下 一 代 HBM 堆 及 互 连 技术 演进 路 线 三
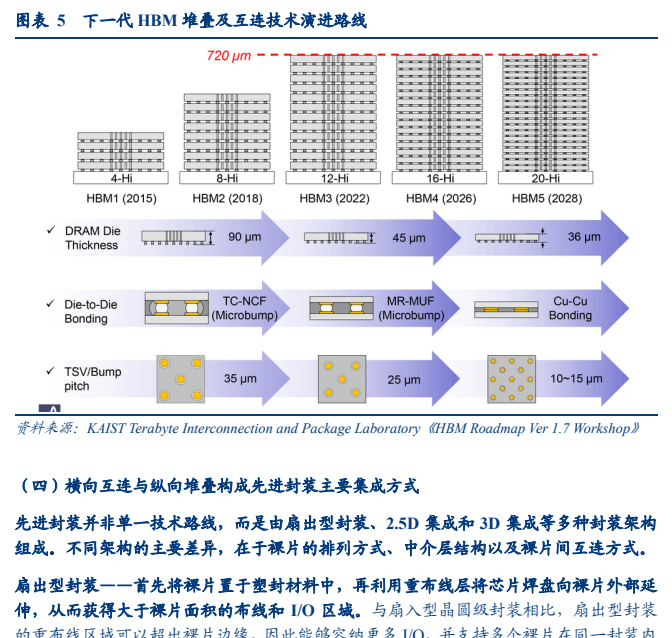
图3. 图表 9: 一 一
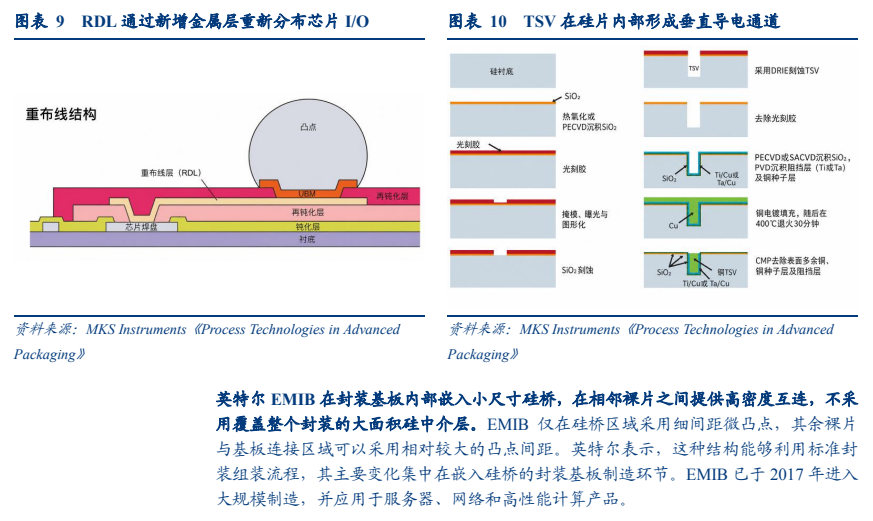
图4. 表 14: 混合 键 合 的 互 连 间距 与 互 连 密度 较 TSV 等 技术 可 实现 进一步 提升
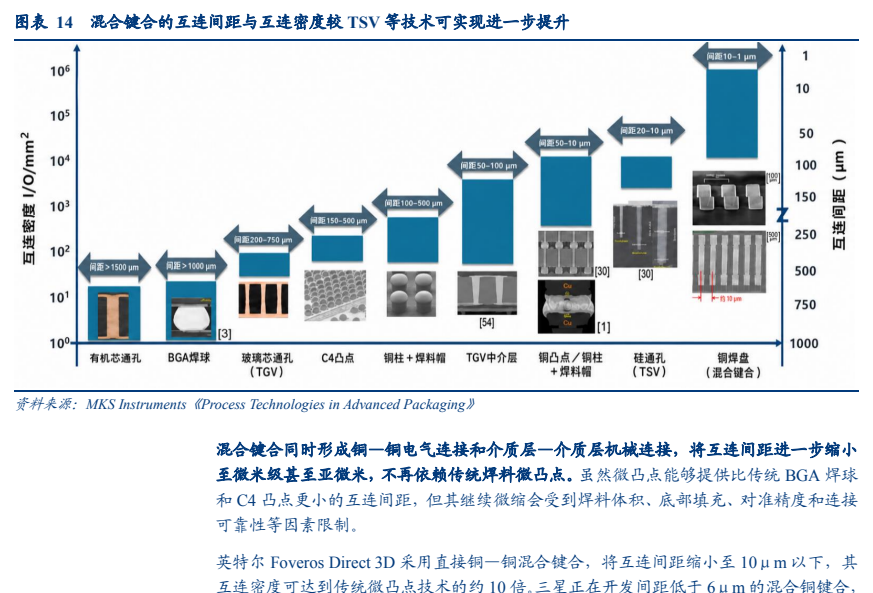
图6. 表 23: 全 球 半导体 先进 封装 材料 市 场 规模 BR 24 ”中国 半 导体 先进 封装 材料 市 场 规 模
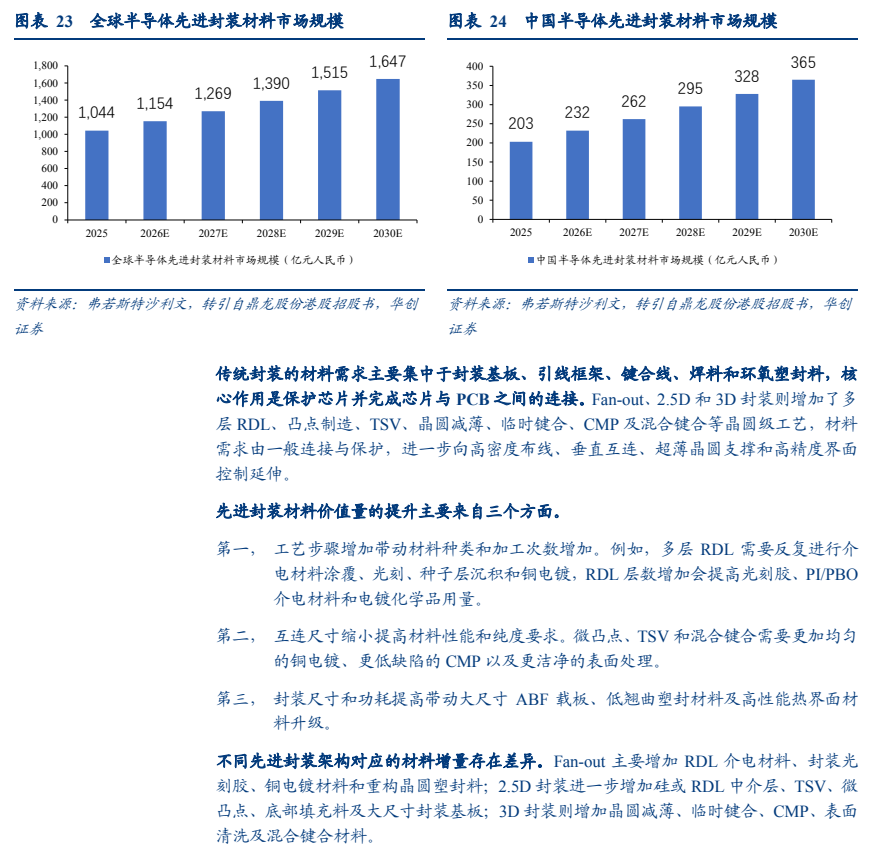
图7. 图表 29: 第二层RDL钝化介质 RDL人金属布线层 mn 焊料四点 第一层RDL印化介质
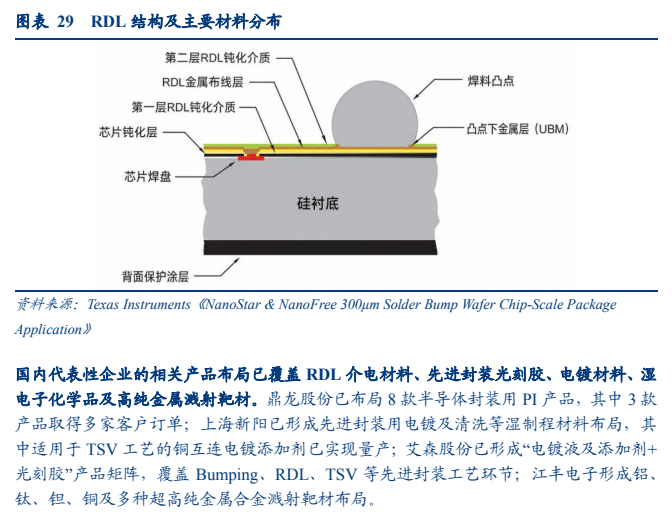
图8. 表 31: 凸 点 及 汞 片 互 连 主要 受益 材料 和 相关 企业 本 内 先进 封装 光 刻 胶 及 配套 产品 已 规模 图 形 形 成 厚 膜 光 刻 胶 、 显 影 液 | 厚 膜 加 工 、 高 解析 度 、 稳 定 侧 壁 形 艾 股份 化 稳定 供 货 ; 先进 封装 用 负 性 PSPI