德意志银行:德银 Hsueh On Oil:为什么石油还没有降价?
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
这份报告回应市场疑问:在中东原油流出改善已成共识的情况下,为什么油价跌幅有限。 分析师 Michael Hsueh 认为油价仍有明显下行空间,但给出三个原因解释为何本轮跌幅小于6月且兑现更慢。 一是时间问题:6月MOU以来3个月内油市缺口超过2 mmb/d,库存可能减少240 mmbbl,补库需求上升,且正常原油流量9月下旬才恢复、需要持续才能实质影响库存。 二是成品油市场未受益:9月成品油出口较2月仍低三分之二,炼厂开工或维持低位、裂解价差高企,叠加中国暂停10月成品油出口和美国柴油出口禁令的可能性,禁令威胁目前更多是施压欧洲释放库存的筹码,本周已有至少一次双边请求。 三是美伊之间没有临时协议:与6月MOU(错误地)提供了流量正常化可外推的预期不同,第三艘航母或于11月抵达该地区,伊朗在其他战线升级的风险犹存。 若中东原油出口在年底前保持强劲,报告认为最可能的结局是对其Q4布伦特USD 95/bbl预测构成下行风险,且可能随库存重建证据累积而渐进显现。 看涨情形方面:WTI尤其是布伦特的投机持仓相当克制,若伊朗对产油基础设施再升级可能引发大幅反应;Dated Brent对近月升水上升而M1-M2价差走弱背离,可能是实物紧张被低估,也可能是VLCC运价抬升的副作用。 报告最后指出,PMPU(生产商、贸易商、加工商和用户)自5月以来减少布伦特净空头,是推高价格的参与者之一,若认定期货曲线显贵,可能重新建立对冲。
主要观点
- 共识已固化于中东原油流出改善,但报告认为油价仍有明显下行空间,只是跌幅小于6月、兑现更慢。
- 原因一(时间):6月MOU以来3个月油市缺口超过2 mmb/d,库存可能减少240 mmbbl,补库需求上升;正常原油流量9月下旬才恢复,需持续才能实质影响库存。
- 原因二(成品油):成品油市场未受益于流量改善,9月出口较2月仍低三分之二,炼厂开工或保持低于常态、裂解价差高企。
- 中国暂停10月成品油出口、美国柴油出口禁令可能性加剧成品油紧张;禁令威胁目前更多是促使欧洲释放库存的筹码,本周已有至少一次双边请求。
- 原因三(地缘):美伊之间目前没有临时协议,与6月MOU(错误地)提供了流量正常化可外推的预期不同;美国经济施压得手可能意味着伊朗在其他战线升级的风险,第三艘航母或于11月抵达该地区。
- 后续需观察欧洲库存释放能否得到确认(或未能确认)。
- 仍看四季度下行风险:若中东原油出口年底前保持强劲,最可能的结局是对Q4布伦特USD 95/bbl预测构成下行风险,且可能随库存重建证据累积而渐进出现。
- 看涨情形一:WTI尤其布伦特投机持仓相当克制,若伊朗对产油基础设施再升级可能引发大幅反应;安全分析称伊朗已能通过囤积部件和加固地下设施恢复导弹生产,并有俄罗斯技术援助改善弹道导弹能力。
- 看涨情形二:Dated Brent对近月升水上升而M1-M2布伦特价差走弱,两者通常应同步;可能是实物市场紧张被低估,也可能是VLCC运价抬升的副作用,欧洲炼厂或愿为北海BFOET等近程货源支付溢价。
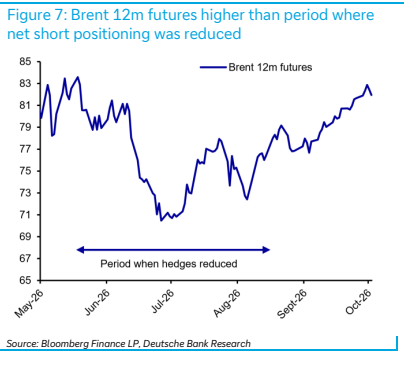
- 谁在推高布伦特:PMPU(生产商、贸易商、加工商和用户)自5月以来减少布伦特净空头持仓,推高了价格;若认定期货曲线开始显贵,可能在比5月以来减仓更好的水平重建对冲。
论述逻辑
- 共识固化于中东原油流出改善 → 但油价跌幅小于6月、下跌尚未充分兑现 → 报告给出三重解释:时间上,6月MOU后3个月油市缺口超2 mmb/d、库存或减少240 mmbbl,正常流量9月下旬才恢复且需持续才能影响库存 → 结构上,成品油未受益,9月出口较2月仍低三分之二、炼厂开工受抑、裂解价差高企,中国暂停10月出口与美国柴油禁令威胁加剧紧张并施压欧洲释放库存 → 地缘上,美伊无临时协议,第三艘航母或11月抵达,伊朗升级风险未消除 → 结论:若中东出口强势贯穿年底,Q4布伦特USD 95/bbl预测面临下行风险 → 报告同时列出看涨约束:投机持仓克制放大伊朗再升级(导弹产能恢复+俄罗斯技术援助)时的冲击、Dated Brent与M1-M2背离或反映实物紧张或VLCC运价、PMPU减空单推价但若曲线显贵可能回补对冲 → 因此下跌可能更渐进而非立即兑现。
关键展望
- 若中东原油出口在年底前保持强劲,Q4布伦特USD 95/bbl预测存在下行风险。
- 第三艘美军航母或于11月抵达该地区。
- 关注欧洲库存释放能否得到确认(或未能确认)。
- PMPU若认定期货曲线开始显贵,可能在此前减仓更好的水平重建对冲。
- 中国炼厂已暂停10月成品油出口以补充库存;美国柴油出口禁令仍是可能性而非已落地政策。
- 伊朗若对产油基础设施再升级,可能引发大幅价格反应(因投机持仓克制)。
推荐标的
- 报告未明确给出推荐标的;本篇为原油商品观点文章,唯一量化价格预测为Q4布伦特USD 95/bbl,且报告指出该预测面临下行风险。
关键图表
图1. 三季度全球观察到的库存可能下降了2.4亿桶(百万桶)
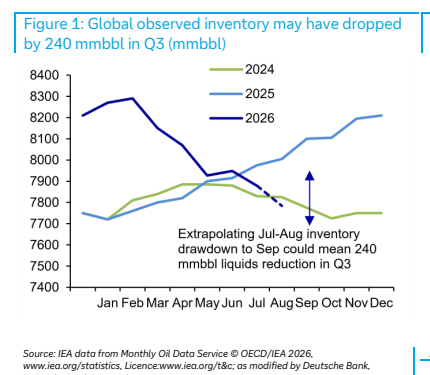
图2. 中东成品油出口仍较此前下降三分之二

图3. 美国墨西哥湾沿岸柴油(ULSD)裂解价差高于二季度(美元/桶)
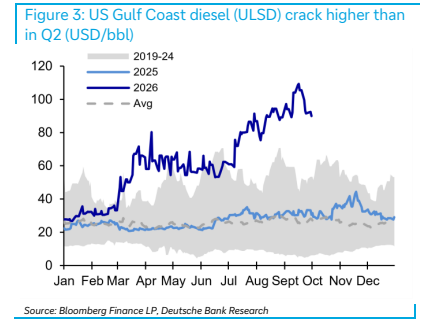
图4. ICE布伦特非商业持仓目前处于中性,与5月的大幅净多头形成对比
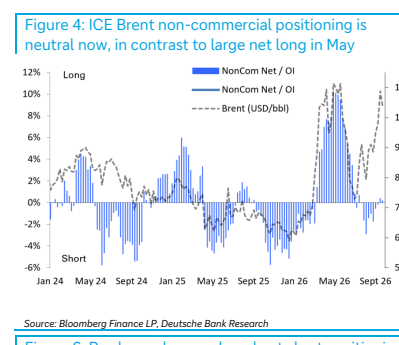
图5. 现货布伦特对近月合约价差上升,而布伦特M1-M2价差下降(美元/桶)
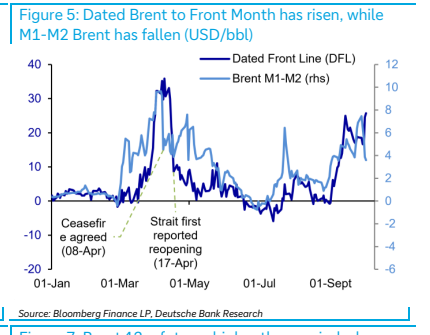
图6. 自5月以来生产商已减少布伦特净空头持仓
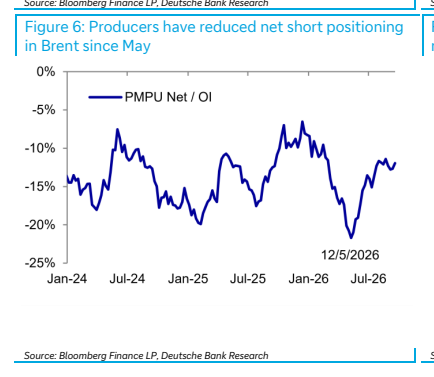
图7. 布伦特12个月期货高于净空头持仓减少时期的水平(布伦特12个月期货)