摩根大通 表后分布式电力:自带发电:第1天至第4天深度研究笔记汇编
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根大通指出,美国正面临电网无法及时弥合的结构性电力缺口,自2023年以来公用事业负荷增长预测已从约24 GW跳升至约166 GW,意味着到2030年存在约50–80 GW的缺口,其中数据中心贡献了约55%的增量需求。 相较于电网并网长达约5年的周期,表后(BTM)现场发电方案仅需12–18个月即可投运,其带来的通电速度优势让超大规模云厂商能提前数年实现算力变现。 现代压裂车队本质上就是15–20 MW的孤岛微型电站,具备天然气处理与瞬态负荷管理能力,油服公司(OFS)天然具备跨界构建表后电力的运营壁垒。 报告通过由天然气供应、发电、配套设施与支持服务构成的“四层架构”对供应商进行拆解,指出可交付性、可融资性与持久性是核心筛选标准。 在覆盖标的中,摩根大通给予 Liberty Energy(LBRT)和 ProPetro Holding(PUMP)“增持”评级,目标价分别为31.00美元和18.00美元;PUMP凭借已签约的多样化客户和正向现金流在可融资性上更具确定性,而LBRT则通过全栈式平台在长期系统持久性与项目金融转化上具备更高弹性。
主要观点
- 美国面临结构性电力短缺,公用事业负荷增长预测自2023年以来从约24 GW激增至约166 GW,推导出2030年存在约50–80 GW的缺口,其中数据中心驱动约55%的增量需求,其他来源包括制造业回流、加密货币、热泵、油气电气化及电动车充电。
- 表后(BTM)发电核心优势在于通电速度,其上线周期约为12–18个月,而电网并网则需要约5年;伴随监管限制与并网阻力,预计2028年及以后50%以上的新增数据中心容量可能采用BTM供电。
- AI算力的核心瓶颈已从芯片转移至电力;超大规模厂商面临极高的延期机会成本(ORCL算力租赁约100亿美元/GW,而AMD硬件与SPCX特定算力金额无法从文本确认),促使厂商优先寻求绕过电网的现场发电方案。
- 油服公司进军BTM具备天然优势,现代压裂车队等同于15–20 MW的孤岛微型电站,兼具现场天然气处理、瞬态负荷管理与快速动员能力,且拥有从柴油转向双燃料及电动的车队转型经验。
- BTM行业采用四层技术栈架构:第一层天然气供应与物流、第二层发电装备、第三层电站配套(BOP)、第四层支持服务;差异化在于能否获得低成本可靠气源并解决偏远地区的最后一公里燃料运输问题。
- Liberty Energy(LBRT)打造从分子到兆瓦的端到端LPI平台,规划2027年底部署1 GW、2029年底部署3 GW;旗下Forte提供25 MW至1 GW的模块化天然气发电,Tempo负责毫秒级AI瞬态负荷响应,Chorus提供24/7五分钟级电网调度套利服务。
- ProPetro(PUMP)旗下PROPWR执行交钥匙战略,锁定2.1 GW卡特彼勒(CAT)框架协议(可选增至2.6 GW),已签约350 MW(目标2026年底达450 MW),规划2032年底部署2.6 GW;项目商业模型以4-6年投资回收期为目标,对应每MW产生0.233-0.375百万美元EBITDA。
- PUMP财务流动性充裕且已实现正向造血,截至2026年第二季度末总流动性为9.05亿美元(含7.84亿美元现金),对比2026财年PROPWR资本开支目标(该资本开支金额无法从文本确认);其电力业务在2026年第二季度的最后两个月已实现正向现金流拐点。
- Atlas Energy Solutions(AESI)通过与卡特彼勒签署的全球框架协议锁定了到2030年的约1.6 GW发电产能,并在2026年第二季度签署了首个120 MW BTM电力采购协议,目标瞄准50–500 MW的中型专网电力市场。
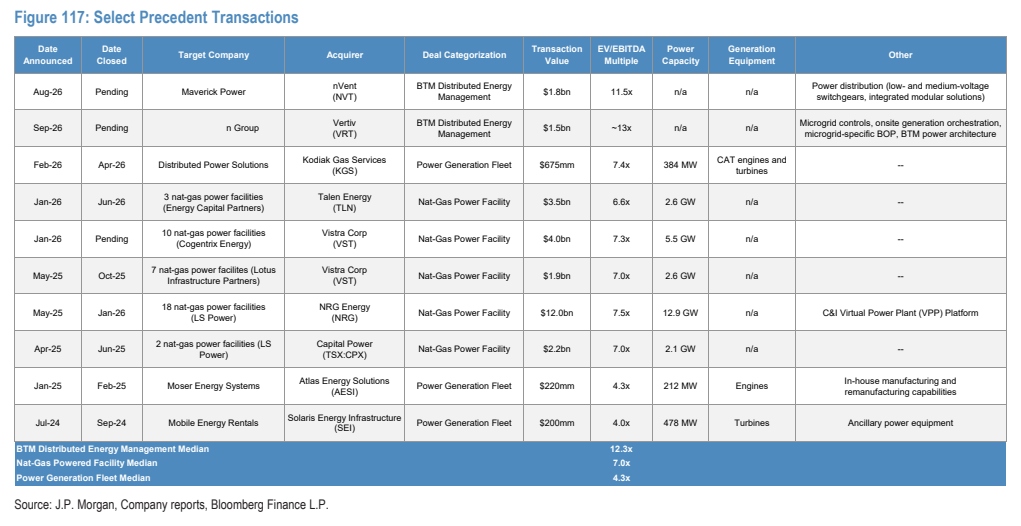
- Kodiak Gas Services(KGS)在收购DPS后成立Kodiak Power Solutions,运营405 MW机队(363 MW已签约),目标2030年底达到2 GW电力容量,并与贝克休斯签署了高达1.8 GW燃气轮机与发电机的多年期战略框架协议。
- 轻型工业燃气轮机NPV测算显示:以贝克休斯NovaLT16机组为例,单机17.5 MW,设备成本约0.9-1.2百万美元/MW,假设资本开支中值为1.75百万美元/MW且年化EBITDA为350千美元/MW时,对应IRR为18%。
论述逻辑
- 公用事业电网扩容面临审批与变压器供应链瓶颈(需耗时约5年),无法匹配超大规模云厂商由AI驱动的高速负荷增长需求,导致2030年出现约50–80 GW供需缺口 → 云厂商承受每GW高达数十亿至数百亿美元的延迟上线机会成本,倒逼其从硅片博弈转向寻找确定性电子供应 → 表后(BTM)分布式现场发电以12–18个月的快速通电优势成为首选替代方案 → 传统油服公司(OFS)凭借压裂现场的大规模孤岛供电经验、天然气处理能力与交钥匙运维体系,自然切入BTM产业链构建差异化竞争壁垒 → 具备已签约多元化客户及充沛流动性的公司(PUMP)先行兑现可融资性,而具备全栈自研及电网调度能力的公司(LBRT)在首单ESA落地后具备更高长期期权价值。
关键展望
- 到2030年,全美面临约50–80 GW的电力供应缺口,预计2028年及以后50%以上的新增数据中心容量可能转向表后分布式发电。
- Liberty Energy规划于2027年底部署1 GW发电容量,并在2029年底提升至3 GW;模型预测到2030年底部署3 GW,贡献约7.80亿美元EBITDA。
- ProPetro规划2026年底签约容量达到450 MW,目标到2032年底部署2.6 GW;预计2026财年和2027财年调整后EBITDA分别为1.99亿美元和3.16亿美元,资本支出预计在2027财年达6.16亿美元。
- 下行风险包括:北美大宗商品价格与上游勘探开发资本支出波动、北美压裂市场客户及地域集中度过高带来的定价压力,以及新设电力业务线(如LPI)面临的早期运营与执行风险。
推荐标的
- Liberty Energy Inc(LBRT US):维持增持评级,目标价由27.00美元上调至31.00美元(目标截至2027年12月,对应现价19.11美元)。理由是其从分子到兆瓦的分布式发电业务具备巨大增长潜力,首单ESA落地有望解锁项目融资与资金循环机制;测算2030年3 GW部署带来7.80亿美元EBITDA,给予10倍估值并以20%折现率计算得出电力业务每股价值,叠加密集压裂主业5倍估值后得出31美元目标价。
- ProPetro Holding(PUMP US):维持增持评级,目标价由15.00美元上调至18.00美元(目标截至2027年12月,对应现价10.46美元)。理由是旗下PROPWR已签约多元化客户,商业模式已于2026年第二季度实现正向造血拐点,且拥有充沛流动性与Caterpillar框架支持,项目商业化落地确定性领先同行。
关键图表
图1. 美国电力需求预测持续增长

图2. 现场发电是油服公司的成熟策略
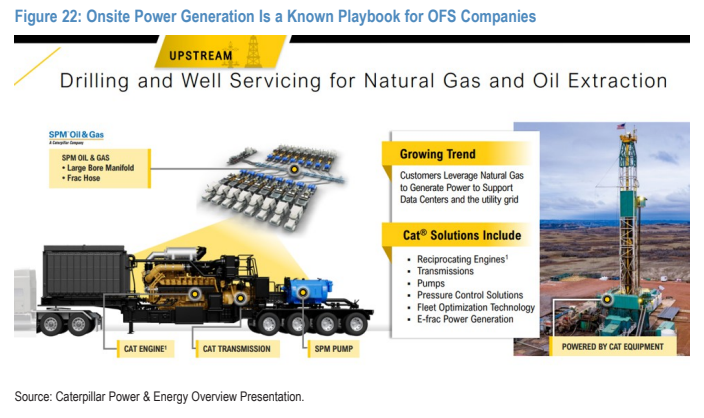
图3. LPI 设备协议
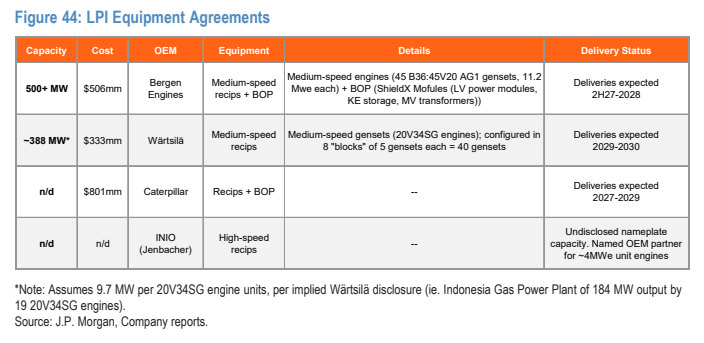
图4. PROPWR 指引

图5. WMB 管理层
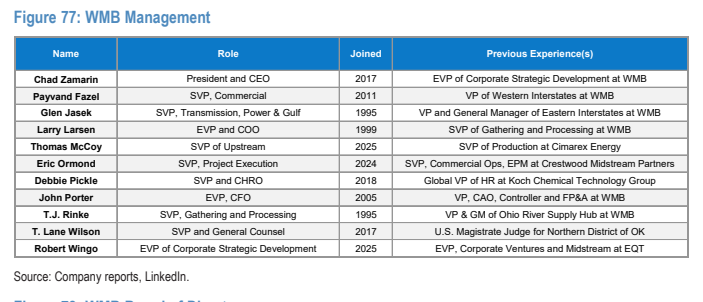
图6. 按竞争护城河对平台进行排序:系统集成全景

图7. LBRT (LPI) 单体经济效益指南

图8. 精选先例交易