德意志银行:德银 日本宏观和固定收益策略:每周宏观和固定收益策略
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
德意志银行10月2日日本宏观与固收周报以9月短观调查为本周焦点:制造业就业状况DI下降2点(小制造业骤降4点)、非制造业下降1点,产能判断DI同幅走低,按6:4合成的综合产出缺口DI降至-24,为1991年9月以来最严重的产能短缺,预计下周公布的日银同口径加权平均DI也将确认1991年以来未见过的供给缺口;而日银模型估算的产出缺口2026年1季度为+0.53%,自2023年2季度见顶回落。 报告指出,尽管全球AI需求强劲,出口量与产出并未扎实扩张、出口价格反而上涨,因此需求进一步上升将转化为涨价压力而非增产。 下周关注10月5日消费者信心(预计小幅下滑)、10月7日8月每月勤劳统计(现金工资总额预计同比+3.6%,7月为+2.9%)与消费活动指数(预计环比-0.2%),以及10月5日临时国会上高市早苗首相的政策演说与10月8日日银分支行长会议。 财政主线方面,FY2027预算申请总额JPY143tn连续第四年创纪录,枠约JPY12tn、国债费JPY36,638.6bn(假设利率由3.0%上调至3.8%),2027年4月起食品消费税由8%降至1%每年收入损失约JPY5.8tn,投资枠桥梁债券规模与偿还来源仍待定(图5标注JPY11.25tn)。 FY2026发行计划初始JPY180.7tn、补正后JPY183.8tn,但日历市场发行维持JPY168.5tn不变,德银假设FY2027新发国债在JPY30tn区间并第三次削减超长端(20y/30y/40y每次拍卖JPY0.6tn/JPY0.5tn/JPY0.2tn)。 市场端,4月1日至9月28日2-10y收益率上行63-77bp、10s30s收窄21bp,日银9月18日加息至1.25%后2-5y再升13-15bp,政策路径(2027年1月和4月至1.75%)与桥梁债券/减税供给落在同一2-10y区间形成双重压力;超长端专项发行并非基准情形,若落地将成为5s20s flattener的止损条件。
主要观点
- 9月短观显示劳动力短缺加深:制造业就业状况DI下降2点、非制造业下降1点,小制造业骤降4点,制造业的劳动力稀缺感尤为突出。
- 设备与劳动双供给约束同步加剧:制造业产能判断DI下降2点、非制造业下降1点,制造业内部设备与人工约束同时趋紧。
- 按6:4(就业DI:产能DI,基于资本劳动份额)合成的短观综合产出缺口DI为-24,为1991年9月以来最严重的产能短缺;预计下周日银同口径加权平均短观DI也将显示1991年以来未见过的供给缺口扩大。
- 日银宏观经济模型估算的产出缺口2026年1季度为+0.53%,自2023年2季度见顶回落;预计下周的2026年2季度数据不会明显改变该趋势。
- 尽管全球AI需求强劲,出口量与产出并未扎实扩张,出口价格反而上涨,报告判断供给瓶颈下需求进一步上升将转化为价格上行压力而非更高产出。
- 下周数据前瞻:9月消费者信心预计小幅下滑(油价高企与价格传导压制情绪、就业收入环境支撑);8月每月勤劳统计现金工资总额预计同比+3.6%(7月+2.9%)、定时内工资稳定在约3.0%、6-8月特别所得平均约+4%;8月消费活动指数预计环比-0.2%;9月经济观察者调查关注恶劣天气与9月以来广泛调价对信心的影响。
- 政策日程:10月5日临时国会召开,高市早苗首相发表政策演说,草案包含“经济和市场意外波动时将分析影响并灵活应对政策”的表述,市场关注灵活应对的具体细节;10月8日日银召开全国分支行长会议。
- 财政盘子:FY2027预算申请总额JPY143tn、连续第四年创纪录,枠约JPY12tn,假设利率由3.0%上调至3.8%后国债费为JPY36,638.6bn;枠的特别账户管理、桥梁债券规模、偿还来源、偿还期限与期限组合等仍未决定。
- 2027年4月起食品消费税由8%降至1%(为期两年),德银假设每年收入损失JPY5.8tn;财相表示“绝不依赖赤字国债”,将以补贴审视、特别税制措施与非税收入筹资,枠与减税争夺同一非税收入来源,年末其一流入“桥梁”工具的可能性不能排除。
- 桥梁债券以专门法、特别账户、偿还规则三重(共四重)安排绕开财政法,先例偿还期限为复兴国债FY2047、GX与半导体/AI国债FY2050、儿育国债FY2051;图5显示FY2027起投资枠桥梁债券规模JPY11.25tn、偿还来源待定。
- 桥梁长度各异(海湾4年、减税20年、养老金21年、GX 27年、复兴36年且因偿还来源被挪用而延长10年);GX四年发行JPY5.0tn仅为JPY20tn计划的25%,显示弱偿还来源对发行量的纪律约束;按3.8%假设利率,JPY5tn桥梁债券每年利息约JPY190bn由非税收入承担。
- FY2026发行计划:初始JPY180.7tn(新发JPY29.6tn、四类桥梁债券JPY2.35tn、财投债JPY13.0tn、借换债JPY135.8tn),6月3日补正增发JPY3.1tn赤字国债至JPY183.8tn,但日历市场发行维持JPY168.5tn不变、前置额度上限由JPY50tn降至约JPY47tn——发行标签不决定市场价格,日历与期限结构才决定。
- 德银FY2027假设:新发国债在JPY30tn区间(含减税JPY5.8tn缺口),第三次削减超长端(20y至JPY0.6tn、30y至JPY0.5tn、40y至JPY0.2tn每次拍卖)并以2y、5y、10y补足,日历维持JPY168.5tn;净市场供给JPY46.5tn(日银每月购债JPY2.0tn)不变,日历若上调则一对一上升。
- 市场验证:4月1日至9月28日10y收益率上行77bp为最大,2-10y区间上行63-77bp、30y+56bp、40y+50bp,10s30s收窄21bp、5s20s基本持平于145bp;日银9月18日加息至1.25%后2-5y再升13-15bp,政策路径(2027年1月和4月至1.75%)与投资枠桥梁债券/减税供给落在同一2-10y区间,形成政策与供给双重压力。
论述逻辑
- 短观就业DI与产能DI双双恶化(制造业分别-2点)→ 合成产出缺口DI为-24、1991年9月以来最严重短缺 → 供给约束是当前日本经济的真实状态。
- 全球AI需求强劲但出口量与产出未扎实扩张、出口价格反而上涨 → 供给瓶颈下需求再增将推升价格而非产量 → 通胀压力具供给侧支撑。
- FY2027预算申请JPY143tn + 食品减税每年JPY5.8tn + 投资枠桥梁债券(JPY11.25tn、偿还来源待定)→ 财政扩张经由发行日历而非会计标签落地市场 → “标签不定价,日历与期限结构才定价”。
- 若数万亿日元桥梁债券入 calendar,财务省只有三条吸收渠道:动用前置发行(JPY50tn上限但为有限存量)、短期国库券、或抬高2s/5s/10s日历(JPY1tn约合每次拍卖+JPY28bn,JPY5tn约+JPY140bn,5y拍卖由JPY2.5tn升至JPY2.64tn)→ 供给集中落在2-10y腹部。
- 日银加息至1.25%(9月18日)且路径指向2027年1月和4月的1.75%,与桥梁债券/减税供给同落2-10y区间 → 腹部承受政策+供给双重压力;超长端专项发行并非基准情形,但若落地将成为5s20s flattener的止损条件。
关键展望
- 下周数据验证:9月消费者信心(10月5日)预计小幅下滑;8月每月勤劳统计(10月7日)现金工资总额预计同比+3.6%(7月+2.9%)、定时内工资约3.0%、6-8月特别所得平均约+4%;8月消费活动指数(10月7日)预计环比-0.2%;9月经济观察者调查关注8月恶劣天气与9月以来广泛调价引发的通胀担忧对信心的影响。
- 下周公布的日银同口径加权平均短观DI预计显示1991年以来未见过的供给缺口扩大,与德银测算一致;2026年2季度模型产出缺口数据预计无重大变化。
- 政策验证点:10月5日临时国会高市首相政策演说中“灵活应对”的具体细节;10月8日日银分支行长会议对各地区经济状况的评估。
- FY2027财政未决事项:枠中特别账户管理的份额、桥梁债券规模、账户新旧、偿还来源及其立法、偿还期限与期限组合及发行方式;枠与减税争夺非税收入,年末其一流入“桥梁”工具的可能性不能排除。
- 利率路径:日银已于9月18日加息至1.25%,德银路径为2027年1月和4月升至1.75%,将继续推升2-5y段。
- 风险与止损:超长端落点并非基准情形;Climate Transition Bond经验显示专项发行流动性不如统合发行、财务省预计将持谨慎态度,但超长端专项发行若落地将是5s20s flattener的止损条件。
推荐标的
- 本报告为宏观与固定收益策略周报,未覆盖个股,未给出任何评级或目标价。
- 策略含义:政策加息与桥梁债券/减税供给集中落在2-10y区间,报告讨论的曲线交易为5s20s flattener(当前145bp),超长端专项发行为其止损条件。
- 供给观点:德银FY2027供给引擎假设净市场供给JPY46.5tn(日银每月购债JPY2.0tn),日历维持则不变、上调则一对一上升。
关键图表
图1. 本周图表
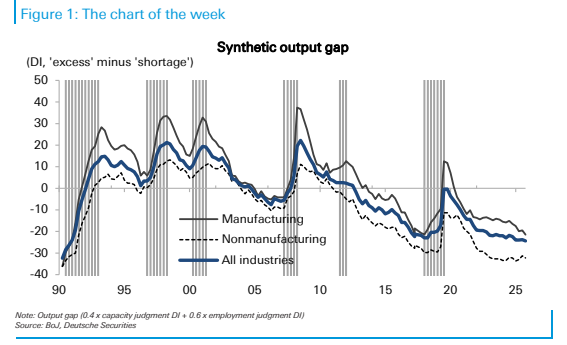
图2. 过桥债券的会计设计:七个先例与信封的过桥债券
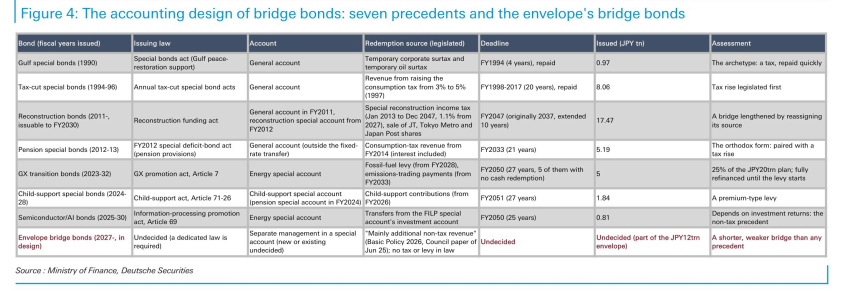
图3. 本财年迄今日本国债曲线的变化(4月1日至9月28日):2027财年落于何处
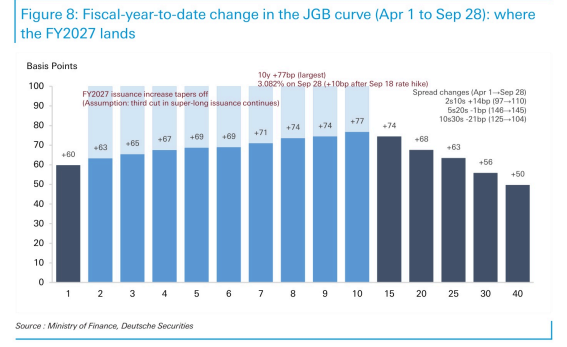
图4. CPI与中小企业(SME)通胀预期
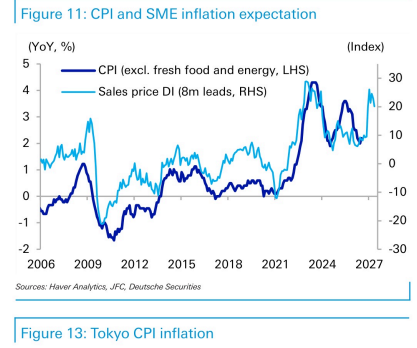
图5. 德银日本即时预测指数(DBNCI-JP)
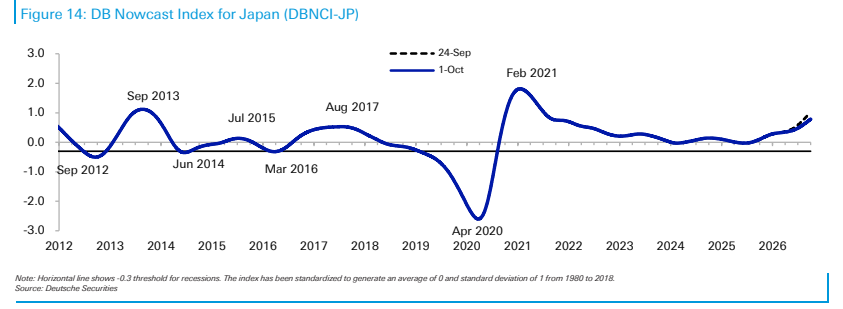
图6. 海关贸易数据(10天口径)
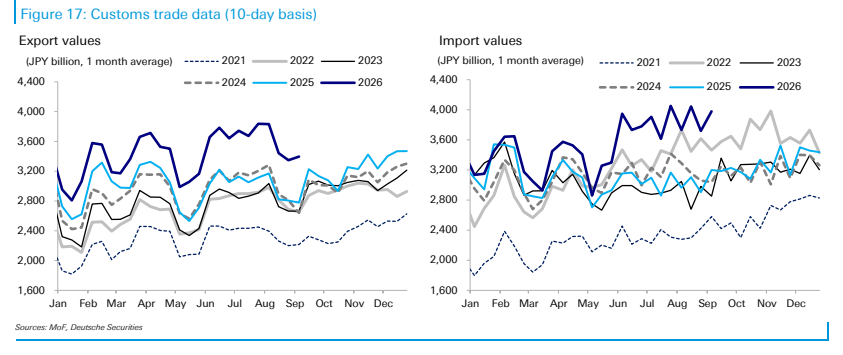
图7. 居民对外证券投资(两周合计)
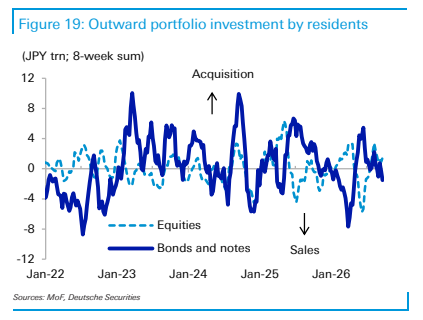
图8. 日本央行总资产与货币基础
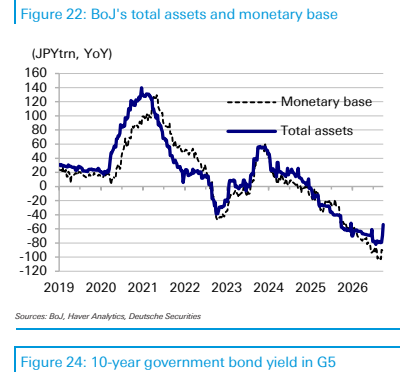
图9. 日本国债收益率
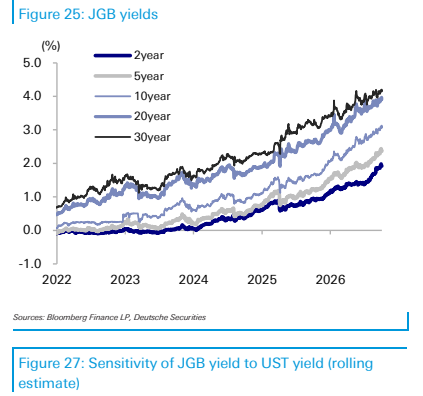
图10. OIS远期利率

图11. IMM日元非商业净未平仓头寸

图12. 大宗商品价格
