花旗 Nuvation Bio(NUVB.N)具有极具前景的研发管线轨迹的新兴肿瘤学龙头:首次覆盖给予买入评级,目标价12
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
花旗首次覆盖Nuvation Bio(NUVB.N),给予买入/高风险评级与12美元目标价;以29 Sep 26现价US$5.62计算,预期股价回报率与预期总回报率均为113.5%,市值US$1,973M。 报告认为公司已是兼具高增长商业化肿瘤药业务与后期管线机会的标的:Ibtrozi(taletrectinib)自2025年获批后快速确立ROS1抑制剂领先地位,TKI初治患者中展现90% cORR与50个月中位DOR,一线渗透持续提升,花旗预测2035年销售$1.1B(VA一致预期中位数$1.0B)。 模型层面假设美国每年约3,000名确诊患者、毛价$350k、2030年销售约$700M,IP延伸至2038年。 管线方面,safusidenib为潜在同类最佳脑穿透IDH1抑制剂,开发覆盖低级别与高级别IDH1突变胶质瘤全谱系(含获批药物vorasidenib尚未覆盖的人群),花旗预测2040年销售$1.1B、对比$900M的VA一致预期中位数,2029年上市;KOL访谈对safu相对Vora的血脑屏障穿透、影像学缓解与PFS反馈积极,二期低级别胶质瘤研究中仅11%患者因不良事件停药、7%事件判为治疗相关且无5级事件。 公司2Q26末持有约$661M现金与投资,花旗认为其提供无需额外融资即可实现盈利的路径。 估值采用DCF(WACC 12.5%、终端增长率2%、自由现金流预测至2035年),叠加全资DDC平台的期权价值,共同支撑买入/高风险评级与12美元目标价。
主要观点
- 花旗首次覆盖给予买入/高风险评级,目标价12美元;现价US$5.62对应预期股价回报率与预期总回报率各113.5%,预期股息率0.0%
- Ibtrozi自2025年获批后快速确立ROS1抑制剂领先地位:TKI初治患者中90% cORR、50个月中位DOR,一线应用持续增长
- 花旗预测Ibtrozi 2035年销售$1.1B(VA一致预期中位数$1.0B),管理层在花旗Back to School会议上表达对其放量态势的信心
- Ibtrozi模型细节:美国年确诊约3,000名患者、毛价$350k、患者因临床疗效而长期用药,2030年销售约$700M、2035年$1.1B,IP延伸至2038
- Ibtrozi具差异化耐受性,包括不带CNS警示,与竞争性脑穿透ROS1 TKI形成区隔;管理层强调其行业领先疗效、持久获益与CNS活性
- safusidenib是NUVB故事的关键组成:潜在同类最佳IDH1抑制剂,开发横跨整个IDH1突变胶质瘤谱系(含vorasidenib未覆盖人群),花旗预测2040年销售$1.1B、对比$900M VA一致预期中位数,2029年上市
- KOL对safu相对Vora反馈积极:血脑屏障穿透与活性差异显著、影像学缓解更好、PFS更优,且预期临床使用将跨级别铺开
- safusidenib安全性支持长期给药:一期与二期研究中大多数TEAE为轻中度,二期低级别胶质瘤研究仅3名患者(11%)因不良事件停药、2起事件(7%)判为治疗相关,研究间未报告5级事件
- 注册牵头研究SIGMA为关键三期,评估safusidenib用于标准治疗后高风险星形细胞瘤;另有2级胶质瘤三期、post-vorasidenib二期与3级探索性队列,共同覆盖低级别与高级别人群
- 全资DDC(药物-药物偶联物)临床前平台设计为同时结合两个靶点、靶向多条肿瘤驱动通路,提供额外期权价值,实体瘤项目2026年将有更新
- 财务与盈利路径:2Q26末约$661M现金与投资,可能提供无需额外融资即实现盈利的路径;EPS从2025A全年-0.60A、2026E -0.43E(FC Cons -0.39E)、2027E -0.06E收窄,2028E转正至0.19E(FC Cons 0.01E)
- 估值与风险:12美元目标价基于DCF(WACC 12.5%、终端增长率2%、自由现金流预测至2035年);高风险评级反映生物科技股波动及临床试验、后期药物开发与监管决定的不确定性
论述逻辑
- 首次覆盖事件 → 给予买入/高风险评级与12美元目标价(现价US$5.62,隐含113.5%预期总回报)→ 商业化支点:Ibtrozi以90% cORR、50个月中位DOR的一线疗效数据支撑快速放量,花旗据此建模美国约3,000名年确诊患者、$350k毛价,推出2030年约$700M、2035年$1.1B的销售预测 → 管线纵深:safusidenib覆盖低级别至高级别IDH1突变胶质瘤全谱系(含post-Vora人群),KOL正面反馈与可控安全性数据(11%停药、7%治疗相关、无5级事件)支持其2029年上市及2040年$1.1B销售预期 → 平台与资产负债表:全资DDC平台提供上行期权,2Q26末约$661M现金支持无需额外融资的盈利路径 → DCF估值(WACC 12.5%、终端增长率2%、FCF至2035年)推导出12美元目标价,验证买入/高风险评级。
关键展望
- Ibtrozi用于晚期ROS1+ NSCLC的欧盟审批预计于1H27落地;TRUST-IV早期ROS1+ NSCLC研究持续入组
- safusidenib 2027年双数据点:post-Voranigo的2或3级IDH1突变胶质瘤二期研究初步数据更新、3级探索性队列数据更新
- 2029年为关键验证年:高风险IDH1突变星形细胞瘤SIGMA关键三期数据、2级IDH1突变胶质瘤三期数据,随后潜在监管申报与美国潜在上市(均标注2029E)
- DDC平台用于实体瘤的项目更新预计2026年发布
- 模型路径:safusidenib 2029年上市、自由现金流预测至2035年;EPS由2027E -0.06E收窄至2028E 0.19E
- 风险(高风险评级依据):上行——safu临床数据强于预期、Ibtrozi商业化好于预期;下行——临床试验失败或监管决定、Ibtrozi与safu获批后市场渗透低于预期
推荐标的
- Nuvation Bio(NUVB.N):买入/高风险(Buy/HR),目标价US$12.00;现价US$5.62(29 Sep 26 16:00),预期股价回报率113.5%、预期总回报率113.5%、预期股息率0.0%,市值US$1,973M
- 推荐理由:花旗看好Ibtrozi在ROS1m NSCLC与safusidenib在IDH1m胶质瘤的商业机会,认为积极数据与鼓舞人心的临床开发策略下进一步管线进展可支撑组合增长,DDC项目提供上行期权
关键图表
图1. Nuvation 产品组合
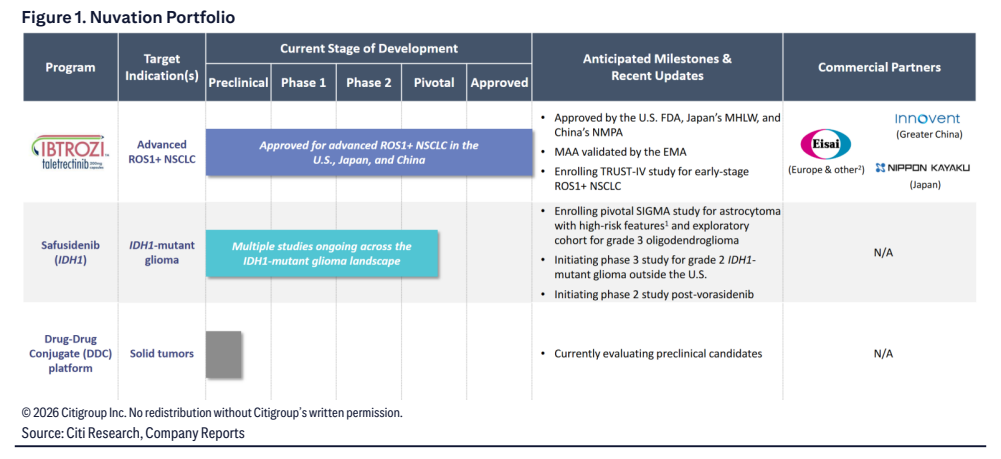
图2. 催化剂日历
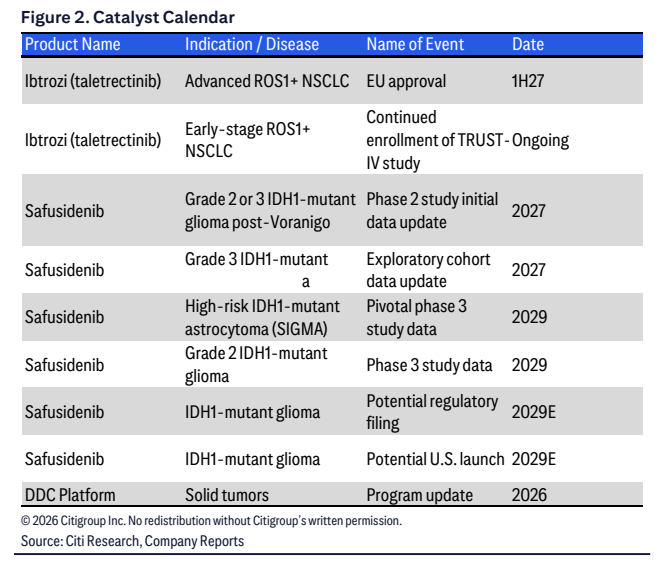
图3. Ibtrozi 二线疗效显示TKI治疗后的积极缓解
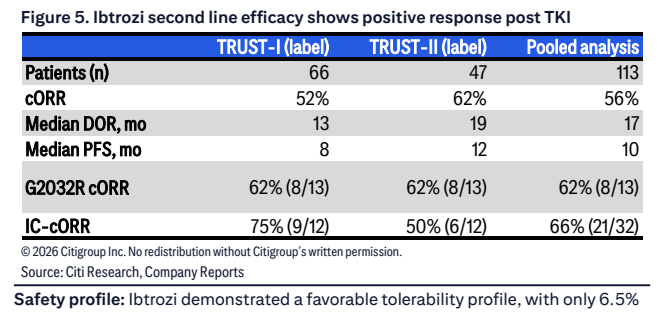
图4. Ibtrozi 安全性概况
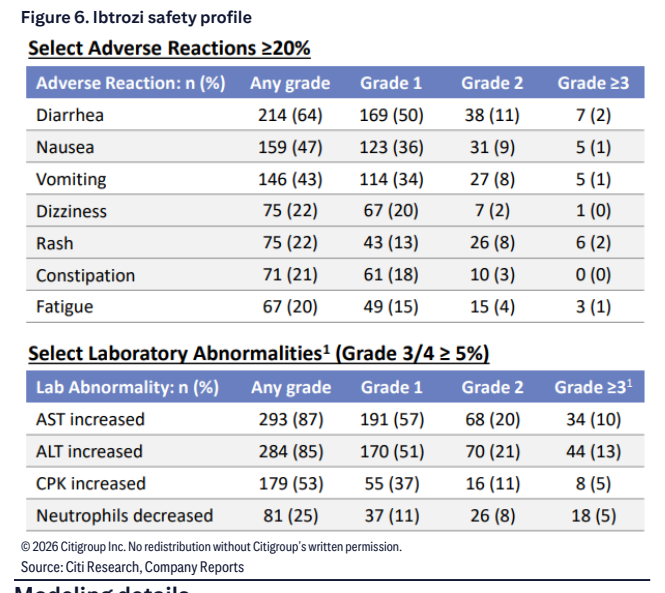
图5. Ibtrozi 花旗预测与VA一致预期中位数对比
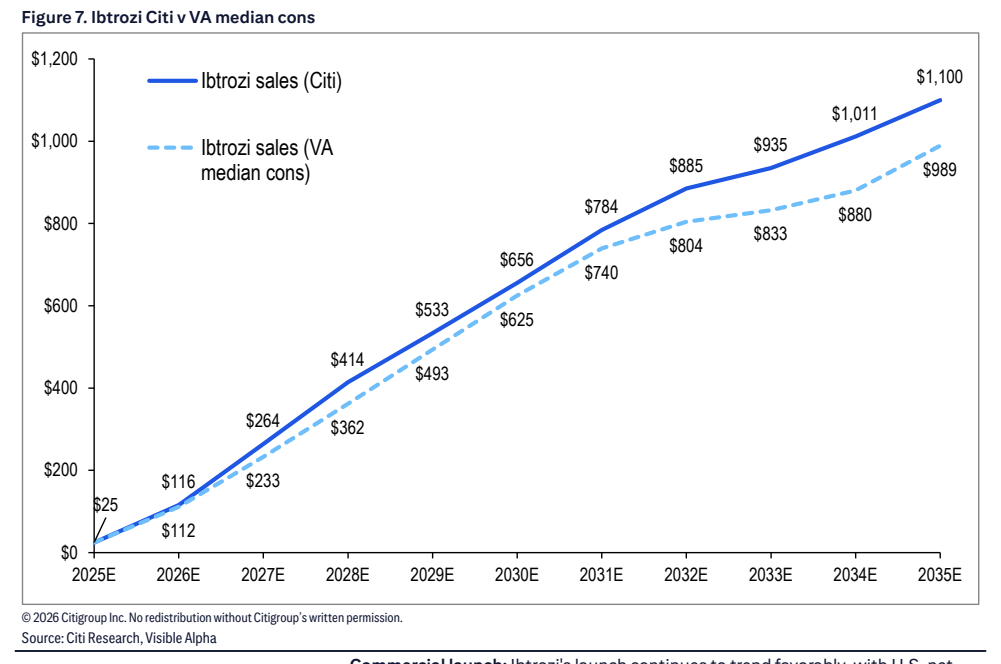
图6. Safusidenib 此前二期数据
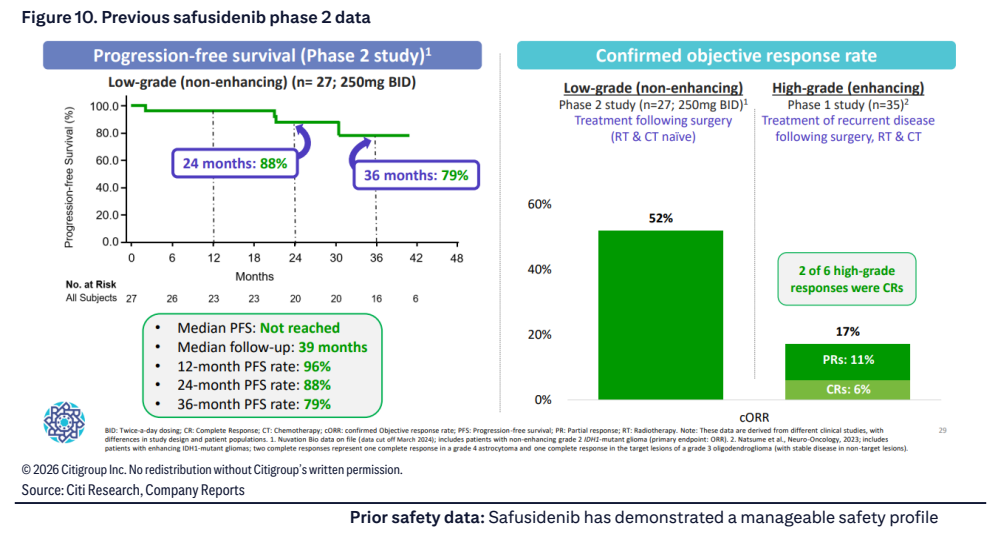
图7. 此前安全性数据
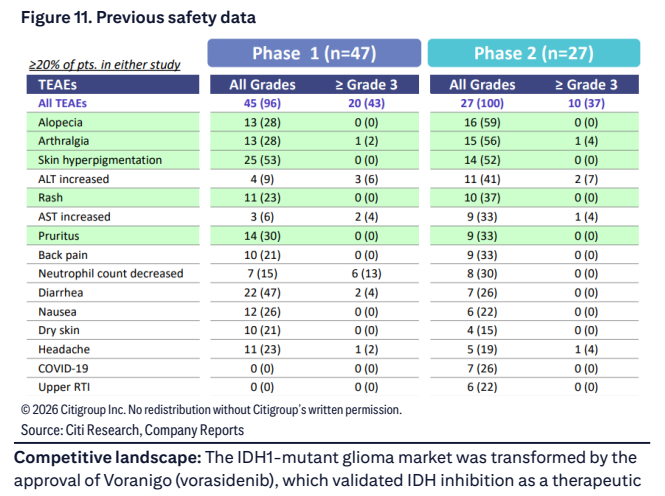
图8. 胶质瘤标准治疗
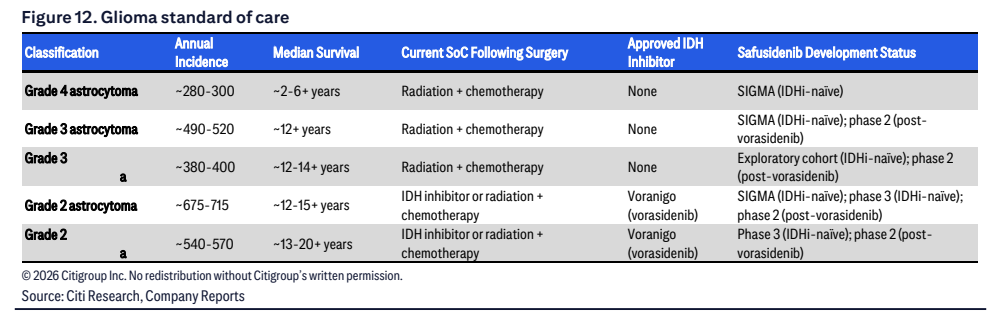
图9. Safusidenib 收入:花旗预测与VA一致预期中位数对比
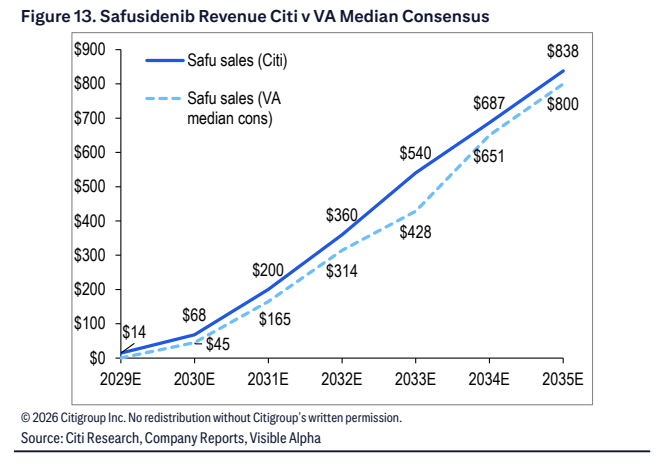
图10. 风险分解
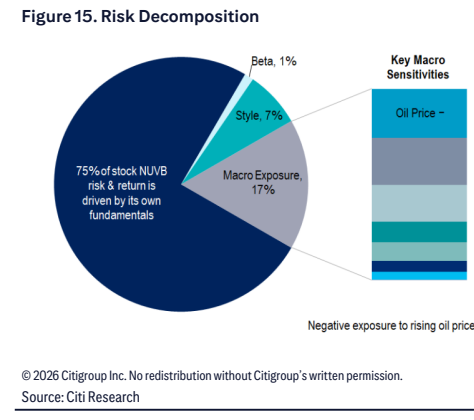
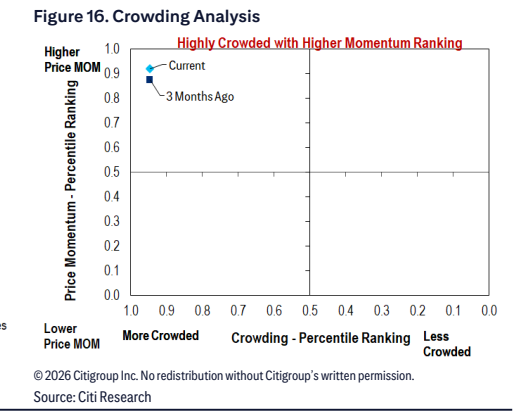
图11. 拥挤度分析