高盛中国地产月度追踪:4月房价改善但销售施工偏弱
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛认为,2026年4月中国房地产市场的核心变化是价格端继续边际改善,但成交和施工链条仍弱于预期。70城新房和二手房平均售价环比均下降0.2%,降幅与3月相近,却已是过去12个月最窄水平;一线城市表现尤其强,新房和二手房价格分别环比上涨0.1%和0.4%,二线城市新房价格跌幅也连续第四个月收窄至0.1%。与此同时,全国新房销售面积和销售额同比下降10%和8%,低于高盛高频跟踪和预测;施工活动延续疲弱,新开工同比降幅扩大至27%,竣工同比下降19%。二手房成交在15个大城市同比转正至4%,挂牌量连续第二个月同比下降、周转速度改善,租金收益率小幅回升,但50城平均租金仍走低。报告的核心判断是:价格企稳信号集中在一线和重点二线城市,交易和施工基本面尚未同步修复,因此5月应期待“跌幅放缓”而非全面反转。
主要观点
- 4月价格端继续呈现边际企稳,且企稳范围主要由一线城市和部分二线城市贡献。70城新房和二手房平均售价指数均环比下降0.2%,与3月相同,但这是过去12个月内最窄的下跌节奏;一线城市新房和二手房价格分别环比上涨0.1%和0.4%,对应连续第三个月和第二个月环比转正。二线城市新房平均售价环比下降0.1%,跌幅连续第四个月收窄,说明核心城市外的价格压力也在缓慢减轻。
- 二手房价格改善具有一定延续性,而不是单月噪音。3月有17个城市二手房价格环比上涨或持平,其中14个在4月继续维持环比上涨或持平;另外还有2个城市在4月首次出现环比上涨或持平。结构上,上海和广州的高端、低端二手房产品价格表现更强,深圳则是不同产品类型普遍改善,北京则表现为低端产品相对跑赢。价格改善仍不均衡,但核心城市二手房价格已出现更清晰的企稳迹象。
- 新房销售低于高盛预期,是4月报告中最明显的基本面短板。全国商品房销售面积和销售额4月分别同比下降10%和8%,低于高盛高频跟踪和预测;4个月累计销售面积和销售额分别同比下降10%和15%。住宅销售面积和销售额4个月累计分别同比下降12%和16%,较一季度的下降13%和18%略有改善,但仍处于收缩区间。报告因此没有把价格改善解读为需求全面恢复,而是强调销售端仍需要更多政策和成交验证。
- 施工链条继续疲弱,并与土地市场走弱相互印证。4月竣工面积同比下降19%,与3月类似且弱于高盛此前约10%同比下降的预测;新开工同比下降27%,较3月的17%降幅进一步扩大,也低于高盛原先中双位数降幅的判断。房地产开发投资4月同比下降20%,4个月累计同比下降14%。这些数据说明即便局部价格边际企稳,开发商施工和开工意愿仍低,产业链温度尚未回升。
- 土地市场整体在4月进一步走弱,但强国企开发商拿地仍保持纪律性和利润导向。剔除工业用地后,全国土地成交面积和成交金额4月分别同比下降26%和34%,明显弱于3月的同比增长3%和下降28%;4个月累计土地成交面积和成交金额分别同比下降20%和37%。与此同时,高盛跟踪的较强国企开发商4月拿地支出约占其合约销售额的27%,项目层面毛利率估算约24%,97%的拿地敞口位于一二线城市,71%位于前十大城市,显示优质开发商仍在核心城市补货,但更强调区域聚焦和盈利安全边际。
- 二手房成交在4月明显好于3月,是需求侧相对积极的一环。15个主要城市二手房成交量4月平均环比上升7%、同比增长4%,较3月同比下降10%明显改善,并符合高盛此前预测;4个月累计仍同比下降5%,说明全年维度尚未完全修复。一线城市二手房成交4月同比增长6%,4个月累计同比下降3%。报告把二手成交改善与领先指标节后重新加速、挂牌供给压力缓和和交易周转速度提高联系起来。
- 二手房供给压力有所减轻,但并未完全消失。100城二手房挂牌量4月连续第二个月同比下降,但受季节性影响环比小幅上升;在线二手房成交周转速度在各线城市均环比加快,住宅租金收益率也在4月小幅改善。与此同时,在线二手房搜索热度环比略有放缓,说明情绪改善还不算稳定。高盛关注的关键变量是:二手供给压力是否继续缓解,以及高能级城市租金收益率改善能否减少业主折价出售意愿。
- 租赁市场体现出一线韧性与全国均值走弱的分化。报告指出,50城平均租金水平在4月继续下行,但一线城市平均租金已经连续两个月环比上升,且好于2023年和2024年4月均为环比下降的表现。租金改善对于二手市场具有两层意义:一是抬高持有收益率,降低业主低价抛售意愿;二是为核心城市房价企稳提供更强基本面支撑。全国租金仍弱,意味着这种支撑仍主要集中在高能级城市。
- 5月展望整体比4月价格改善信号更谨慎,报告强调“跌幅放缓”而非“全面转正”。高盛预计5月新房和二手房平均售价跌幅均会放缓,一线城市复苏动能延续,重点二线城市有可能环比转正;但新房销售面积和销售额同比降幅可能延续,反映5月至今环比走弱和去年同期基数更强。施工方面,竣工预计同比高双位数下降,新开工预计同比低二十位数下降,均与产业链指标偏冷相一致。
- 政策和市场观察重点集中在核心城市价格拐点、二手供给压力与一线限购放松。高盛明确提示需要观察上海、深圳等核心一线城市价格稳定或拐点信号,以及其他重点城市是否跟随;还要跟踪二手挂牌供给压力缓解和高线城市租金收益率改善。政策方面,报告提到一线城市住房限购全面放松等刺激措施可能成为重要催化,但当前仍属于观察项,而非已经落地的结论。
论述逻辑
一线城市和重点二线城市产品结构升级、核心区新房供给竞争有限 → 新房和二手房平均售价跌幅收窄,一线价格连续转正 → 租金收益率小幅改善和业主不愿深度折价出售缓解二手供给压力 → 二手房成交同比转正并带来局部情绪修复 → 但全国新房销售仍低于高盛预测,新开工、竣工和土地成交继续收缩 → 开发商只在核心城市、利润可控项目上保持拿地 → 因此中国房地产处于价格边际企稳但成交和施工尚未确认复苏的阶段,5月更可能体现跌幅放缓和核心城市分化,而非全国性反转。
关键展望
- 价格展望:高盛预计2026年5月新房和二手房平均售价都会继续下降,但降幅会较此前放缓。一线城市复苏动能预计延续,重点二线城市有可能转为环比上涨;新房价格受到产品结构升级、净得房率更高、层高更优以及核心区域新增供给有限的支撑,二手房价格则受挂牌供给缓和、租金收益率上升和业主不愿深度折价出售支撑。
- 新房成交展望:高盛预计5月全国新房销售面积约同比下降10%,销售额同比高个位数下降。原因包括监测城市5月至今新房销售面积环比约下降10%,同时去年5月环比增长9%,形成更强基数。换言之,5月成交端仍可能弱于价格端,价格企稳未必立即带来新房成交同比改善。
- 二手房成交展望:高盛预计5月15个大城市二手房成交量同比低个位数增长。虽然5月至今成交量出现季节性环比下降17%,但劳动节假期后认购和访客流量等领先指标重新加速,叠加2025年5月环比下降15%的温和基数,二手成交仍有望维持同比改善。
- 施工链条展望:高盛预计5月竣工面积同比高双位数下降,新开工同比低二十位数下降。竣工和新开工虽然历史上5月存在季节性环比改善,2021年以来平均环比分别改善7%和14%,但玻璃价格环比跌幅扩大、库存继续较4月底上升、水泥出货率仅处于40%中段且低于去年约50%的水平,说明产业链指标仍偏冷。
- 开发商拿地展望:高盛预计开发商将继续保持区域聚焦、利润导向和纪律性,并让投资节奏与合约销售表现同步。5月至今土地成交金额排名前五的城市为深圳、南通、石家庄、成都和郑州;较强国企开发商仍参与深圳龙岗、珠海等高关注度地块,但整体策略仍是优先核心城市和可见利润项目。
- 政策和风险展望:报告最关注上海、深圳等核心一线城市房价稳定或拐点能否形成,以及其他重点城市是否跟随;二手供给压力能否继续缓解、租金收益率能否改善,也会影响业主出售意愿和二手价格韧性。主要风险在于新房销售继续弱于预期、施工链条低迷拖累产业链、去年同期基数使同比数据承压,以及一线城市限购全面放松等政策刺激若迟迟不落地,市场修复可能继续偏慢。
推荐标的
- 报告没有给出新的明确买入或卖出推荐标的。本篇更偏月度数据追踪,隐含关注方向是核心一线和重点二线城市房价企稳、二手房成交改善以及具备强资产负债表和纪律性拿地能力的国企开发商。
- 从行业配置含义看,高盛跟踪的较强国企开发商在4月和5月至今仍活跃于核心城市拿地,项目层面毛利率约24%,且土地投资高度集中在一二线和前十大城市。若核心城市价格企稳延续,这类区域聚焦、利润导向、销售和拿地节奏匹配的开发商相对更具防御性。
- 报告同时提示不宜把4月价格改善直接外推为全行业 beta 修复。新房销售低于预测、施工链条疲弱和土地市场整体下行,意味着低能级城市和弱资产负债表开发商仍面临较大压力。
关键图表
Exhibit 1:中国最新房地产开发活动概览,年初至今全国房地产市场开发数据对比;该表汇总销售、施工、投资、土地和价格等关键指标的同比、环比和高盛预测差异。

Exhibit 2:2026年4月70城新房和二手房平均售价指数均环比下降0.2%,与3月均环比下降0.2%相同;新房和二手房中分别有14个和12个城市平均售价环比改善,3月分别为14个和13个;分别有7个和4个城市平均售价环比持平,3月分别为2个和4个。
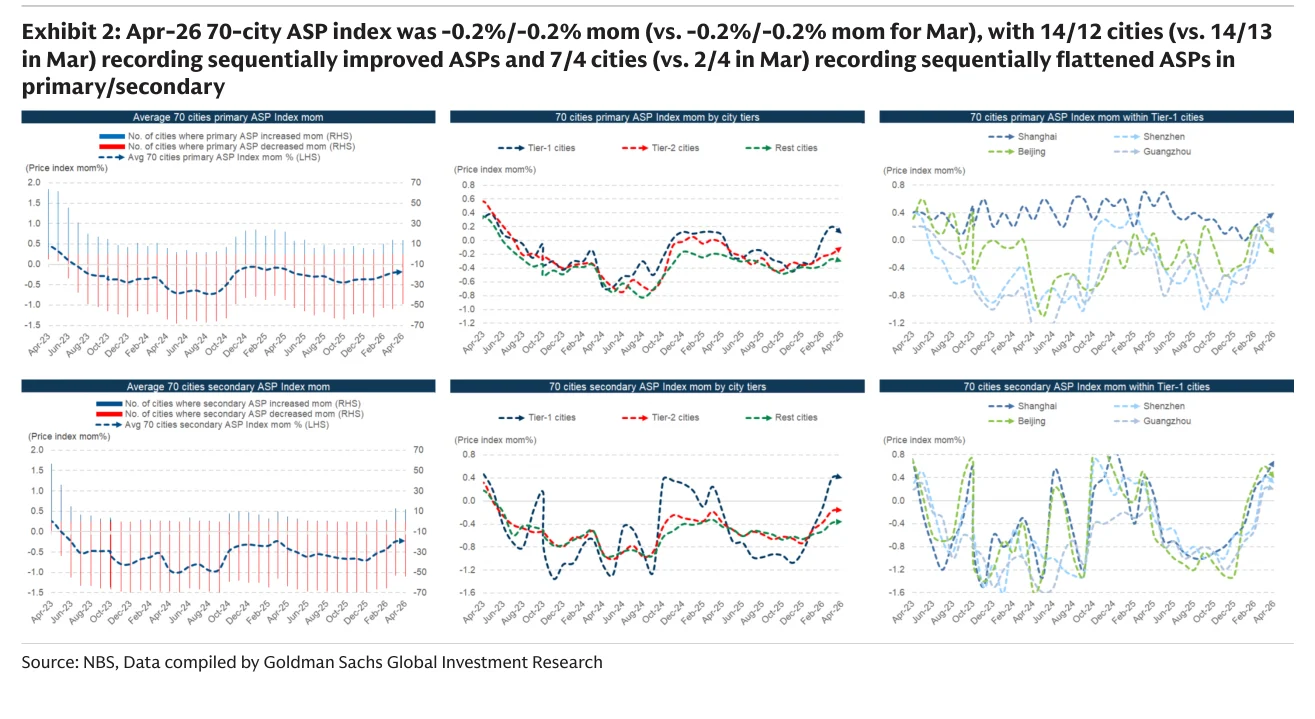
Exhibit 3:2026年4月全国房地产销售弱于高频跟踪和高盛预测,同时施工活动整体维持疲弱;图表展示销售面积、销售额、竣工、新开工、开发投资和土地成交的月度同比走势。
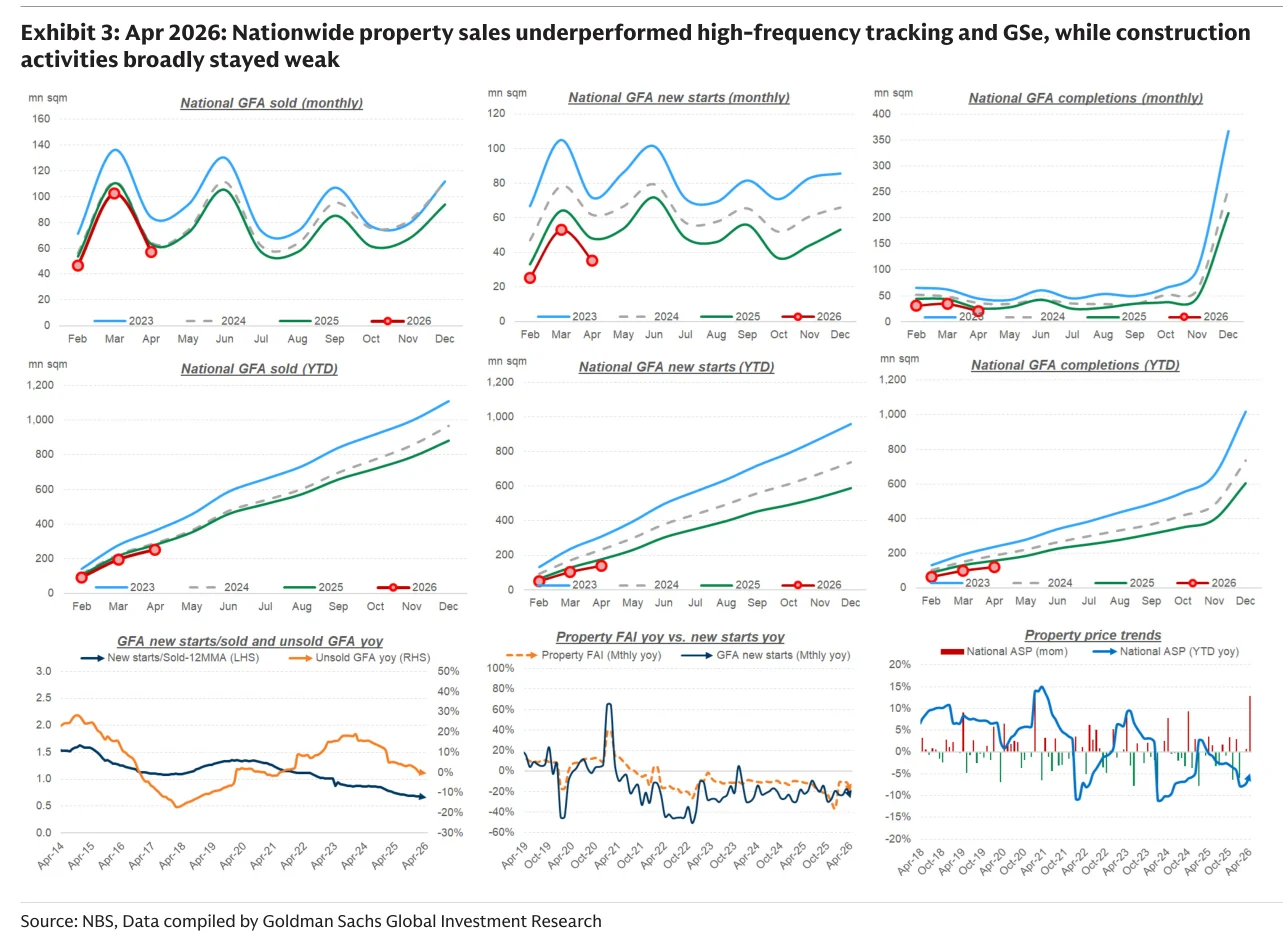
Exhibit 4:2026年4月70城新房平均售价指数环比下降0.2%,与3月环比下降0.2%相同;新房市场中有14个城市平均售价环比改善,与3月的14个城市一致。
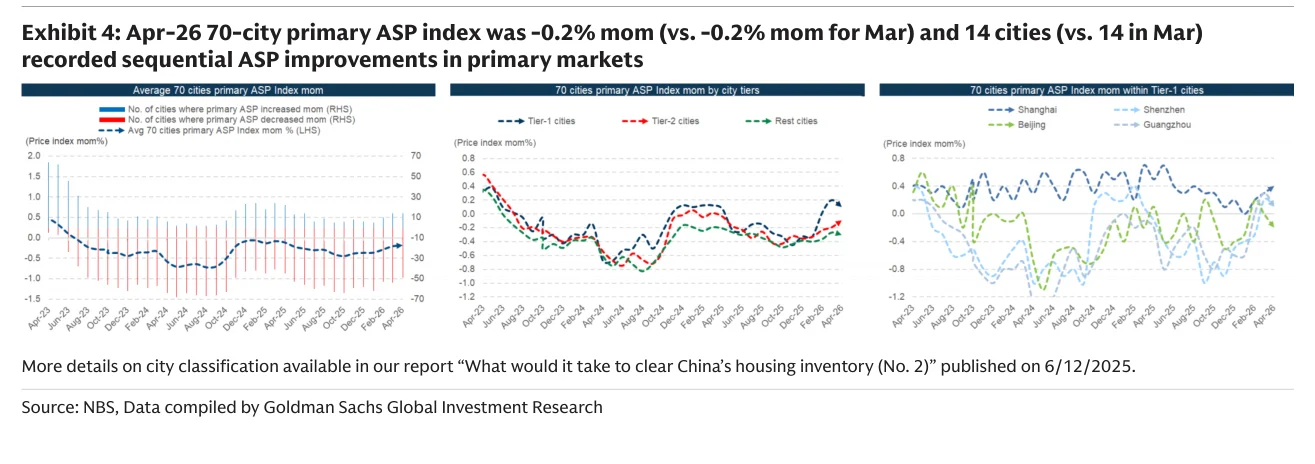
Exhibit 5:2026年4月土地市场活动环比走弱,成交面积和成交金额分别同比下降26%和34%,3月分别同比增长3%和下降28%;这使2026年前4个月全国土地成交面积和成交金额分别同比下降20%和37%,并按全国及城市能级汇总土地成交面积和金额。
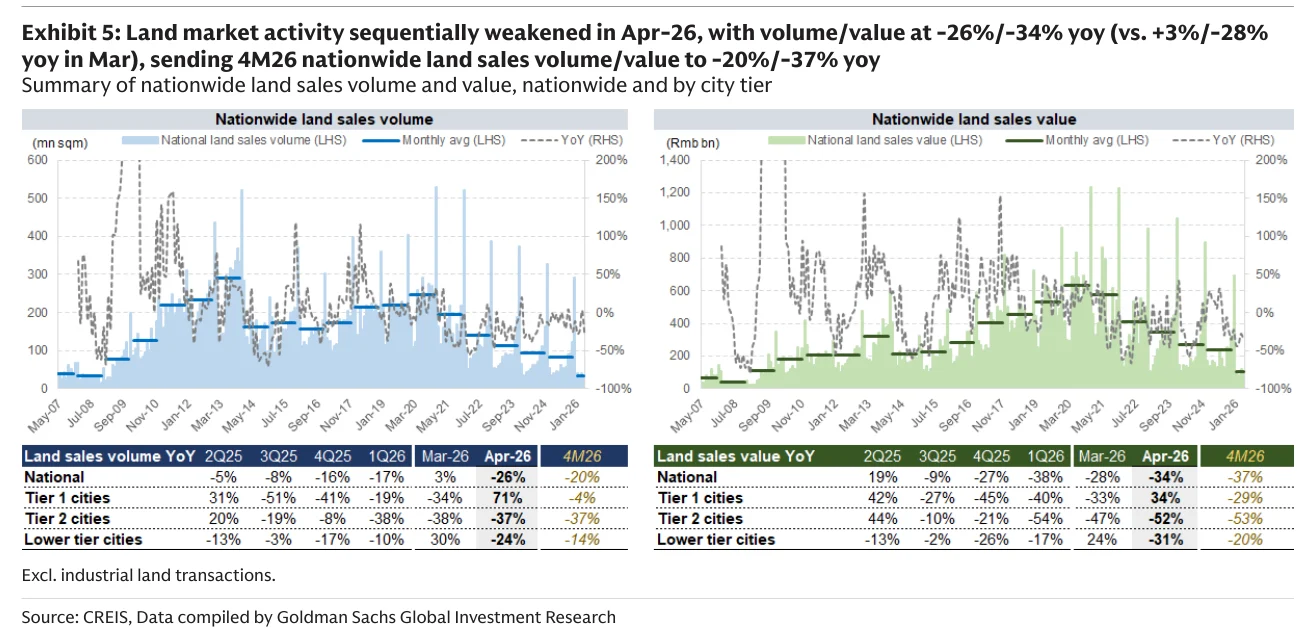
Exhibit 6:2026年4月各城市能级土地拍卖溢价率环比上升,非一线城市土地拍卖流拍率环比改善;该图按全国及城市能级汇总土地市场流拍率和溢价率。

Exhibit 7:高盛估算截至5月中旬已有约1.4万亿元人民币地方政府专项债发行,月度地方政府专项债发行追踪;该图用于观察专项债发行节奏对基建和地方财政支持的潜在影响。
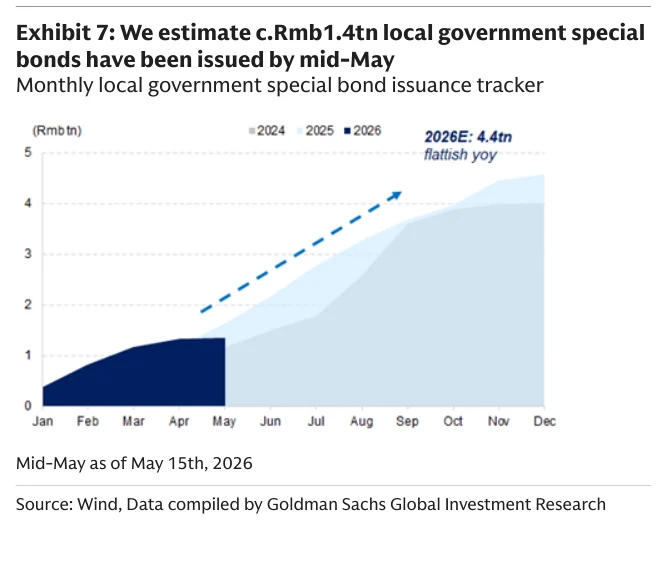
Exhibit 8:2026年4月15个主要城市二手房销售量平均环比上升7%、同比增长4%,2026年前4个月累计同比下降5%;该图为15个主要城市二手市场成交量追踪。
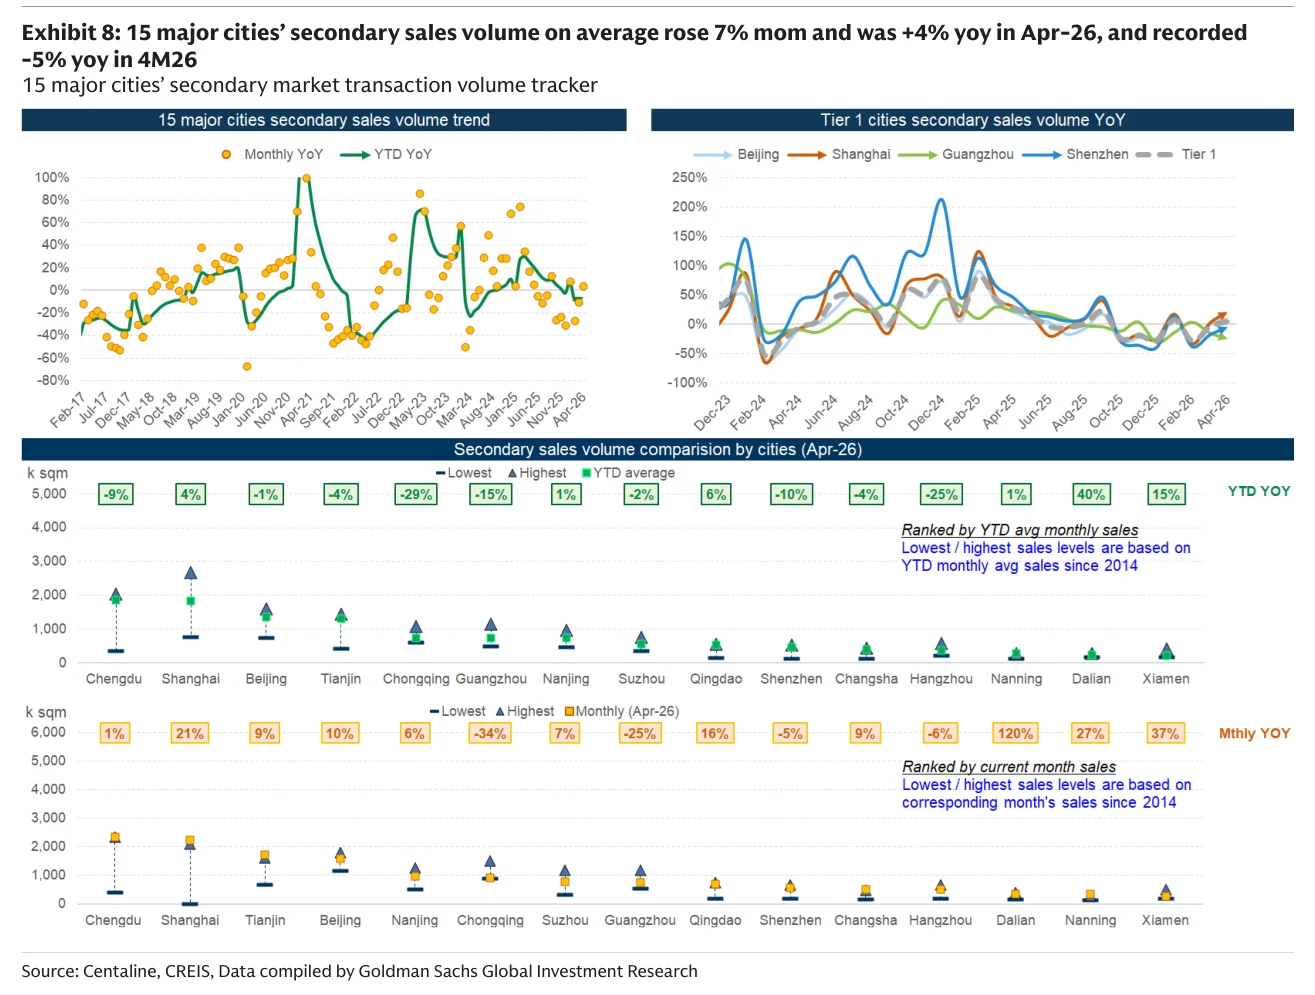
Exhibit 9:2026年4月70城二手房平均售价指数环比下降0.2%,与3月环比下降0.2%相同;二手房市场中有12个城市平均售价环比改善,低于3月的13个城市。

Exhibit 10:2026年4月上海二手房综合成交平均售价环比改善3%,高端和低端产品均跑赢;该图按价格区间展示上海二手房表现。
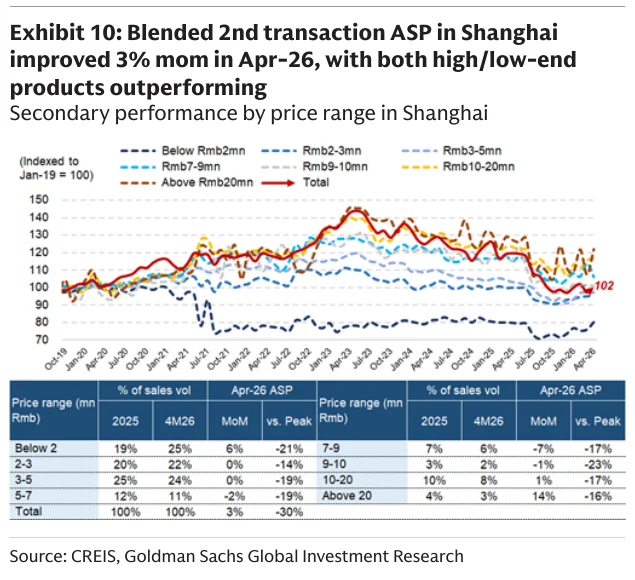
Exhibit 11:2026年4月深圳二手房成交平均售价环比上涨3%,由不同产品类型的普遍改善推动;该图按价格区间展示深圳二手房表现。
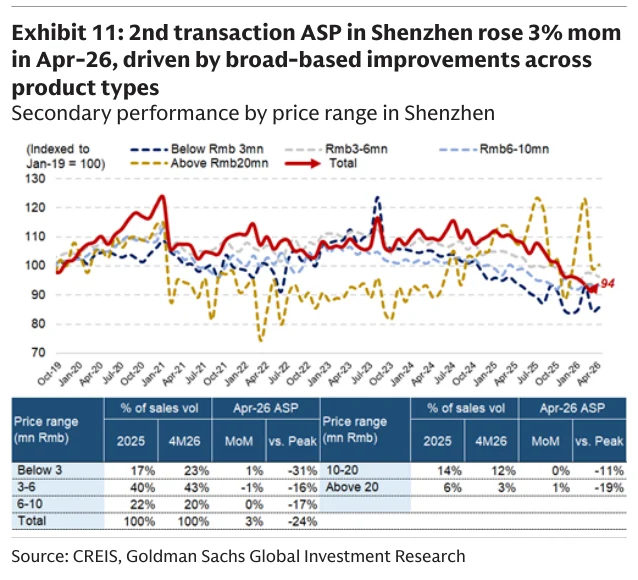
Exhibit 12:2026年4月北京平均售价环比下降1%,但低端产品表现更好;该图按价格区间展示北京二手房表现。

Exhibit 13:2026年4月广州平均售价同样环比下降1%,但高端和低端产品均跑赢;该图按价格区间展示广州二手房表现。
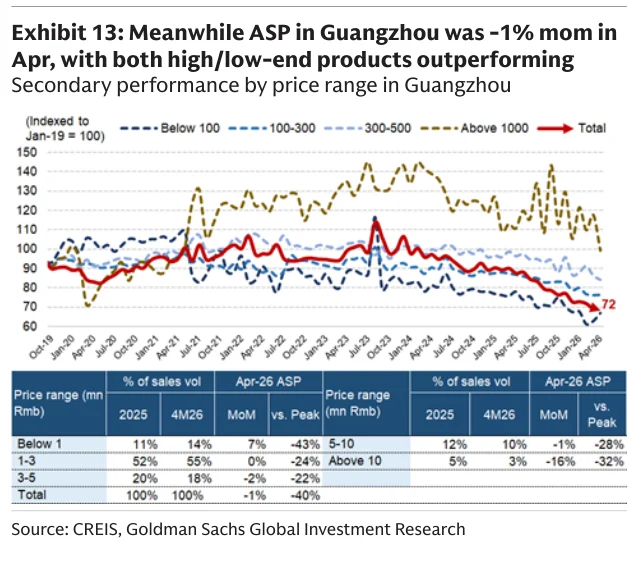
Exhibit 14:2026年4月100城二手房挂牌量连续第二个月同比下降,同时环比小幅上升;该图将中原监测的15个重点城市二手房销售面积与58安居客监测的100城二手挂牌量进行对比。
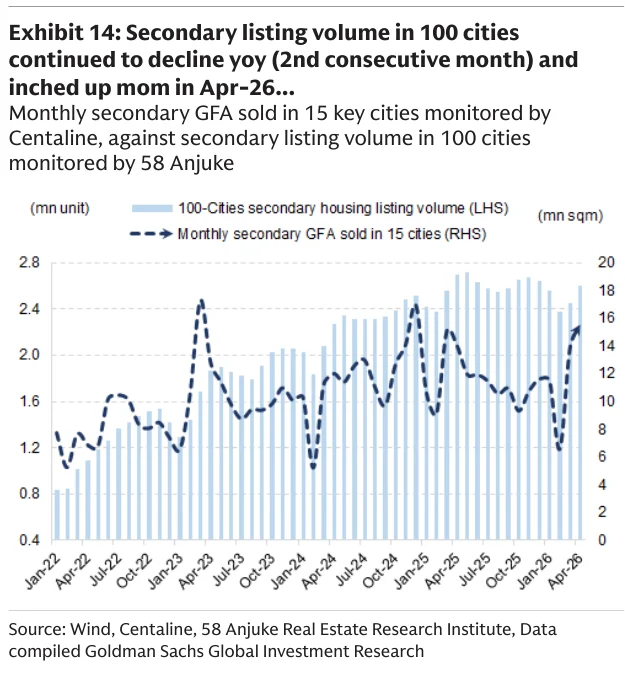
Exhibit 15:一线城市和低线城市均出现二手房供需平衡同比下降;该图按城市能级展示每城平均二手房挂牌量。
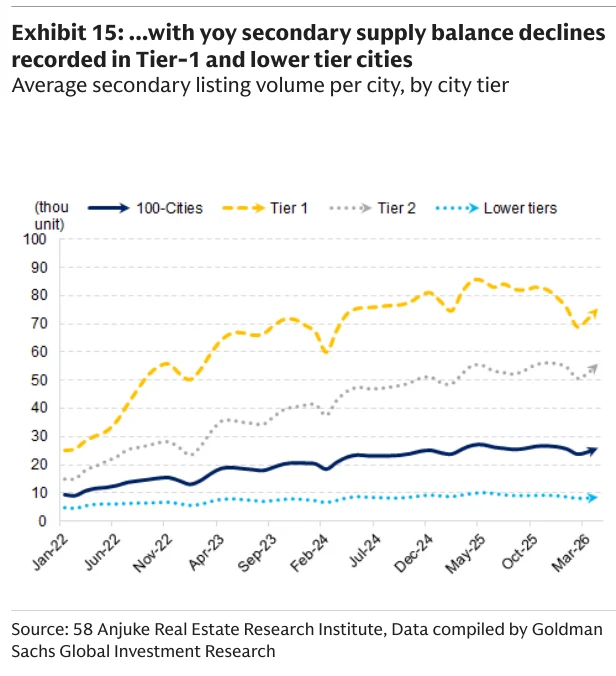
Exhibit 16:2026年4月二手住房成交周转速度加快;该图按城市能级展示平均挂牌天数,反映房源出售所需时间缩短。
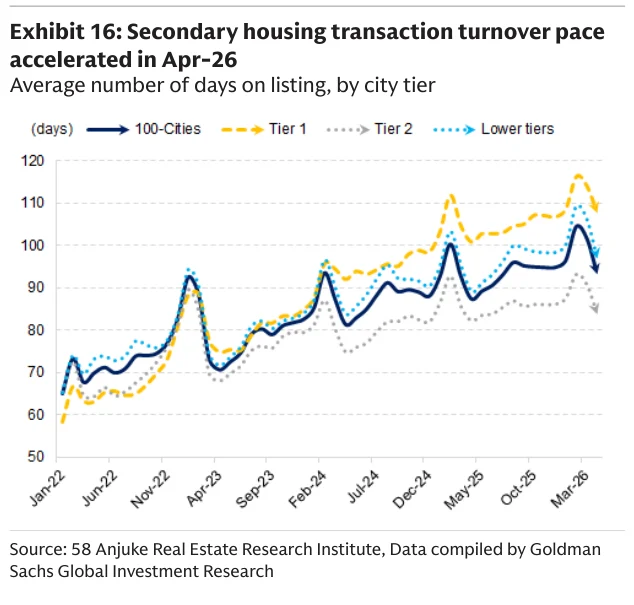
Exhibit 17:2026年4月线上二手房搜索活动环比略有放缓;该图展示二手房搜索需求热度指数,用于衡量线上看房和购房意向。

Exhibit 18:2026年4月住宅租金收益率小幅改善;该图比较100城住宅租金收益率、30年期国债收益率和首套房按揭贷款利率。
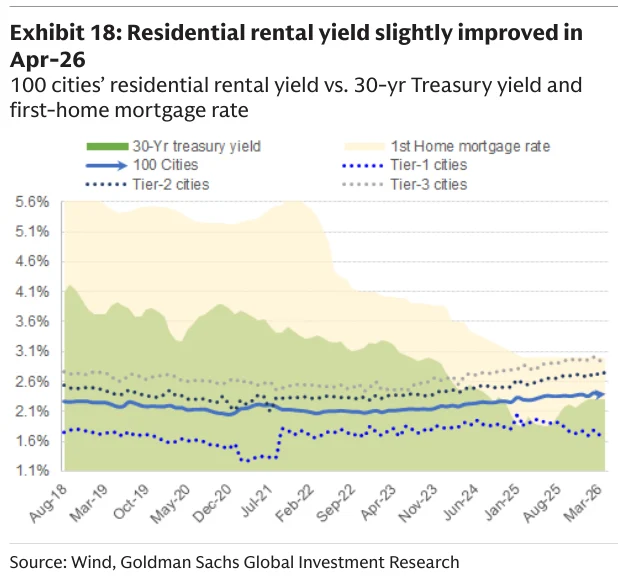
Exhibit 19:2025年4月50城平均租金水平走低;该图展示克而瑞监测的50城平均住宅租金及其环比变化。
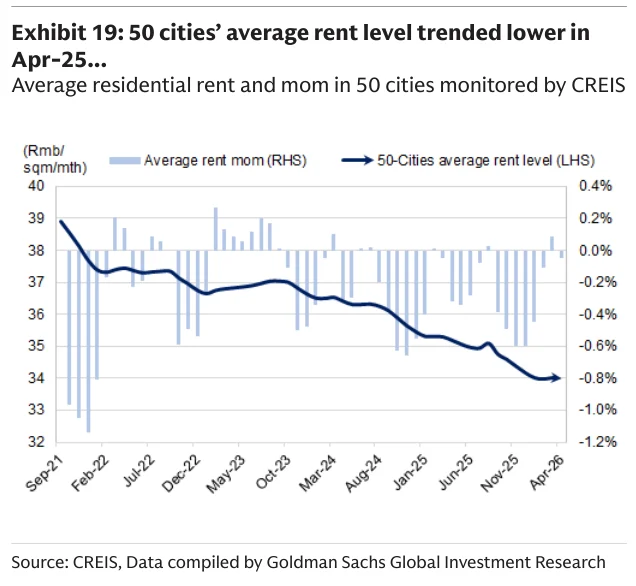
Exhibit 20:一线城市平均租金连续两个月实现环比正增长,也好于2023年4月和2024年4月均为环比下降的表现;该图展示4个一线城市平均住宅租金及其环比变化。
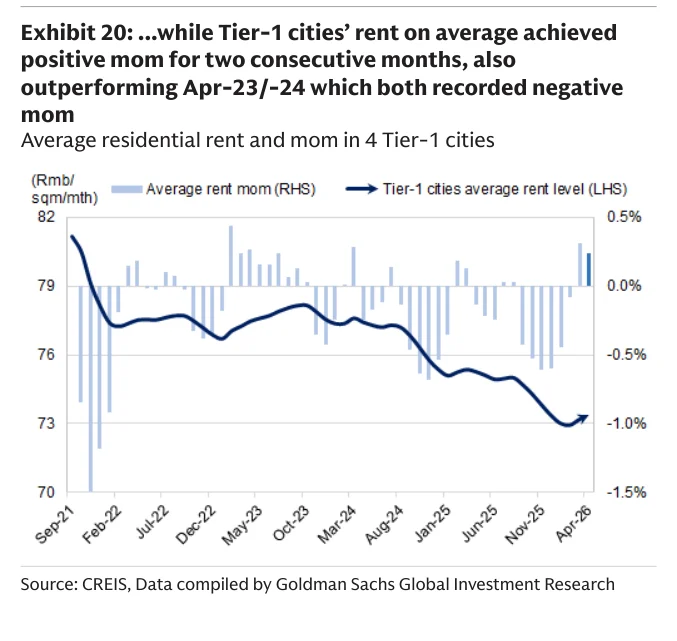
Exhibit 21:2026年4月高盛跟踪的六家开发商新增拿地支出约占合约销售27%,项目层面毛利率约24%,97%分布于一二线城市、71%分布于十大城市;该图展示持续积极补充土储开发商的土地收购快照。
