瑞银 Ermenegildo Zegna(ZGN.US)第三季度业绩前瞻:以正确的理由脱颖而出
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
瑞银预计Ermenegildo Zegna(ZGN.US)将于2026年10月22日发布第三季度财报,预测集团销售额为4.2亿欧元,有机收入增长约6%。 尽管奢侈品行业普遍面临估值下调压力,瑞银认为Zegna凭借高净值客户群、工艺传承及较低的地理集中度(中国市场销售占比从2019年的约38%降至约24%)保持了领先地位。 核心Zegna品牌预计将贡献超过100%的集团EBIT,且Tom Ford Fashion业务动能稳健,有望抵消Thom Browne在中国需求疲软带来的影响。 瑞银重申对该股的“买入”评级,并将12个月目标价调整为15.40美元。
主要观点
- 预计第三季度集团销售额为4.2亿欧元,有机增长约6%。
- Zegna品牌预计将实现14%的有机销售增长,成为业绩主要驱动力。
- Thom Browne业务受中国需求疲软影响,表现较弱。
- Tom Ford Fashion业务保持稳健增长势头。
- 集团地理集中度风险降低,中国市场销售占比已降至约24%。
- 预计2026年全年有机销售增长(OSG)为8%。
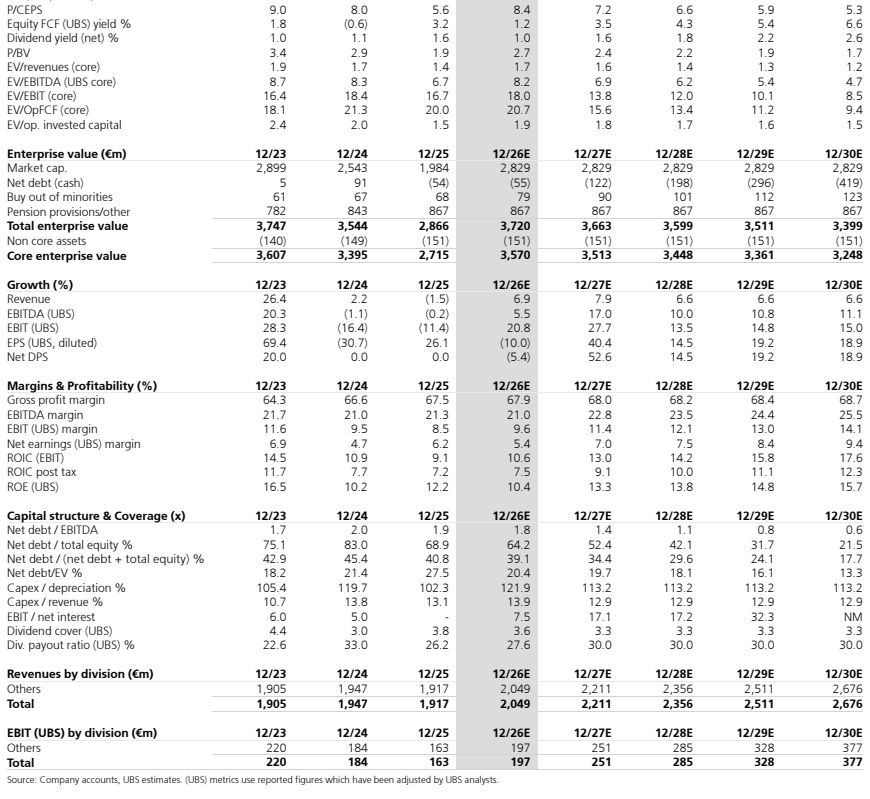
- 预计第三季度EBIT为2.51亿欧元,EBIT利润率为11.4%。
论述逻辑
- 奢侈品行业整体面临估值下调 -> Zegna凭借品牌力、工艺传承及地理多元化展现出差异化优势 -> 核心品牌Zegna驱动业绩增长,Tom Ford Fashion提供额外增长点 -> 尽管Thom Browne受中国市场拖累,但整体仍能实现优于行业的增长 -> 维持买入评级。
关键展望
- Zegna将于2026年10月22日公布第三季度业绩。
- 瑞银预测2027年EPS为0.57欧元,2028年为0.66欧元。
- 投资者关注重点包括中国客户群表现、非中国地区消费趋势、Thom Browne的LFL轨迹及2027年EBIT利润率指引。
推荐标的
- Ermenegildo Zegna NV (ZGN.US):买入,目标价15.40美元。
关键图表
图1. 杰尼亚集团分部门销售预览
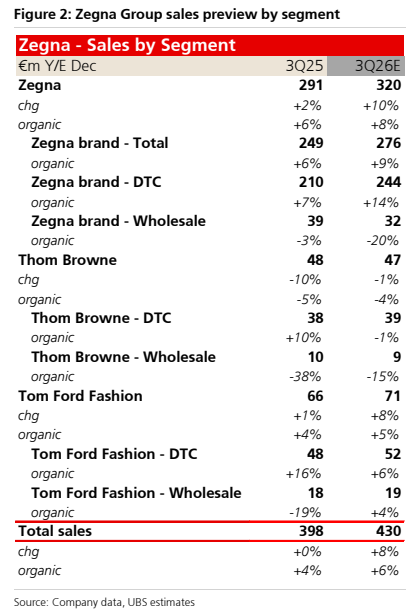
图2. 杰尼亚集团分渠道销售预览
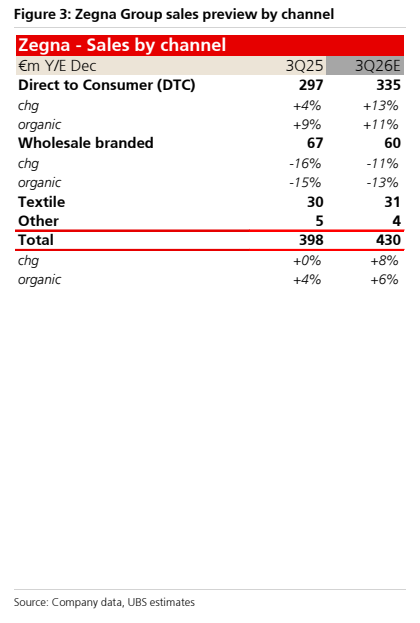
图3. 预期变动
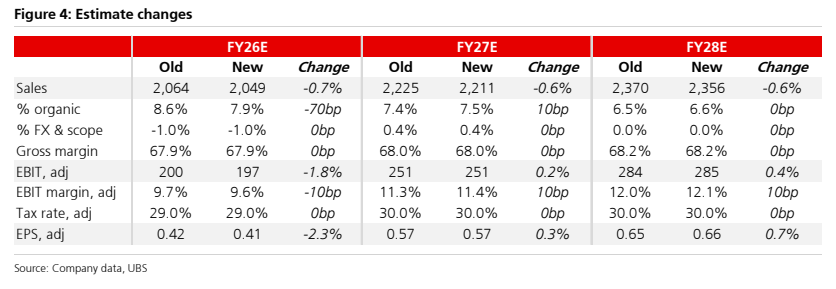
图4. ZGN绝对市盈率与相对标普500市盈率对比
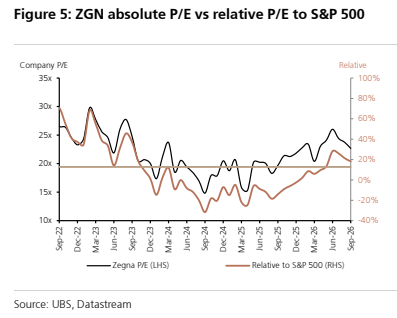
图5. ZGN绝对市盈率与相对奢侈品板块市盈率对比
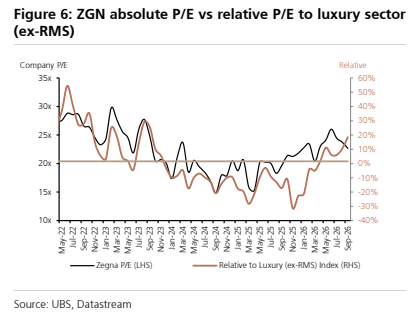
图6. 杰尼亚谷歌搜索兴趣同比
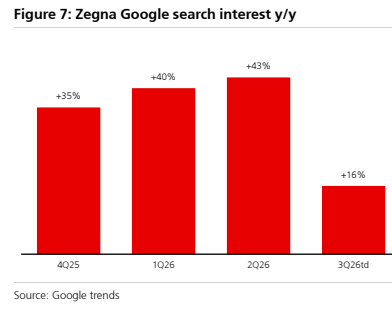
图7. Thom Browne谷歌搜索兴趣同比
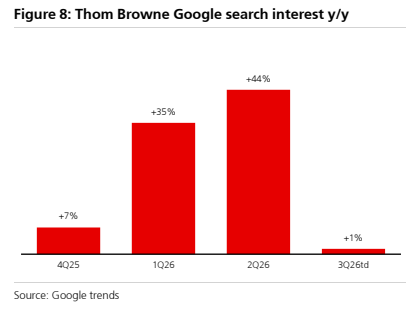
图8. Tom Ford谷歌搜索兴趣同比
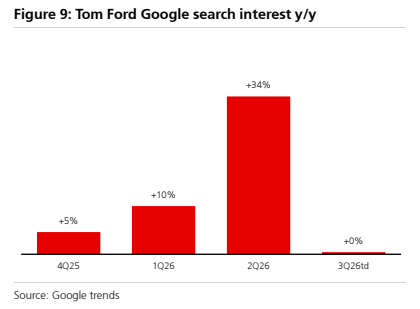
图9. 股权自由现金流(UBS)收益率%