长城证券 大宗商品:氧化铝,氧化铝行业陷入双向夹击,大规模减产尚未到来
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
长城证券指出,氧化铝行业当前处于潜在成本上移与销售价格下行的双向夹击中,边际产能完全成本持续亏损,同时新投产能加快投产对冲成本压力。 截止2026年9月18日,国内氧化铝现货价格报2673.36元/吨,期货价收于2695元/吨,海内外价格整体呈窄幅波动。 国内氧化铝建成产能达12192万吨(环比+120万吨),运行产能降至9895万吨(环比-50万吨),氧化铝/电解铝产能运行比由2.21降至2.20。 库存方面,氧化铝总库存持续累库至677.6万吨,而原料端海运费居高不下使进口矿与国产矿对应吨毛利均陷亏损(分别为-106元/吨和-68元/吨)。 长城证券预计未来2-3年氧化铝供需将延续宽松格局,2026E全球供需过剩预计达632万吨,氧化铝价格上行空间有限。
主要观点
- 氧化铝海内外价格整体呈窄幅波动,现货与期货价格周环比微跌0.1%。
- 氧化铝建成产能增加但运行产能收缩,周产量微幅下滑。
- 下游电解铝运行产能保持平稳,氧化铝与电解铝的产能供需比小幅下降至2.20。
- 2026年初至今铝土矿发运保持高增,累计出港与到港量均实现同比正增长。
- 氧化铝总库存持续累库至677.6万吨,铝土矿港口库存自高位小幅回落。
- 铝土矿海运费保持高位,氧化铝生产利润持续承压且处于亏损状态。
- 8月氧化铝进出口双双大幅同比正增长,2026年1-8月累计净进口量为-80.55万吨。
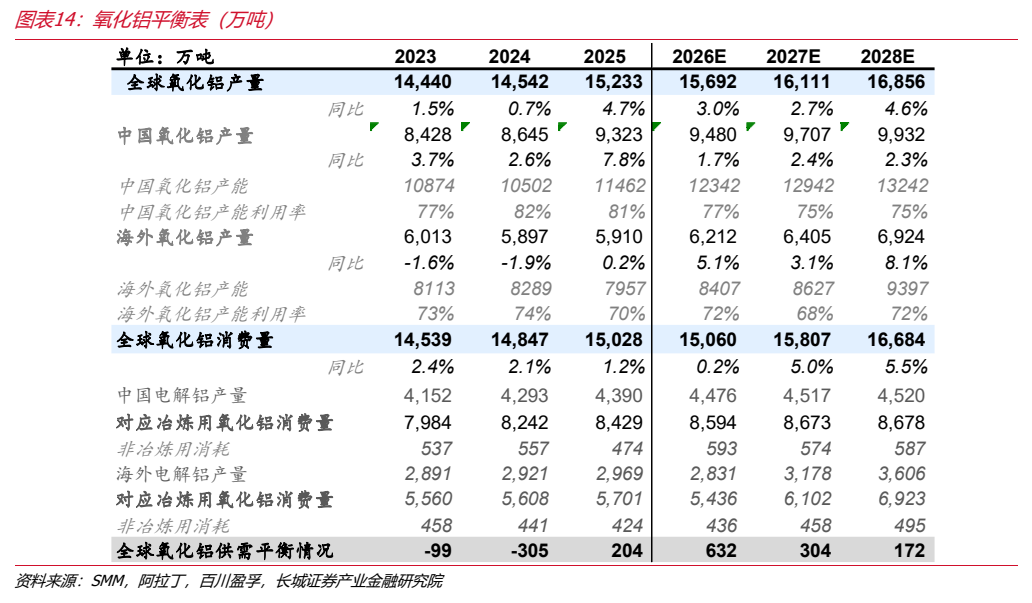
- 全球氧化铝供需格局延续过剩,2026年预计过剩量达632万吨。
论述逻辑
- 原料端海运费居高不下且矿价坚挺导致成本潜在上移,而氧化铝价格窄幅震荡偏弱 → 边际产能面临完全成本亏损,但企业考量因素复杂且新投产能投产对冲成本,导致规模性减产尚未兑现 → 现货持续累库叠加未来2-3年全球供需过剩(2026E过剩632万吨) → 得出氧化铝供应压力仍需时间释放、行业上行空间有限的结论。
关键展望
- 长城证券预计未来2-3年全球氧化铝供需延续宽松格局,价格上行空间有限;全球氧化铝供需平衡预计在2026E过剩632万吨、2027E过剩304万吨、2028E过剩172万吨。
- 中国氧化铝产能利用率预计从2025年的81%下降至2026E的77%,2027E与2028E进一步维持在75%。
- 需关注宏观经济波动、地缘冲突快速缓和、国内电解铝供给扰动以及下游消费不及预期的风险。
推荐标的
- 报告未明确给出推荐标的。
关键图表
图1. 图表 1: 海内外氧化铝价
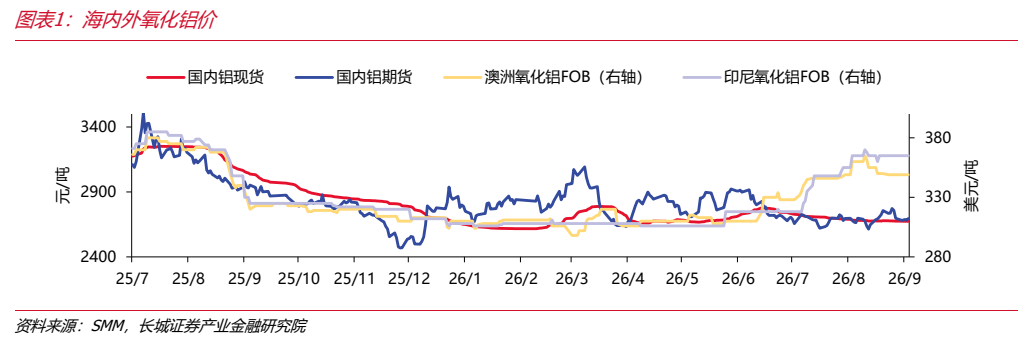
图2. 图表 3: 铝土矿出港量(万吨)
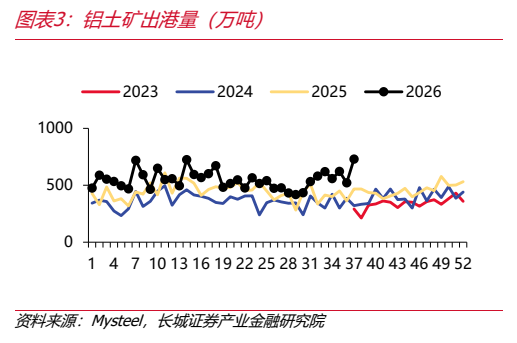
图3. 图表 5: 氧化铝运行产能(万吨)
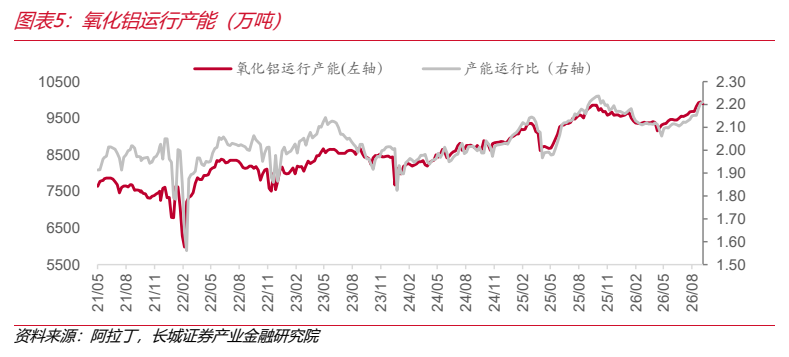
图4. 图表 7: 铝土矿港口库存(万吨)
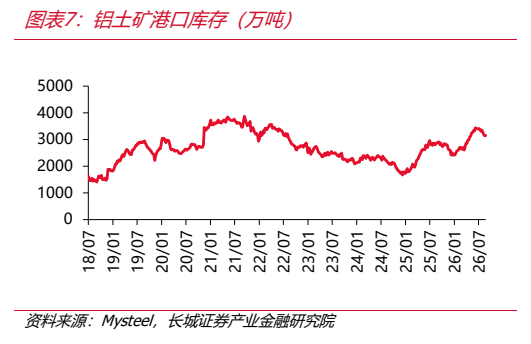
图5. 图表 8: 铝土矿氧化铝厂库存天数(天)
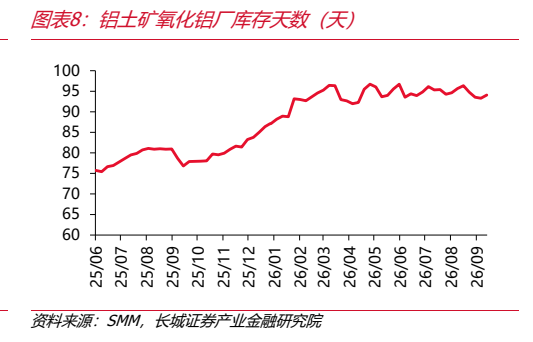
图6. 图表 10: 氧化铝价格与即时盈利(元/吨)
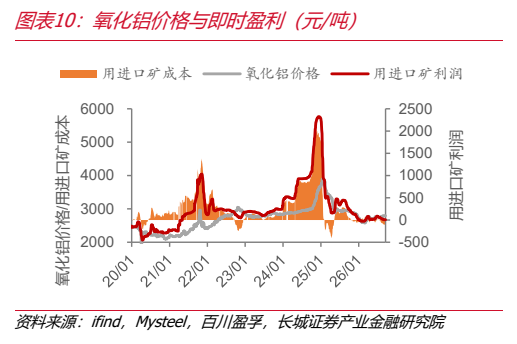
图8. 图表 14: 氧化铝平衡表(万吨)