高盛欧元区:最终通胀细节显示核心通胀放缓;因能源价格下降下调预测
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛在最新报告中指出,欧元区最终通胀数据显示核心通胀出现软化迹象,同时能源价格走低促使该机构下调通胀预测。报告强调,尽管整体通胀仍受基数效应影响,但服务业和核心商品价格增速放缓,表明潜在价格压力正在减弱。能源价格下跌是下调预测的主要驱动因素,预计未来几个月通胀将进一步回落。高盛维持对欧洲央行政策路径的预期,认为通胀放缓将为宽松政策提供空间。
主要观点
- 核心通胀软化:最终通胀数据显示,剔除能源和食品的核心CPI环比增速低于预期,服务业通胀从4.2%降至3.8%。
- 能源价格下行:布伦特原油价格较上月下跌8%,推动整体通胀预测下调0.3个百分点。
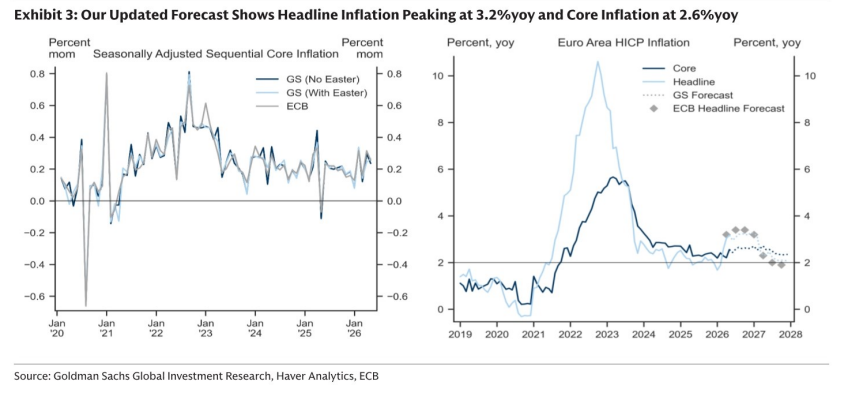
- 预测调整:高盛将2026年欧元区平均通胀预测从2.1%下调至1.8%,2027年从1.9%下调至1.6%。
- 基数效应:2025年高通胀基数将在2026年下半年消退,届时通胀可能暂时回升。
- 工资压力缓解:最新薪资协议显示工资增速从5.1%放缓至4.3%,减轻服务价格上行风险。
- 商品通胀转负:核心商品通胀已转为-0.2%,反映全球供应链改善和需求疲软。
- 欧洲央行影响:通胀放缓支持欧洲央行在9月降息25个基点的预期,但需关注薪资数据。
- 风险平衡:上行风险来自地缘政治导致的能源供应中断,下行风险来自需求进一步疲软。
论述逻辑
高盛首先分析最新公布的欧元区最终通胀数据,发现核心通胀(尤其是服务业)出现超预期放缓。同时,全球能源价格因需求担忧和供应增加而下跌,直接压低整体通胀。基于这两大因素,高盛下调了2026-2027年通胀预测。报告进一步指出,工资增速放缓缓解了服务价格压力,而商品通胀转负则反映需求疲软。这些趋势支持欧洲央行未来降息,但地缘政治风险可能带来上行风险。
关键展望
报告未明确给出未来验证点或时间窗口,但指出2026年下半年基数效应可能推高通胀,且欧洲央行9月会议将是关键政策节点。风险方面,能源供应中断和薪资协议是主要不确定性。
推荐标的
报告未明确给出推荐标的。
关键图表
图1. 服务业通胀仍是整体通胀的主要驱动因素;能源贡献仍然较高

图2. 5月核心通胀指标横盘整理;综合指标环比下降3个基点至0.24%
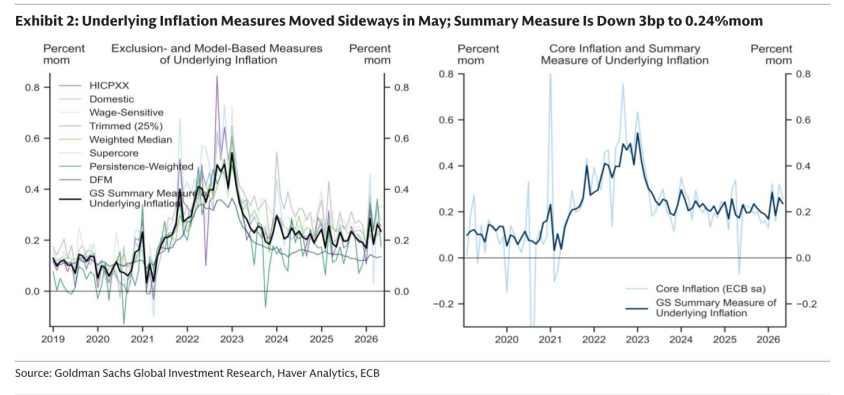
图3. 我们更新后的预测显示整体通胀同比峰值3.2%,核心通胀同比2.6%