东吴证券 宏观周报:美债收益率持续爬升,市场震荡中韧性犹存
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本报告为东吴证券宏观周报,核心观点是美债收益率持续爬升、A股市场震荡中韧性犹存。 海外方面,美联储9月加息落地后官员持续放鹰,市场对10月再加息的定价升至约七成,美债收益率突破5%、创2007年以来新高,美股三大指数周三回调、谷歌跌逾3%,周四即企稳。 国内方面,基金统计区间2026.9.21-2026.9.24,全市场权益类ETF跟踪指数基金规模增加前三名为沪深300(33.62亿元)、创业板算力(27.40亿元)、科创半导体材料设备(9.16亿元),减少前三名为中证A500(-52.51亿元)、中证500(-40.33亿元)、科创50(-30.86亿元)。 9月月度宏观模型-1分,历史上该分数后万得全A后续一个月上涨概率61.54%、平均收益率-0.82%,模型认为市场以震荡为主。 资金整体情绪趋于谨慎,但科技板块(半导体、算力)在回调中获得资金持续加仓。 配置建议关注半导体、算力回调后机会,同时注意国庆节临近可能带来的资金避险波动。
主要观点
- 海外宏观主线:美联储9月加息落地后官员持续放鹰,市场对10月再加息的定价升至约七成,美债收益率突破5%、创2007年以来新高。
- 美股韧性仍在:美股三大指数周三回调、谷歌跌逾3%,周四即企稳。
- 地缘与中美:中东局势反复、胡塞武装袭击沙特能源设施,但中美高层互动释放缓和信号,贸易休战协议延长至明年1月。
- 宏观模型研判:9月月度宏观模型-1分,历史上该分数后万得全A后续一个月上涨概率61.54%、平均收益率-0.82%,模型认为市场以震荡为主。
- 高频日度模型信号走弱:2026.9.21-2026.9.24综合信号依次为4分、0分、-2分、-5分。
- 基金规模流向分化:权益类ETF跟踪指数基金规模增加前三为沪深300(33.62亿元)、创业板算力(27.40亿元)、科创半导体材料设备(9.16亿元),减少前三为中证A500(-52.51亿元)、中证500(-40.33亿元)、科创50(-30.86亿元)。
- ETF份额端科技获增配:份额增加前三为科创半导体材料设备(31.28亿份)、创业板算力(27.78亿份)、沪深300(24.98亿份),减少前三为中证A500(-13.99亿份)、中证医疗(-12.29亿份)、CS创新药(-11.36亿份)。
- 宽基指数风险趋势模型:科创50(79.40分)、北证50(75.18分)、科创综指(74.06分)综合评分居前,红利指数(26.94分)、中证红利(29.22分)垫底。
- 风格指数模型:成长风格评分领先,成长(风格.中信)(67.47分)、大盘成长(63.00分)、国证成长(60.15分)居前;大盘价值(27.55分)、国证价值(27.84分)靠后。
- 行业模型:电子(69.46分)、电力设备(63.94分)、汽车(62.27分)评分前三;农林牧渔(15.35分)、交通运输(22.11分)、银行(23.89分)垫底,银行、农林牧渔、社会服务风险度较高。
- 9月历史季节性:1999年12月31日至2025年12月31日统计中,宽基9月平均收益率前三为北证50(7.11%)、科创50(2.87%)、科创100(2.24%);行业前三为煤炭(2.27%)、电力设备(2.16%)、通信(1.96%)。
- 配置建议:市场短期或仍以震荡为主,建议关注半导体、算力等方向回调后的机会,同时注意国庆节临近可能带来的资金避险波动,可根据风险偏好选择ETF组合。
论述逻辑
- 美联储加息落地→官员持续放鹰→市场对10月再加息定价升至约七成→美债收益率突破5%、创2007年以来新高→美股回调后次日企稳→海外扰动未破坏市场韧性;国内看,月度宏观模型-1分+高频日度信号由4分降至-5分→模型判断市场以震荡为主;资金层面宽基ETF(中证500、上证50、中证A500)规模减少居前→整体情绪谨慎,而科创半导体材料设备、创业板算力份额与规模逆势增加→科技板块关注力度提升;技术模型显示双创科技风险度较低、银行农林牧渔社会服务风险度较高→高低位板块信号分化→结论:市场震荡中韧性犹存,关注半导体、算力回调后的结构性机会,同时防范国庆节前资金避险波动。
关键展望
- 展望窗口2026.9.28-2026.9.30:模型认为市场以震荡为主,万得全A后续一个月上涨概率61.54%、平均收益率-0.82%。
- 海外验证点:市场对10月再加息的定价(约七成)与美债收益率走势(已突破5%)是后续关键变量。
- 风险提示:模型基于历史数据测算存在失效风险;宏观经济不及预期;发生重大预期外的事件。
推荐标的
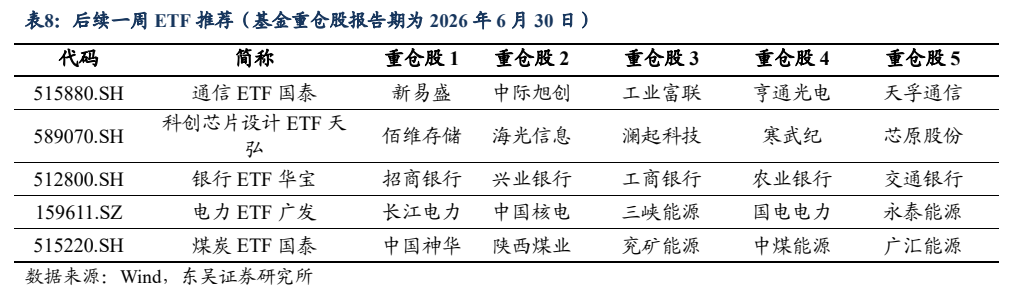
- ETF组合推荐(表8,基金重仓股报告期2026年6月30日):通信ETF国泰(515880.SH,重仓新易盛、中际旭创、工业富联、亨通光电、天孚通信)、科创芯片设计ETF天弘(589070.SH,重仓佰维存储、海光信息、澜起科技、寒武纪、芯原股份)、银行ETF华宝(512800.SH)、电力ETF广发(159611.SZ)、煤炭ETF国泰(515220.SH);报告建议关注半导体、算力回调后的机会,并根据风险偏好选择ETF组合。
关键图表
图1. 表 2: 万得全 A 指数风险趋势模型结果(2026 年 9 月 24 日)
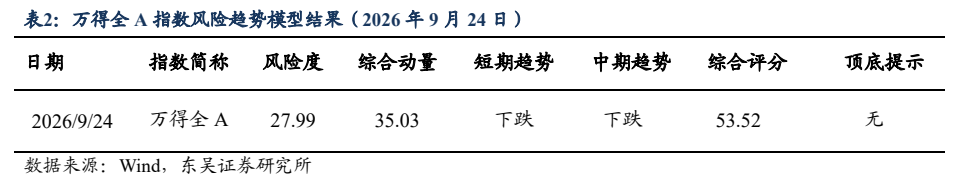
图2. 万得全 A 指数日 k 级别点位分析图(2026 年 9 月 24 日)
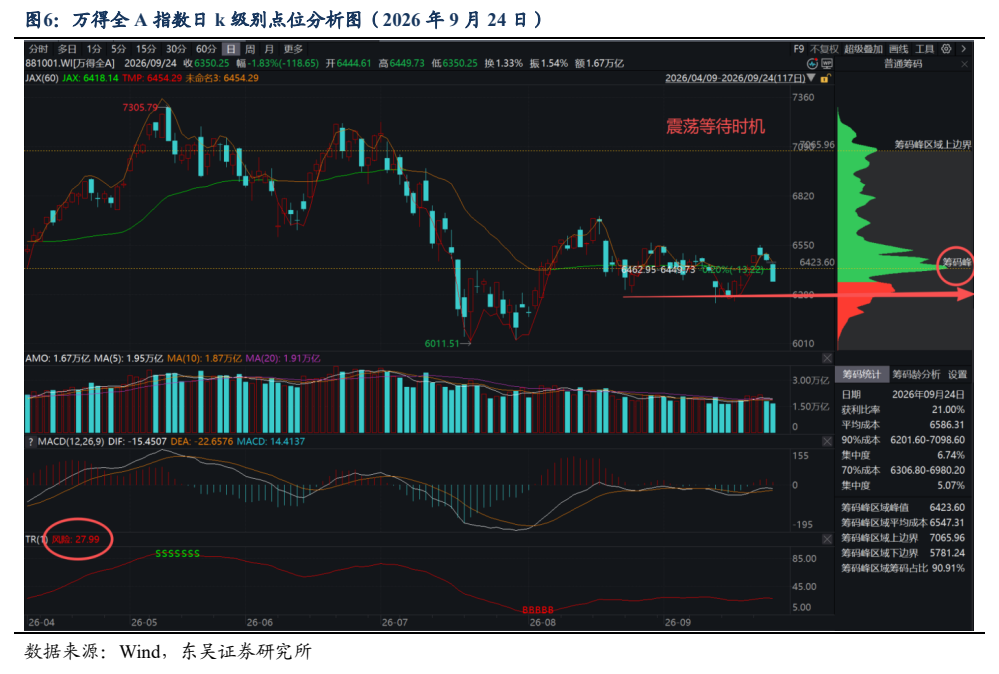
图3. 2026 年 9 月 24 日主要宽基指数风险趋势模型综合图
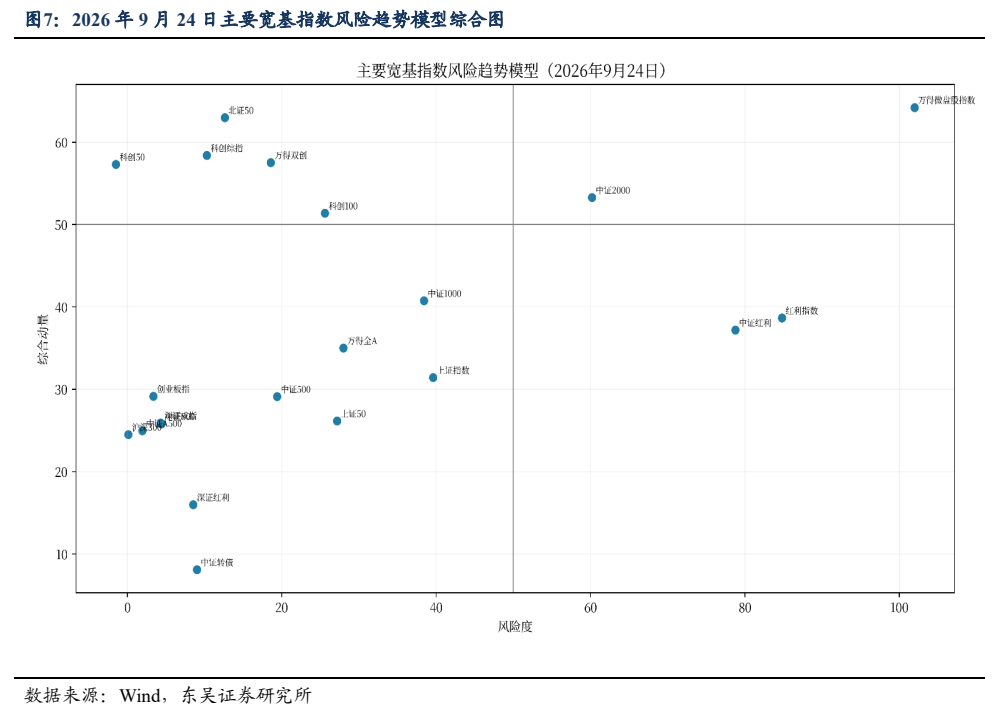
图4. 1999 年 12 月 31 日至 2025 年 12 月 31 日主要宽基指数 9 月份平均收益率统计
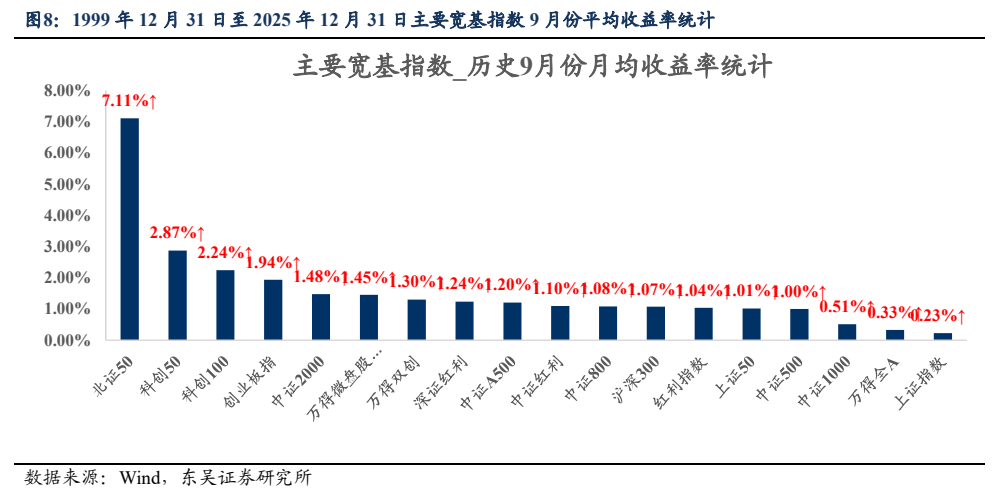
图5. 2026 年 9 月 24 日风格指数风险趋势模型综合图
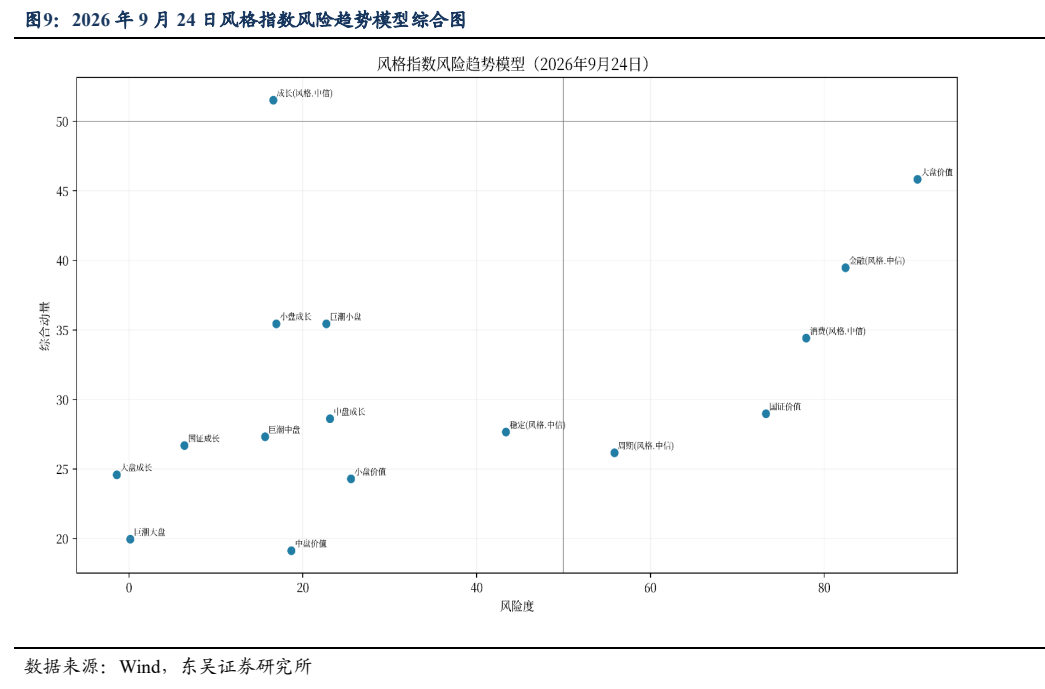
图6. 1999 年 12 月 31 日至 2025 年 12 月 31 日风格指数 9 月份平均收益率统计
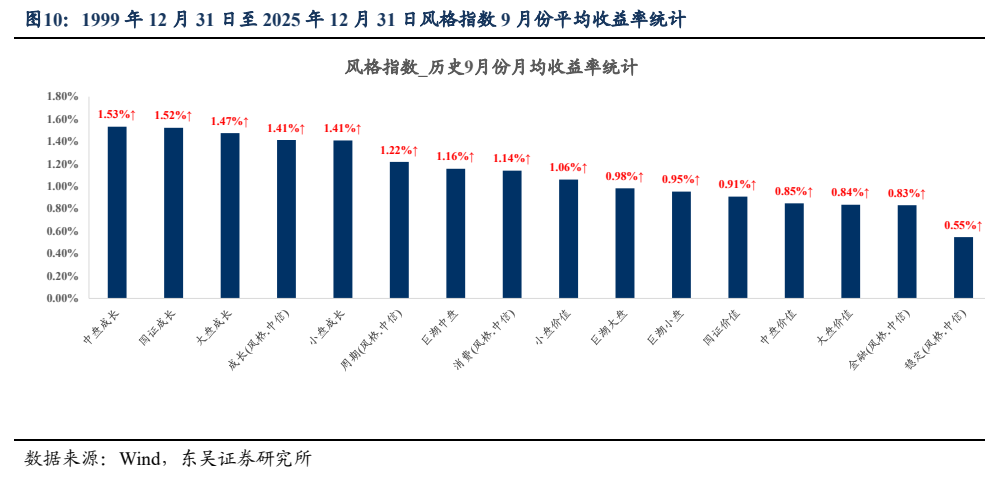
图7. 表 7: 2026 年 9 月 24 日申万一级行业指数风险趋势模型具体结果
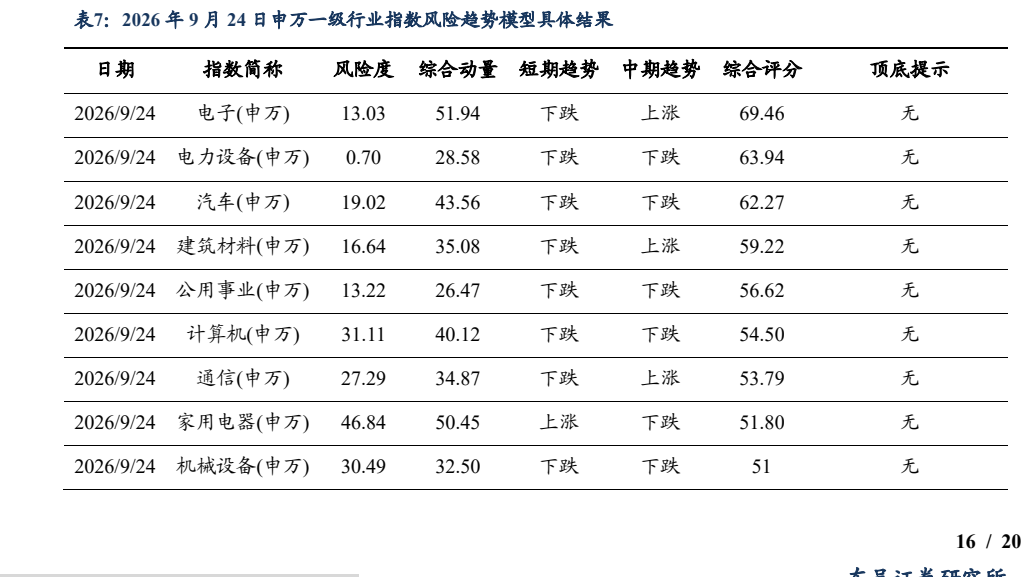
图8. 表 8: 后续一周 ETF 推荐(基金重仓股报告期为 2026 年 6 月 30 日)