美国银行:美银 欧洲Economic周报:紧和趋紧
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
美国银行欧洲经济周报认为,本轮债市抛售是全区域性的:欧元区AAA 30年期收益率创逾10年新高,10年期实际收益率较2023年紧缩峰值高出逾30bp,名义有效汇率虽自2025年夏峰值回落1.4%、但仍较2019-24均值高8.5%。 市场定价明年夏天前欧央行再加息近100bp(在已落地的50bp之上),美银认为过头,预计12月仅再加息一次、第二次有风险但仅此而已;拉加德的口头反制已经开始,普遍性金融条件过紧的首选工具是口头干预与存款利率路径指引,只有利差或长端利率出现速度/幅度上的无序变动时TPI等资产负债表工具才会登场,且ECB的痛阈值高于市场。 法国是焦点:7月以来OAT-BTP利差仅走阔略高于20bp,而OAT-Bund走阔约50bp、10年期OAT绝对收益率上行100bp,特质性成分有限,但投资者 singular 聚焦法国令情绪非线性恶化风险高企。 美银再度下调法国增长至今年0.3%、明年0.6%,并担心融资成本-增长-赤字的负反馈循环与企业部门率先出现裂痕,今年预算赤字最终或更接近5.8%而非首相提议的5.0%。 英国方面,养老金triple lock改革与社会照护等宣示短期影响有限,IFS估算改革到2035年每年仅节省约40亿英镑,难以覆盖约180亿英镑/年的照护成本,重大变革被推向大选之后;更紧密的EU/UK关系有增长红利但实质性谈判料在选举后。 政策路径:ECB 2027年下半年开始降息、2028年存款利率低于2%;BoE 2026年11月与2027年2月加息至4.25%,2028年三次季度降息至3.5%。 下周数据日历清淡,焦点在央行官员讲话。
主要观点
- 债市波动是全区域性的:欧元区AAA 30年期收益率创逾10年新高,10年期实际收益率较2023年紧缩峰值高出逾30bp,名义有效汇率自2025年夏峰值回落1.4%但仍较2019-24均值高8.5%。
- 市场定价明年夏天前ECB再加息近100bp(在已落地的50bp之上)且此后不回撤;美银认为过多,预计12月再加息一次、第二次有风险但仅此而已。
- ECB应对分两条线:普遍性金融条件过紧用口头干预与存款利率路径指引;利差/长端利率出现速度或幅度上的无序变动时资产负债表工具(TPI)才登场,且ECB行动的痛阈值倾向高于市场。
- 拉加德的口头反制已开始:她指出ECB加息意图并非仅系于能源价格,且长端金融条件收紧超出9月预测隐含水平;市场虽未太理会,但10月加息的隐含概率已有所下降。
- 收紧的宏观代价显著:据ECB首席经济学家Lane,2025年12月至2026年9月两次预测截稿间的利率预期上修将拖累2026-28累计增长60-80bp、通胀约30bp;若叠加9月截稿(8月19日)以来的额外上行,影响可能约为上述规模的一半。
- 新的长期再融资操作与结构性证券组合短期难落地:触发条件是银行每月新增借入约400亿欧元,而当前ECB全部操作累计借款尚不足400亿欧元;Eurosystem资产负债表的持久重启料不会在今年、甚至2027年出现。
- 法国OAT的特质性成分有限:7月以来OAT-BTP利差仅走阔略高于20bp,而OAT-Bund走阔约50bp、10年期OAT绝对收益率上行100bp,利差处于近20年未见水平但大部分可由全球债市重定价解释;利率同事测算公允价值约100bp,特质性因素或解释约25bp。
- 法国增长再遭下调至今年0.3%、明年0.6%(各-10bp/-20bp),2028年回升至1.1%潜在增速;美银接受政府今年预算赤字5.4%的沟通,但认为首相提议降至5.0%难获通过,周期性滑坡与融资成本上升或使最终结果更接近5.8%(较此前预测+20bp)。
- 法国风险平衡偏下行、企业部门或最先开裂:法国企业利润通缩快于他处、企业健康度持续恶化;但外部失衡不大,经常账户赤字接近或低于GDP的1%、1H26均值为GDP的0.5%,家庭储蓄是对公共赤字的重要对冲。
- 英国本周政策宣示(养老金triple lock改革、社会照护、Brexit)短期影响有限、重大变革推至大选后:IFS估算改革到2035年每年仅节省约40亿英镑(今日币值),而新社会照护体系届时成本约180亿英镑/年,加税或在所难免;改革到2040年政府称可年省150亿英镑、IFS估算为每年£4-20bn。
- 更紧密的EU/UK关系有增长红利但进展缓慢:政府拟借年内英欧峰会列出关税同盟、单一市场成员资格或全面重新加入等选项,有猜测峰会在11月20日;欧盟料在下次选举前不会进行实质性谈判,近端关键看Made in Europe是否纳入英国及SPS/青年交流协议。
- 政策路径预测:ECB 2027年下半年开始降息、2028年存款利率低于2%;BoE 2026年11月和2027年2月各加息至4.25%,随后2028年三次季度降息至3.5%。
论述逻辑
- 债市全区域抛售(AAA 30年期收益率逾10年新高、10年期实际收益率超2023峰值逾30bp、OAT-Bund利差近20年高位)→ 市场定价明年夏前ECB再加息近100bp且不回撤 → 美银认为过头,预计12月一次加息、第二次有风险但仅此而已 → 金融条件收紧成为显著逆风(Lane测算拖累2026-28累计增长60-80bp、通胀约30bp,9月截稿后额外上行影响约为一半)→ ECB开始口头反制(拉加德议会讲话后10月加息概率回落),应对框架分层:普遍性过紧用短端利率与存款利率路径指引,无序利差/长端变动才动用TPI等资产负债表工具,QT微调与新工具门槛更高且ECB痛阈值高于市场 → 法国被 singular 聚焦,但特质性利差仅约20bp、大部分是全球重定价 → 情绪脆弱+紧融资-弱增长-赤字负反馈风险上升 → 下调法国增长至0.3%/0.6%、赤字或近5.8%,2027年预算协议仍可能达成但非永久修复 → 英国政策宣示短期影响有限、变革推至大选后 → 落脚到预测表:ECB 2H27开始降息、BoE 11月与2月加息至4.25%后2028年降至3.5%。
关键展望
- 下周数据日历清淡,焦点集中在央行官员讲话。
- ECB路径:美银预计12月再加息一次、第二次有风险但不超过;预测表显示ECB 2027年下半年开始降息、2028年存款利率低于2%。
- BoE路径:2026年11月和2027年2月各加息至4.25%,2028年三次季度降息至3.5%。
- 法国:仍认为2027年预算协议最终可达成,但鉴于2027年后大选可能重写预算,协议难成永久修复;选举后的经济政策选择是尚未纳入基准的额外风险。
- 法国情景变量:若今冬气价未如同事预期升至EUR 100/MWh,购买力挤压将远小于仅天然气到1月(较9月)带来的约40bp通胀抬升;2Q26(可能还有3Q26)极端高温或已拖累GDP约10bp,气温正常化或带来缓解。
- 英国:EU-UK峰会日期未定(有猜测为11月20日);Your First Home计划(2.5%首付配20%股权贷款)细节将在预算案公布,若OBR下调规划改革增益,财政大臣headroom或受打击,反之若新计划提振建设与增长则冲击减轻。
推荐标的
- 报告未明确给出推荐标的:本文为宏观经济周报,未涉及个股评级、目标价或覆盖证券;仅给出政策利率预测(ECB 2H27开始降息、2028年存款利率低于2%;BoE 2026年11月与2027年2月加息至4.25%、2028年降至3.5%)。
关键图表
图1. 法国利差处于近20年未见水平,但其中大部分可由债市普遍波动解释,特殊因素或可解释约25bp

图2. 长期利率继续上行 欧元区AAA收益率曲线——30年期即期利率,月度均值

图3. 市场定价欧央行将进行“有力”调整 1个月期€STR远期与即期

图4. 法国利差处于近20年未见水平

图5. 长期实际收益率高出欧央行上次预测更新所隐含水平逾30bp

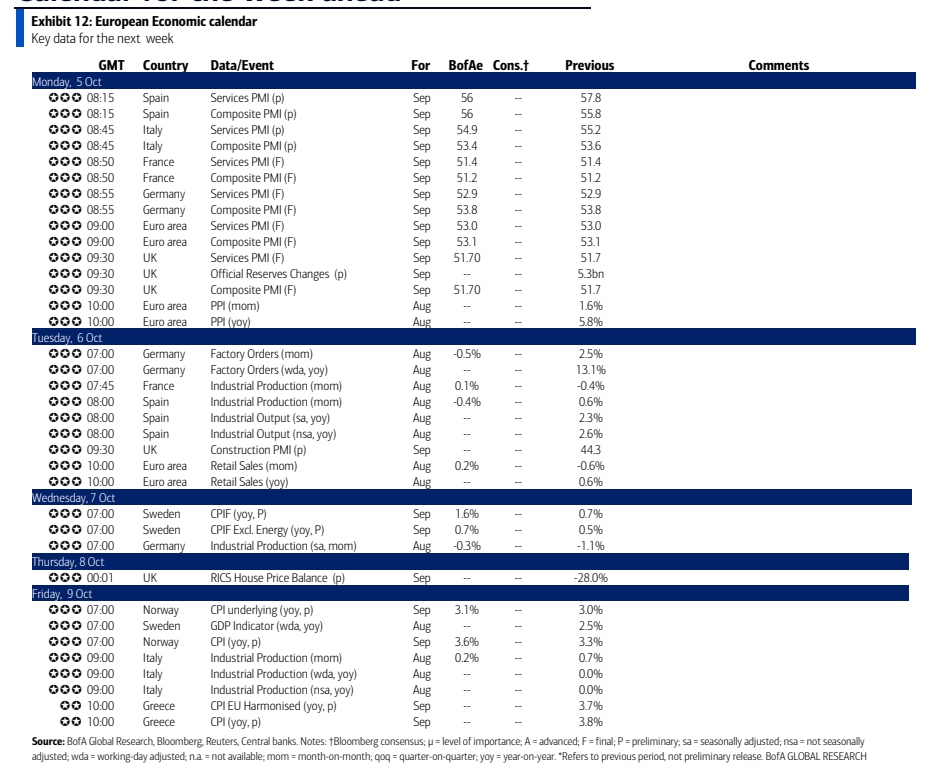
图7. 欧元区经济预测 我们预计欧央行将于2027年下半年开始降息,2028年存款利率降至2%以下
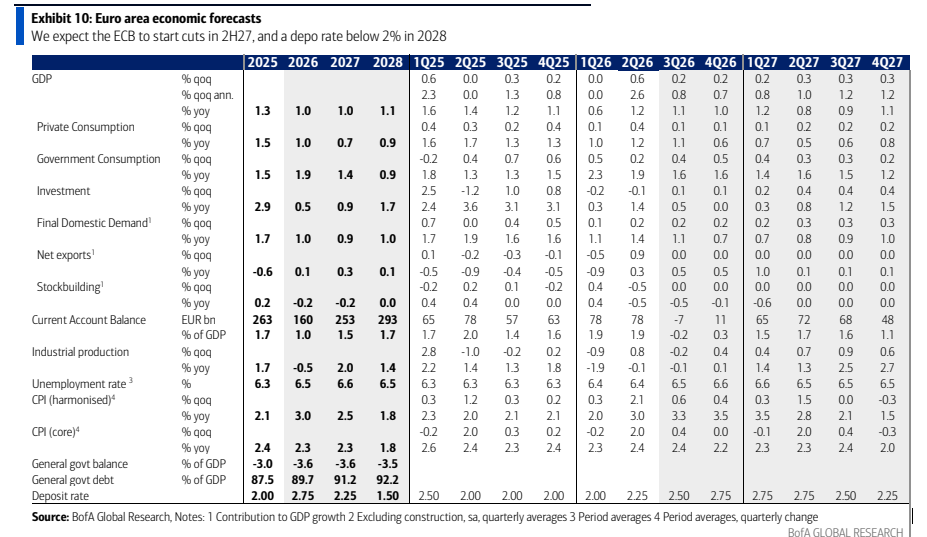
图8. 英国经济预测 我们预计英国央行将于2026年11月和2027年2月加息至4.25%,随后在2028年进行三次季度降息至3.5%
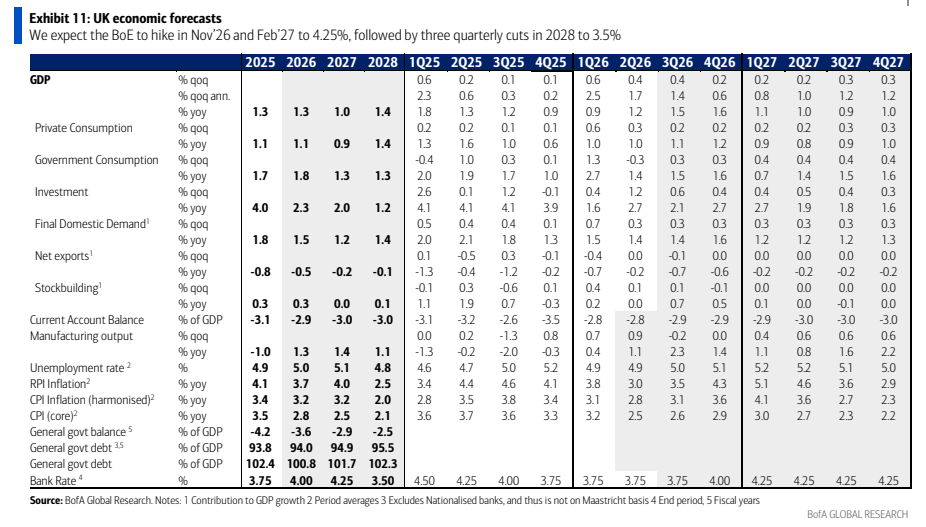
图9. 欧洲经济日历 下周关键数据(GMT时间)