花旗 北美特种化学品:因量价风险下调涂料板块预期;原料通胀风险依然存在
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
花旗在3Q26财报季前回访涂料公司后指出,9月板块相对疲软,受油价走高、加息以及住房、汽车和欧洲持续疲软拖累,因此将全集团3Q/4Q EPS预估各下调约2%,主因汽车OEM/工业、全球建筑涂料和汽车修补漆销量温和走弱,2027年EPS预估亦下调约2%。 原材料端,油价重回$100/bbl附近,花旗现在预计原材料通胀在4Q26见顶:3Q原材料通胀AXTA约11% Y/Y、PPG约13% Y/Y、SHW约17% Y/Y(SHW因TiO2权重更高),4Q分别为约18%、约15%、约16% Y/Y。 欧洲仍然疲弱,TTF触及>€70/mmbtu,3Q欧盟涂料需求同比下滑LSD并可能延续至4Q;10年期美债收益率升破5%,令2027年建筑涂料量增风险加大。 个股方面,AXTA维持Buy、混合目标价维持$44(并表情形$46、不并表$33),PPG维持Neutral、目标价下调$3至$118,SHW维持Buy、目标价下调$15至$400;花旗继续偏好SHW、其次AXTA、均高于PPG。 尽管下调,花旗仍假设2027年EPS/EBITDA增长,2H27价格/成本扩张可能显著。
主要观点
- 3Q26财报季前回访涂料公司:9月板块相对疲软,受油价走高、加息及住房、汽车和欧洲持续疲软拖累。
- 将全集团3Q/4Q EPS预估下调约2%,主因汽车OEM/工业、全球建筑涂料和汽车修补漆销量温和走弱;2027年EPS预估亦下调约2%,假设工业与建筑终端市场增长更为温和。
- 油价逼近$100/bbl,原材料通胀峰值可能延至4Q26和1Q27;但基于冲突化解和花旗2027年布伦特中$60s的内部观点,涂料公司仍应迎来通缩顺风和强劲价格/成本扩张。
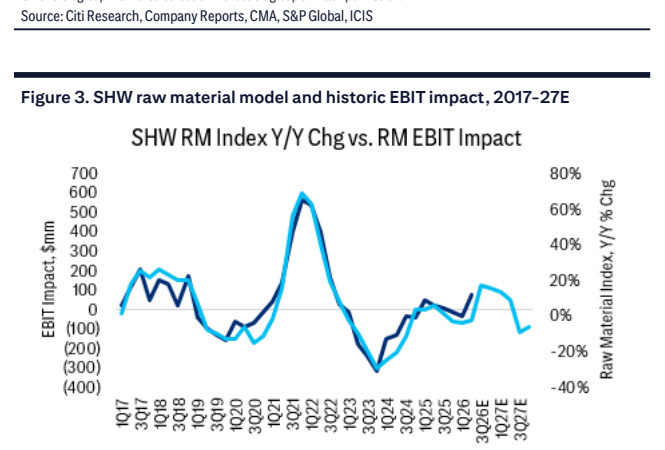
- 基于花旗原材料篮子指数,原材料通胀预计4Q26见顶、随后环比温和回落:3Q原材料通胀AXTA约11% Y/Y、PPG约13% Y/Y、SHW约17% Y/Y(SHW因TiO2权重更高),4Q分别为约18%、约15%、约16% Y/Y;4Q是典型合同重定价季,公司料采取激进提价。
- 欧洲仍然疲弱:能源价格高企(TTF触及>€70/mmbtu),3Q欧盟涂料需求同比下滑LSD,疲软可能延续至4Q;多数公司已按欧洲有机增长持平做了预算(提价抵消销量走软),但花旗对更高通胀和更差需求环境保持谨慎。
- 利率上升增加建筑涂料需求风险:10年期收益率升破5%,2027年建筑漆量增风险更大;HELOC基于10年期利率,是近年房主权益增长下翻新活动的资金来源,按揭锁定或催生部分DIY/小额涂刷,但消费者信心仍明显受压,需求拐点或进一步推后。
- 全球VAM价格在原料成本支撑下走高:美国出口价格向mid $1,400/ton range移动,亚洲现货价格随原料走高、9月下旬开工率稳定在约74%,欧洲因莱茵河影响裂解装置生产面临原料供应下降。
- AXTA:3Q26E EBITDA下调约2%(欧洲疲软致修补漆与出行销量下降)、4Q26E下调1%,FY27E EBITDA基本不变;混合目标价维持$44,并表情形按MergeCo DCF股权价值$22bn、AXTA股东45%份额对应$46,不并表情形按约8.0x对2027E独立EBITDA约$1.2bn对应$33;维持Buy。
- PPG:3Q26E EBITDA下调约2%(汽车OEM、工业与包装涂料销量下降),4Q26E基本不变,FY27E EBITDA下调约2%(原材料通胀更高更久压制2027年利润率扩张);按~10.5x EV/EBITDA(不变)对2027E EBITDA估值,目标价$118(-$3);维持Neutral。
- SHW:3Q26E EBITDA基本不变、4Q26E下调约1%,FY27 EBITDA预估下调约3%(PSG价格走低及PSG与Performance Coatings利润率承压);按~21x(不变)目标倍数对2027E EBITDA约$5.2bn估值,目标价降至$400(-$15);维持Buy。
- 近期个股叙事由自助措施与份额赢得驱动:AXTA受并购协同支撑,PPG与SHW继续聚焦自助和增量份额赢得;花旗继续偏好SHW、其次AXTA、优于PPG。
论述逻辑
- 油价回升至$100/bbl附近、中东潜在供应中断延至4Q → 全球能源价格再度飙升,原材料通胀影响从3Q延后至4Q。
- 柴油价格加速远超原油 → 物流等其他输入成本将超出先前预期;3Q原材料通胀AXTA约11% Y/Y、PPG约13% Y/Y、SHW约17% Y/Y,4Q升至约18%、约15%、约16% Y/Y → 成本压力贯穿年末。
- 与此同时,汽车OEM/工业、全球建筑涂料和汽车修补漆销量温和走弱,欧洲需求3Q下滑LSD、4Q料延续,10年期利率升破5%威胁2027年建筑漆需求 → 量价两端同时承压。
- → 花旗将全集团3Q/4Q EPS预估各下调约2%、2027年EPS预估下调约2%。
- 但4Q为典型合同重定价季,涂料公司料采取激进提价跑在成本曲线之前,叠加花旗2027年布伦特中$60s假设 → 通缩顺风与强价格/成本扩张,2H27价格/成本扩张可能显著 → 仍假设2027年EPS/EBITDA增长。
- → 近期叙事由自助与份额赢得主导,调整预估与目标价后,花旗继续偏好SHW、其次AXTA、优于PPG。
关键展望
- 原材料通胀预计在4Q26见顶,随后环比温和回落。
- 花旗内部观点2027年布伦特处于中$60s,届时涂料公司应迎来通缩顺风与强劲价格/成本扩张。
- 2H27价格/成本扩张可能显著,2027年EPS/EBITDA增长假设维持。
- 欧洲疲软可能延续至4Q:汽车产量走低叠加季节性疲软,压制工业、汽车与建筑核心需求。
- 10年期收益率升破5%,2027年建筑漆量增面临更大风险;按揭锁定或催生部分DIY/小额涂刷,但投资者可能担心需求拐点进一步推后。
- 中东潜在供应中断或延续至4Q,继续对部分关键原材料构成压力。
推荐标的
- SHW(Sherwin Williams,SHW.N):维持Buy;目标价下调$15至$400,按~21x(不变)目标倍数对2027E EBITDA约$5.2bn估值;FY27 EBITDA预估下调约3%,4Q26E下调约1%;花旗排序中最优先。
- AXTA(Axalta,AXTA.N;29 Sep 26股价US$32.64):维持Buy;混合目标价维持$44,按85%并购达成/15%不达成概率加权——并表情形按MergeCo DCF股权价值$22bn、AXTA股东45%份额对应$46,不并表情形按~8x对2027E独立EBITDA约$1.2bn对应$33;看点为AKZA并购带来的规模与多元化、修补漆与出行高于行业的量与组合表现、以及2026E HSD FCF收益率。
- PPG(PPG Industries,PPG.N;29 Sep 26股价US$106.02):维持Neutral;目标价下调$3至$118,按~10.5x(不变)EV/EBITDA对2027E EBITDA估值(过去5年远期EV/EBITDA区间约8-15x、平均约12.5x);3Q26E EBITDA下调约2%、FY27E下调约2%,风险/回报相对对称。
- 板块排序:花旗继续偏好SHW、其次AXTA、均优于PPG;近期叙事由自助措施与份额赢得驱动,AXTA受并购协同支撑。
关键图表
图1. AXTA原材料模型及历史EBIT影响,2017-2027E
图2. PPG原材料模型及历史EBIT影响,2017-27E
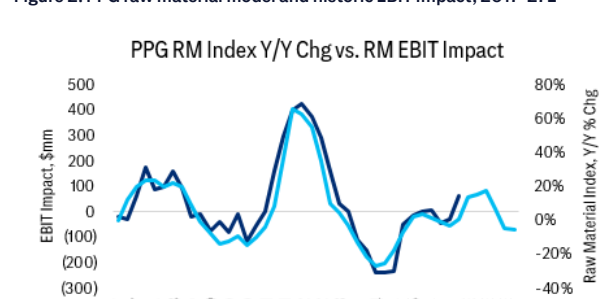
图3. SHW原材料模型及历史EBIT影响,2017-27E