高盛 心动公司(2400.HK):估值折价的独特游戏平台;26年下半年起增长拐点与叙事转变,上调至买入
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛将心动公司(2400.HK)评级上调至“买入”,12个月分部估值目标价定为60.70港元,对应当前39.36港元股价具有54.2%的上行空间。 尽管因老游戏表现偏弱及补缴税款和有效税率上升下调了盈利预测,但年初至今近20%的业绩下修已充分反映在股价回调中。 随着TapTap推荐算法优化并重新分配流量权重,该平台广告业务预计在2026年下半年迎来复苏拐点,同比增速回升至13%;得益于《心动小镇》(Heartopia)海外版的增量贡献,游戏收入预计在2026年下半年同比增长加速至21%。 此外,TapTap Maker及AI生成内容虽短期造成供给过剩与流量挤占,但长期有望推动平台从单一分发渠道向集创作、发行和运营一体化的生态系统转型。 高盛预计公司2026年核心营业利润同比增长20%,2027年同比增长19%,盈利预测触底回升。
主要观点
- 高盛将心动公司评级上调至“买入”,12个月目标价设定为60.70港元,对应54.2%的上行空间,当前股票处于历史低估值水平。
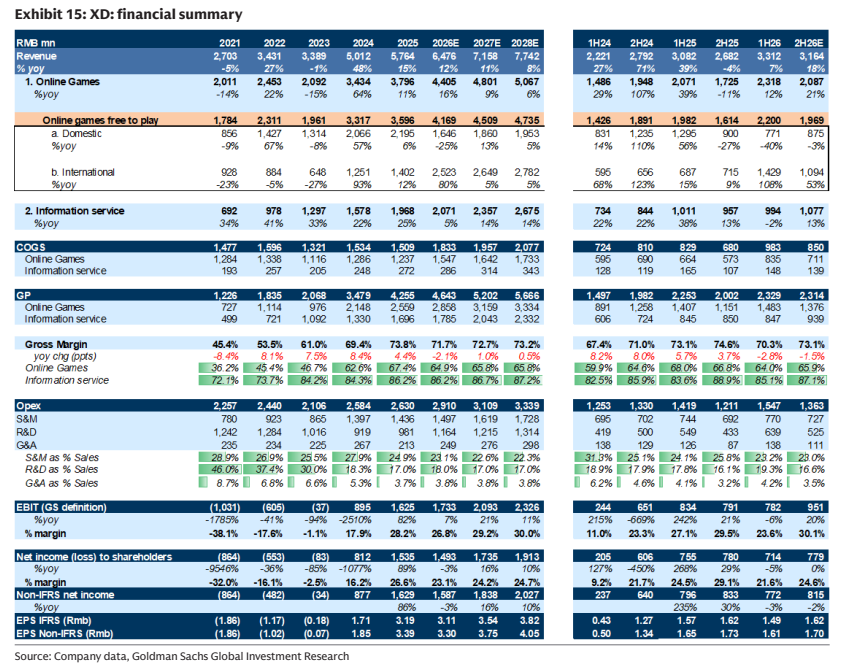
- TapTap广告业务预计在2026年下半年迎来拐点加速至13%的同比增速,此前1H26因算法问题及TapTap Maker游戏挤占商业化流量导致广告收入同比下滑2%。
- QuestMobile数据显示TapTap的MAU自2026年5月起呈上升趋势,同时AI辅助开发游戏《设身处地》等爆款推动TapTap在中国iOS下载榜排名跃升至前10余位。
- TapTap Maker支持用户通过自然语言提示词开发游戏,降低创作门槛使得1H26新游戏数量暴增超800%,长期将强化护城河并吸引轻度玩家。
- 游戏收入预计在2026年下半年同比增长加速至21%(1H26为12%),主要由《心动小镇》(Heartopia)海外版增量贡献拉动;目前该游戏与《火炬之光:无限》(Torchlight: Infinite)合计占游戏总收入约70%。
- 后续自研产品线能见度提升:《仙境传说RO2》(RO2)计划于2026年底进行二测并预计于2027年一季度上线,《出发吧麦芬2》(GoGo Muffin 2)初步定于2027年四季度推出。
- 高盛将2026至2028年收入预测下调-3%~-5%,净利润预测下调-10%~-15%以反映补税及有效税率上升,但2026与2027年净利润预测仍比Visible Alpha市场共识高出6%。
- 高盛估值方法采用分部加总法(SOTP),将估值基准滚动至2027年,给予游戏业务13倍2027E P/E,信息服务业务17倍2027E P/E,对应集团整体14.5倍2027E P/E。
论述逻辑
- 上半年因AI研发投入增加与低质游戏挤占高价值流量致业绩承压 -> 算法优化与权重重新分配促使TapTap MAU企稳回升 -> 下半年《心动小镇》出海放量拉动游戏收入加速至21%,广告恢复至13%增长 -> 税务利空已被市场充分消化,估值处于低位 -> 2026下半年实现收入与核心营业利润增长拐点,上调至买入评级。
关键展望
- 2026年下半年预计营收与核心营业利润迎来拐点,核心营业利润预计在2H26同比增长20%,2027年同比增长19%。
- 新游戏上线时间窗口:RO2定于2026年底二测并预计于2027年一季度发布;GoGo Muffin 2初步定于2027年四季度上线。
- 下行风险包括老游戏下滑快于预期、《心动小镇》流水可持续性不及预期、TapTap商业化进展慢于预期,以及长期研发和销售费用非理性扩张导致利润率受压。
推荐标的
- 心动公司(2400.HK):评级由中性上调至买入(Buy),12个月分部估值目标价HK$60.70,现价HK$39.36,潜在涨幅54.2%。看好其作为独特游戏分发平台在AI时代的内容生态护城河及2H26起基本面拐点。
关键图表
图1. 我们的新目标价对应14.5倍2027年预期市盈率的SOTP估值
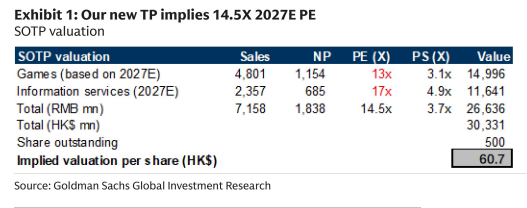
图2. 心动公司:TapTap月活跃用户数自2026年5月以来持续上升
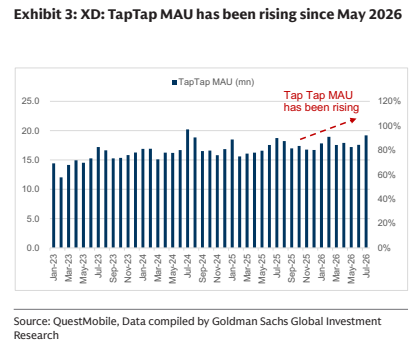
图3. 创作工具与TapTap新游戏发布
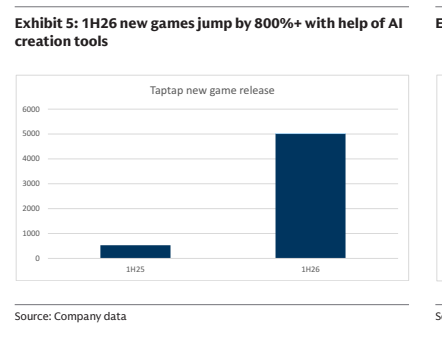
图4. 心动公司:主要游戏海外月度流水,Heartopia上线后自然回落但近期环比相对企稳
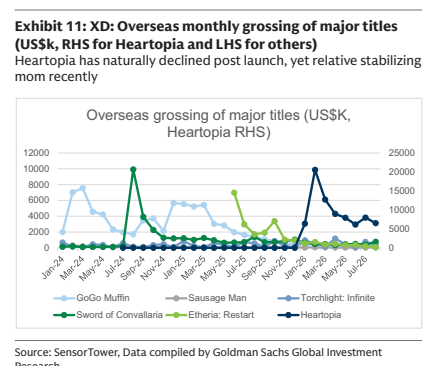
图5. 随着心动公司现已具备稳定的创收渠道,我们预计其自由现金流将稳步增长
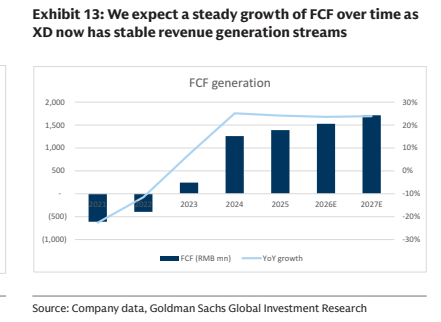
图6. 心动公司:财务摘要