开源证券 北交所新股申购报告:莫森泰克国资控股汽车智能开闭系统“小巨人”,深度绑定奇瑞,2025年净利2.25亿
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
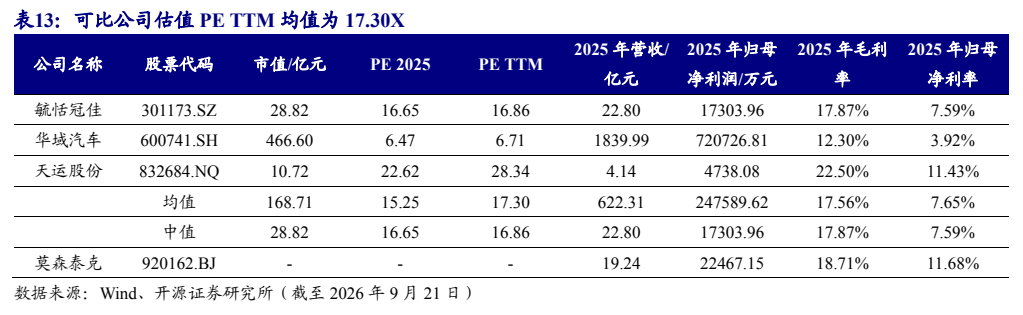
莫森泰克是芜湖市国资委实际控制的国家级专精特新“小巨人”企业,主要从事汽车天窗、玻璃升降器、电子控制单元及粉末冶金零部件的研发制造。 公司深度绑定奇瑞控股、长安汽车等头部整车厂,2025 年度前五大客户销售占比达 87.04%,其中对奇瑞控股销售占比达 60.26%。 2025 年度公司实现营收 19.24 亿元,归母净利润 2.25 亿元,毛利率为 18.71%,净利率为 12.48%。 当前汽车天窗与玻璃升降器营收合计占比超 86%,但受下游降本压力产品单价呈现走低态势。 公司拟投入募集资金 5.80 亿元用于汽车开闭件、电子控制系统产品研发及产业化等四大项目,计划于 2029 年达产后新增年产 15.60 万套电动侧滑门产能,推动产品向“全车智能开闭”平台延伸。 参考可比公司毓恬冠佳、华域汽车、天运股份的估值水平,PE TTM 均值为 17.30X。
主要观点
- 公司实际控制人为芜湖市国资委,深度绑定奇瑞控股等头部整车厂,客户集中度高。
- 2025 年公司实现营收 19.24 亿元,归母净利润 2.25 亿元,整体盈利表现略有下滑。
- 汽车天窗与玻璃升降器为两大支柱业务,合计贡献主营业务收入超 86%。
- 受车企年降要求影响,公司主要开闭件产品平均单价呈现下行态势。
- 天窗及升降器产能利用率与产销率维持在较高水平,粉末冶金零部件毛利率领跑各业务板块。
- 公司收入以国内市场为主且呈现明显下半年季节性特征。
- 中国新能源车渗透率提升驱动天窗市场扩容,预计 2029 年国内天窗市场规模达 317.38 亿元。
- 公司拟投入募集资金 5.80 亿元用于四大项目,达产后将新增年产 15.60 万套电动侧滑门产能。
- 公司 2025 年研发费用率为 3.29%,行业可比公司 PE TTM 均值为 17.30X。
论述逻辑
- 国内新能源汽车产销高增且渗透率升至 47.9% -> 带动全景天窗与智能化升降器单车配置及需求规模增长 -> 莫森泰克深度绑定奇瑞、长安等自主龙头车企,推动天窗与升降器产销量饱满 -> 募集 5.80 亿元加码产能并切入年产 15.60 万套电动侧滑门项目 -> 实现从天窗+升降双主业向全车智能开闭平台升级,对标行业可比公司均值 17.30X PE TTM。
关键展望
- 预计中国汽车天窗市场规模将在 2025 年至 2029 年由 221.16 亿元增长至 317.38 亿元人民币,年复合增长率为 9.45%。
- 预计 2025 年中国汽车玻璃升降器行业市场规模将增长至 163.89 亿元。
- 募投项目中的汽车智能电动滑门研发及产业化项目建设周期 36 个月,预计于 2029 年达产并形成 15.60 万套产能。
- 核心风险关注下游汽车行业波动、客户集中度较高以及产品价格下降风险。
推荐标的
- 莫森泰克(920162.BJ):北交所拟上市标的,报告未给出具体目标价或买入评级,2025 年归母净利润 2.25 亿元,参考可比公司 PE TTM 均值为 17.30X。
- 毓恬冠佳(301173.SZ):可比公司,汽车天窗主要生产商,2025 年营收 22.80 亿元,PE TTM 为 16.86X。
- 华域汽车(600741.SH):可比公司,汽车零部件龙头,2025 年营收 1839.99 亿元,PE TTM 为 6.71X。
- 天运股份(832684.NQ):可比公司,汽车天窗与内饰件生产商,2025 年营收 4.14 亿元,PE TTM 为 28.34X。
关键图表
图1. 公司为国家高新技术企业、国家级专精特新“小巨人”企业
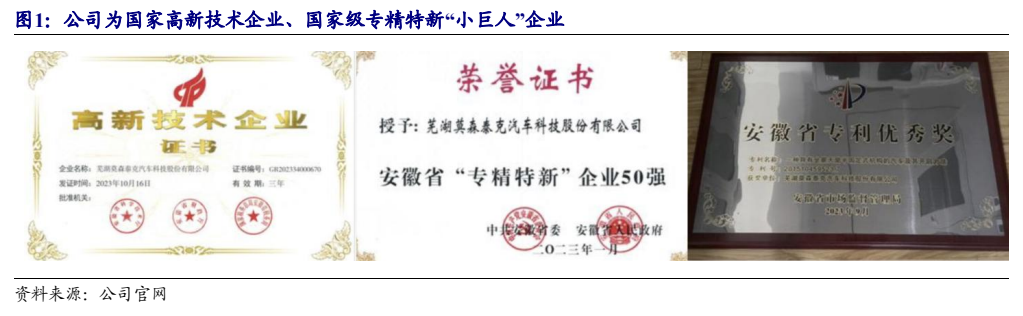
图2. 表 4: 公司汽车玻璃升降器产品主要包括绳轮式玻璃升降器以及叉臂式玻璃升降器等
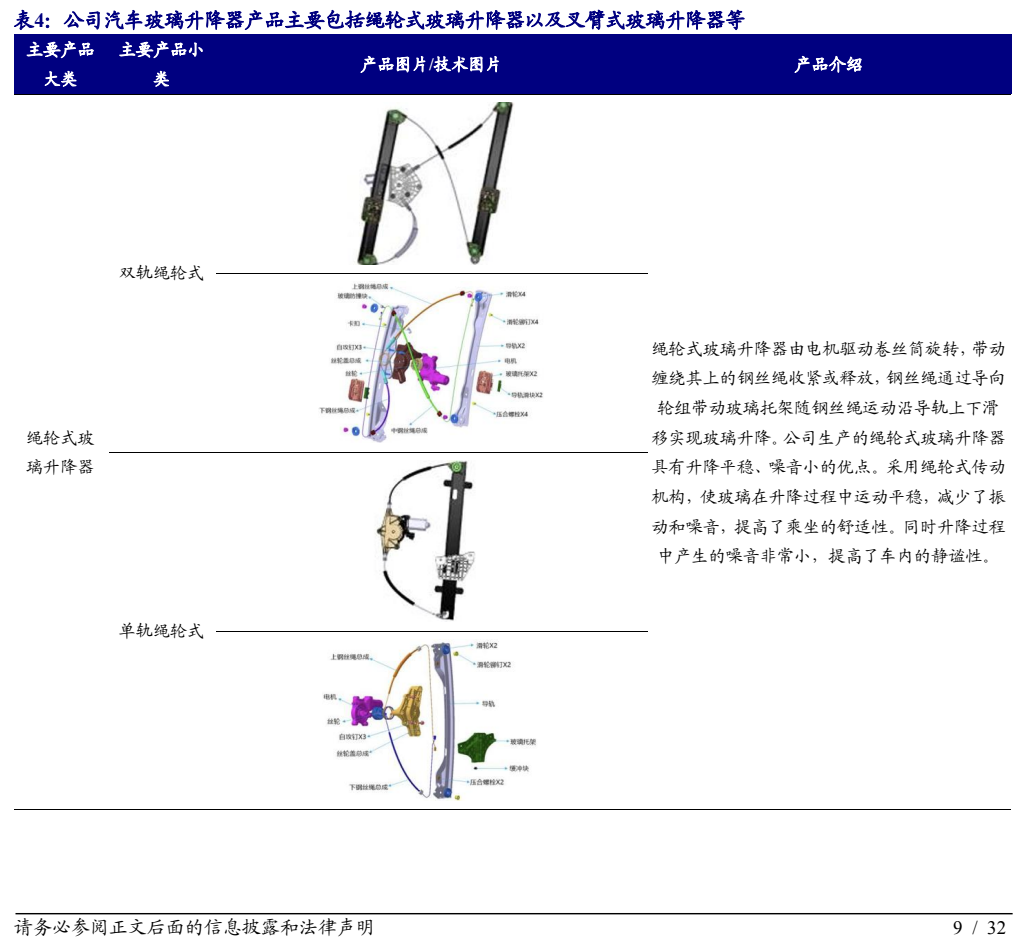
图3. 2025 年度玻璃升降器产品产能利用率 89.13%,产销率 100.82%
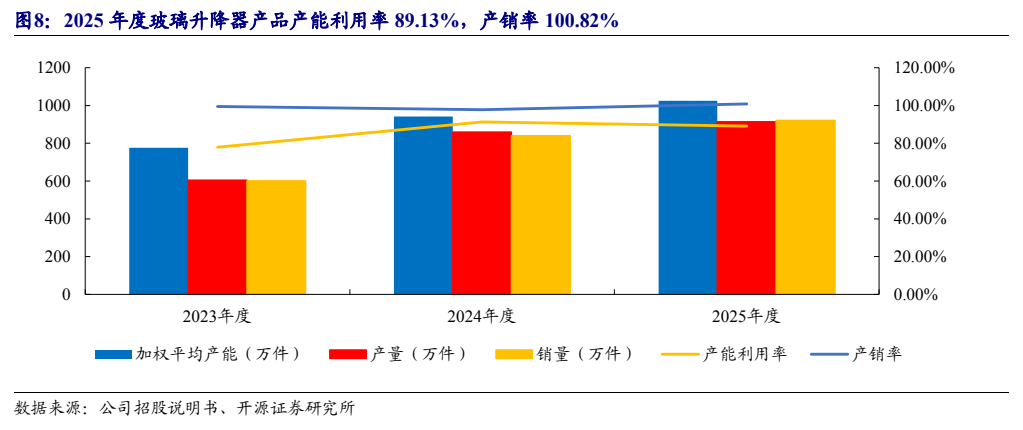
图4. 表 7: 2025 年度,公司向前五大供应商采购金额合计 43,889.57 万元
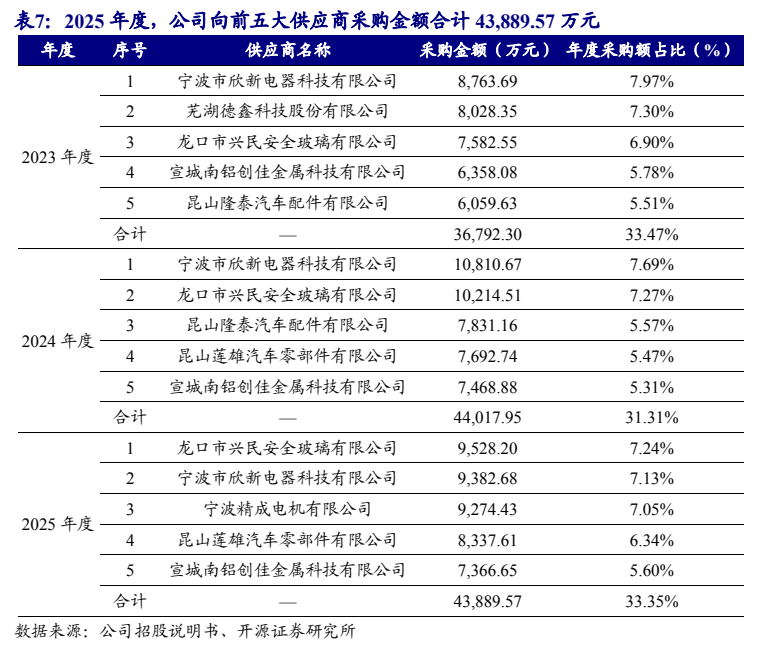
图5. 2025 年,公司人均创收 135.78 万元
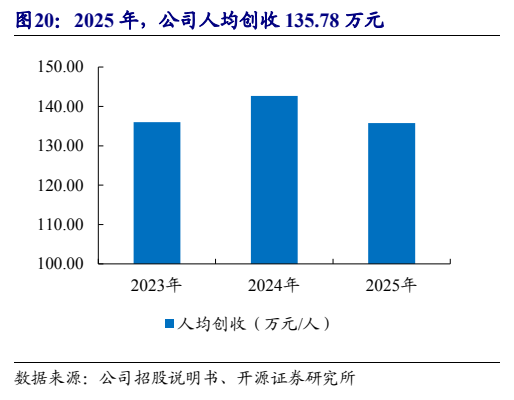
图6. 2023 年,全球汽车市场产量、销量分别为 9,354.66 万辆和 9,272.47 万辆
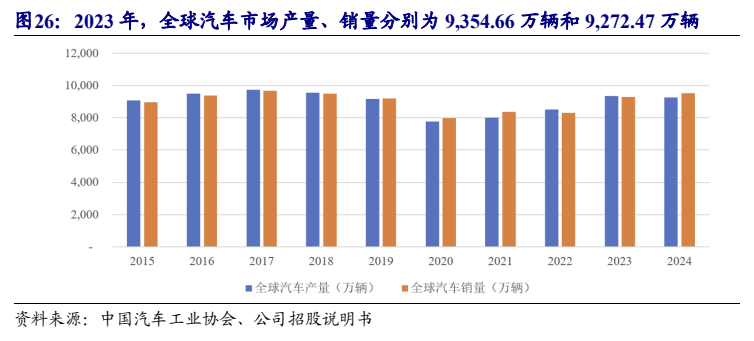
图7. 2023 年,中国汽车天窗出货量达到 1,581 万件
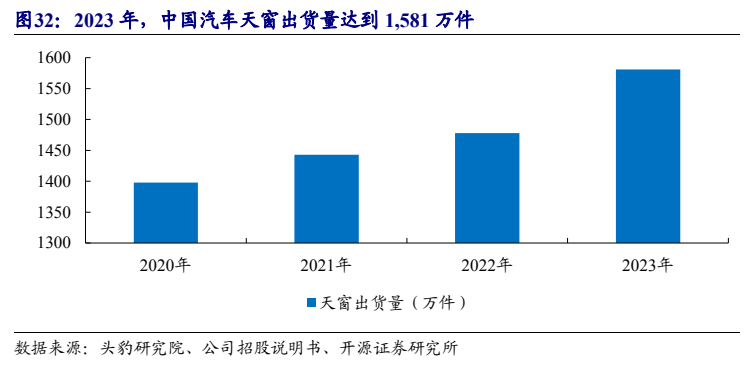
图8. 表 13: 可比公司估值 PE TTM 均值为 17.30X