高盛 中国电池:26年上半年26年第二季度业绩之后的趋势、收获与观点;宁德时代仍是我们的首选买入
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本报告基于2026年上半年及二季度业绩,分析了中国电池行业的供需、利润率及政策趋势。 海外储能(ESS)需求成为增长分化核心,宁德时代上半年储能电池销量同比翻倍。 尽管行业产能利用率维持在80-90%,但受消费税转嫁及增值税退税取消影响,短期利润率承压。 高盛下调了二三线电池制造商2027-2028年每股收益预测,并相应下调目标价,但维持宁德时代作为首选买入评级。
主要观点
- 海外储能需求是行业表现分化的核心驱动力
- 宁德时代上半年储能电池销量同比接近翻倍
- 储能订单可见度已延伸至2027年一季度
- 电池行业产能审批自2026年6月起实质性暂停
- 行业正转向大尺寸储能电芯(588Ah、648Ah、684Ah等)
- 高盛下调二三线电池制造商2027-2028年EPS预测
论述逻辑
- 1H26/2Q26业绩显示需求分化 -> 储能需求强劲但利润率受消费税和增值税政策影响 -> 行业产能审批收紧以抑制非理性竞争 -> 利润率压力导致二三线厂商盈利预测下调 -> 宁德时代凭借规模和储能集成优势维持首选买入。
关键展望
- 预计明年储能需求将增长40-50%
- 2027年将是海外OEM电动车销量的首个显著增长年
推荐标的
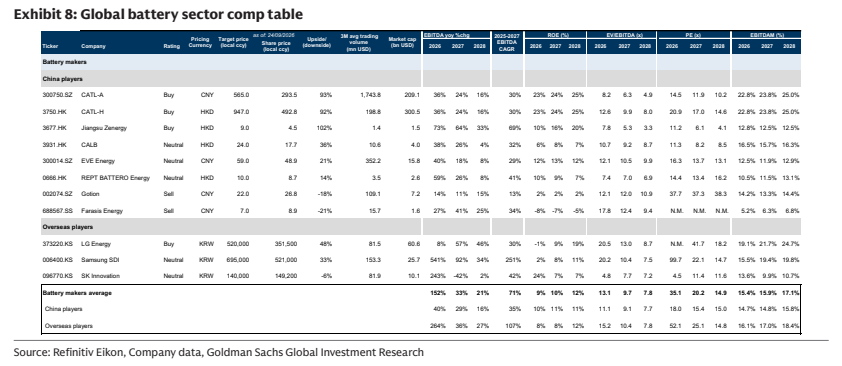
- 宁德时代 (CATL-A/H):首选买入
- 瑞浦兰钧 (REPT):中性
- 中创新航 (CALB):中性
- 亿纬锂能 (EVE):中性
- 国轩高科 (Gotion):卖出
- 孚能科技 (Farasis):卖出
- 瑞浦兰钧 (Zenergy):买入
关键图表
图1. 动力电池仍是我们覆盖的多数电池公司的关键业务(ESS电池、动力电池)
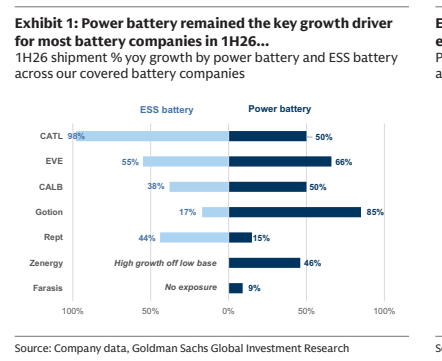
图2. 主要电池企业的动力电池海外敞口(直接+间接出口)
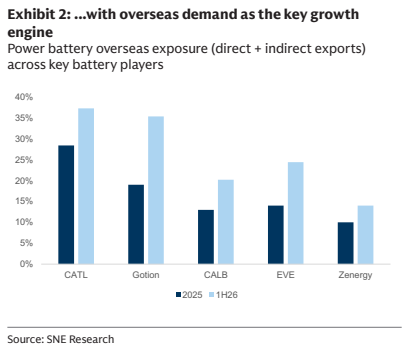
图3. 大多数二线厂商的单位毛利出现环比改善
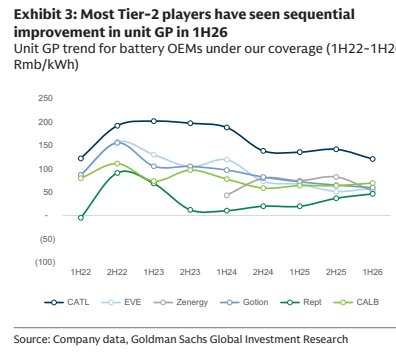
图4. 我们覆盖的电池厂商的单位净利润(Unit NP)趋势(1H22-1H26)
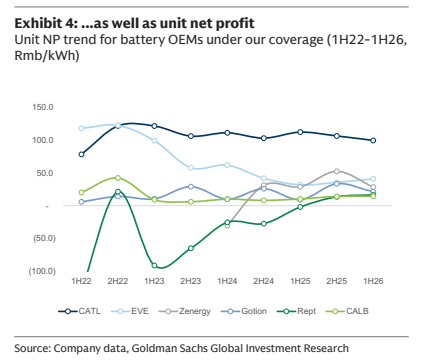
图5. 电池厂商的产能利用率持续保持满负荷运行
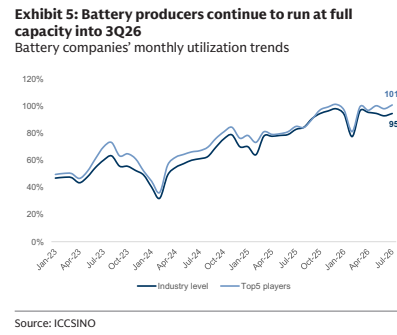
图6. 年初以来成本上涨的传导在ESS领域比动力电池更为顺畅
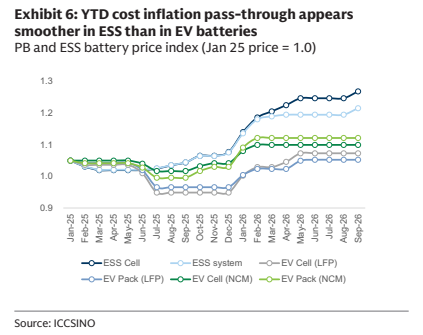
图7. 全球电池行业可比公司表