摩根士丹利:阿根廷:关键执行风险及对DASH的启示
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
Uber拟以每股41.50欧元现金收购Delivery Hero,交易对应后者100%股权价值148亿美元,扣除Uber此前持股后为137亿美元,预计于2027年下半年完成。 Uber将取得Delivery Hero的50个市场,这些市场2025年总预订额约420亿美元、调整后EBITDA约11亿美元;交易定价约为2027年备考调整后EBITDA的8倍。 Uber预计交易完成后将立即增厚非GAAP每股收益,三年后增厚幅度约为高个位数百分比,并计划实现至少12亿美元的持续协同效益。 协同主要来自人员与技术栈整合,7个收购品牌预计自2027年末至2028年逐步迁移至Uber平台,收入协同在已承诺的12亿美元中占比很小。 交易可将Uber同时提供出行和外卖服务的市场从34个扩大至58个,占其全球市场约60%;其全球跨平台用户平均消费额是单平台用户的3倍。 中东、韩国和阿根廷是最重要的改善机会,但平台迁移、阿联酋与韩国的本地竞争以及短期暂停常规回购构成主要执行风险。 对DoorDash而言,整合窗口可能帮助Deliveroo在阿联酋争取份额,但Uber更完整的多产品组合将加剧长期竞争;欧洲部分亏损资产转由私募股权收购,也可能为DoorDash扩张或并购创造机会。
主要观点
- Uber提出以每股41.50欧元现金收购Delivery Hero,交易对应全部股权价值148亿美元;扣除Uber此前持股后,调整后交易规模为137亿美元。
- Uber拟收购Delivery Hero的64个市场中的50个,这些市场2025年总预订额约420亿美元、调整后EBITDA约11亿美元。
- 交易估值约为Uber对Delivery Hero 2027年备考调整后EBITDA约19亿美元预测的8倍,其中已包含12亿美元持续协同效益。
- Uber预计交易完成后立即增厚非GAAP每股收益,三年后增厚幅度约为高个位数百分比;报告称这相当于在其2030年9美元非GAAP每股收益预测上增加约0.75美元。
- 至少12亿美元协同效益主要来自人员精简及技术栈节省,而跨平台用户带来的收入协同只占已承诺协同的很小部分,市场规模效应因此构成潜在上行。
- 交易后Uber同时提供出行和外卖服务的市场将由34个增至58个,占其全球市场约60%。
- Uber全球用户中平均20%为跨平台用户,表现最好的市场达到28%;跨平台用户平均消费额是单平台用户的3倍,为交叉销售逻辑提供依据。
- talabat与Baemin合计贡献约9亿美元EBITDA,接近Delivery Hero 2025年合并调整后EBITDA的全部,并占Uber拟收购市场相关EBITDA约80%。
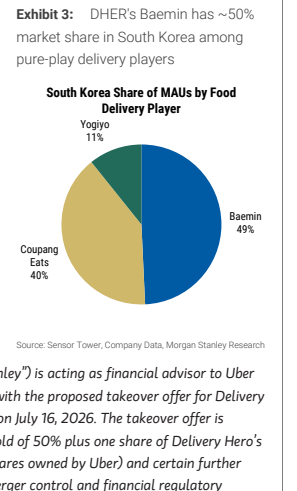
- talabat在阿联酋纯外卖平台月活用户中份额约75%,Baemin在韩国约49%,但分别面临Keeta、Deliveroo及Coupang Eats的竞争。
- 阿根廷是拉美最重要的交叉销售机会之一:报告估计该国占Uber出行预订额约低个位数百分比,而包含阿根廷这一最大市场的Delivery Hero拉美业务贡献了2025年约8%的GMV。
论述逻辑
- 收购50个市场及其约420亿美元总预订额、11亿美元调整后EBITDA → 通过人员与技术平台整合形成至少12亿美元持续协同 → 双业务市场由34个增至58个,利用跨平台用户3倍消费特征推动交易量、忠诚度与复购 → 中东、韩国和阿根廷成为主要增量来源 → 但品牌迁移、本地竞争及资本配置节奏决定协同能否兑现,并进一步影响DoorDash的竞争空间。
关键展望
- 交易预计于2027年下半年完成,但仍须满足至少50%加一股的接受门槛以及并购控制和金融监管许可等条件。
- Uber计划从2027年末开始、延续至2028年,逐一将7个收购品牌迁移至自身平台;数据丢失、停机及迁移进度是释放各品牌固定成本效率的关键风险。
- 短期资本配置将偏向本次交易;Uber在第二季度优先处理收购而非回购,恢复约每季度15亿美元的回购节奏可能需要约1至2个季度。
- DoorDash在阿联酋可能利用Uber整合talabat的窗口,通过Deliveroo争取份额;但Uber形成更完整的多产品组合后,DoorDash面临的竞争将上升。
- Delivery Hero在北欧及南欧、中欧和东欧的部分亏损市场将由私募股权另行收购,可能为DoorDash争取份额或通过进一步收购扩大规模创造机会。
推荐标的
- DoorDash(DASH.O):超配(O);2026年7月15日价格190.16美元,目标价275美元。估值采用2027年48亿美元调整后EBITDA的25倍EV/EBITDA;上行因素包括GOV更快增长、国际及新业务盈利和广告机会,下行风险包括宏观及消费疲软、美国核心餐饮市场份额流失和国际市场份额提升有限。
- Uber Technologies(UBER.N):报告封面未显示可识别的文字评级或目标价;2026年7月15日封面收盘价为72.67美元。报告核心判断是收购可立即增厚非GAAP每股收益,并在三年后带来约高个位数百分比增厚,但兑现取决于平台迁移和本地竞争。
关键图表
图1. 公司表示中长期优先考虑DHER交易而非股票回购
图2. UBER收购DHER的50个市场,涉及约420亿美元
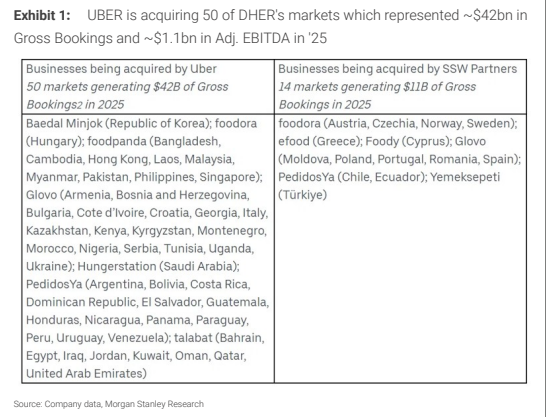
图3. DHER的talabat市场份额约75%
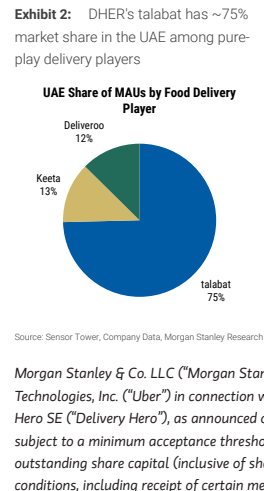
图4. DHER的Baemin市场份额约50%