农业周专题系列二十:猪价低位磨底,7月第三方机构能繁持续去化
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本报告指出生猪养殖行业已连续亏损超过3个季度,截至7月底现金流亏损时间超5个月,接近历史新高。 二季度末全行业能繁母猪存栏量为3780万头,7月卓创、涌益、钢联样本点能繁母猪环比分别下降1.48%、0.01%和0.62%,产能去化趋势延续。 肉牛行业因产能显著去化及补栏积极性有限,预计将迎来盈利大周期。 禽养殖方面,白羽鸡产业链受引种短缺影响,景气度有望复苏。 长江证券维持农产品行业“看好”评级。
主要观点
- 生猪养殖行业现金流亏损严重,时间已超5个月,累计亏损程度超过2023年周期。
- 7月第三方机构监测数据显示能繁母猪产能持续去化。
- 生猪产能调控政策加码,明确3750万头能繁母猪调控目标。
- 肉牛行业产能显著去化,预计迎来2年以上盈利大周期。
- 白羽鸡产业链价格有望实现景气复苏。
- 生猪养殖自繁自养与外购仔猪均处于亏损状态。
论述逻辑
- 生猪养殖行业长期亏损导致现金流枯竭 -> 产能调控政策加码与行业主动去化 -> 能繁母猪存栏量下降 -> 猪价低位磨底 -> 行业产能去化进入全面加速阶段 -> 看好低成本与现金流优势企业。
关键展望
- 预计三季度生猪养殖行业仍然维持亏损局面。
- 肉牛行业2027-2028年牛肉供应缺口将进一步扩大。
- 下半年禽养殖企业有望实现较好盈利。
推荐标的
- 重点推荐德康农牧、牧原股份、温氏股份和神农集团。
- 重点推荐圣农发展。
关键图表
图1. 全国生猪价格走势
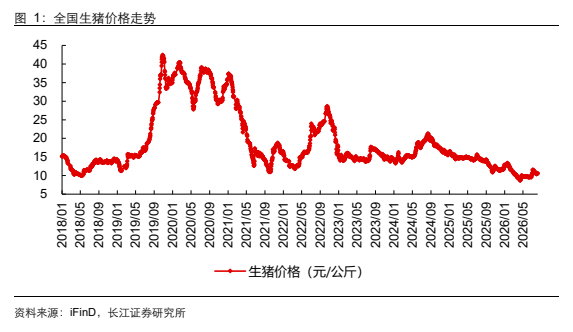
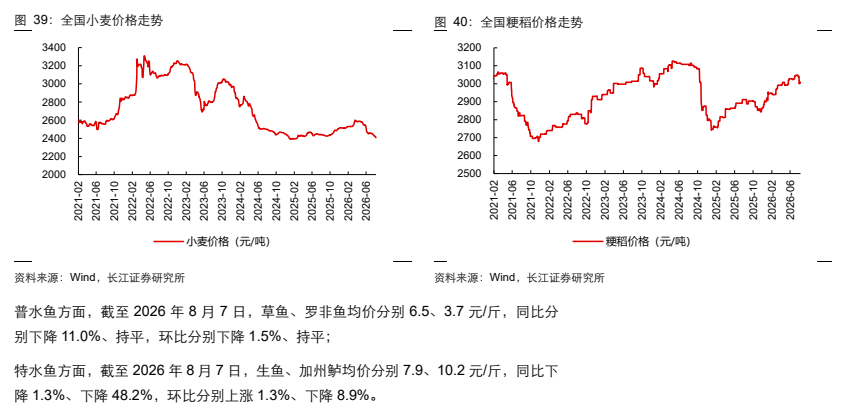
图7. 全国小麦价格走势