花旗 科塔克马欣德拉银行(KTKM.BO)新增长掌门人就位–印度央行批准阿努普·萨哈:市场已消化任命–现在是表演时刻
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
印度央行(RBI)批准 Anup Saha 出任 Kotak Mahindra Bank 下一任 MD & CEO,任期三年,自 2027 年 1 月 1 日起生效,接替 Ashok Vaswani;Saha 现任负责消费银行、营销与数据分析的全职董事。 报告认为该任命验证了其此前赋予 High/Moderate 概率的基准情景'内部任命',并消除了自 2026 年 6 月 CEO 离任公告以来悬置的领导层不确定性。 报告维持买入评级,目标价 Rs465.00;以 2026 年 9 月 30 日 15:30 价格 Rs417.60 计,预期股价回报 11.4%,预期股息率 0.1%,预期总回报 11.4%。 报告认为这一结果在两方面具建设性:重新加速增长与缓解资本部署悬置——Saha 在 Bajaj Finance 升至 CEO 的履历直指 Kotak 贷款增长落后于系统均值的关键短板;消费银行优先的掌门人有望强化对富裕 HNI、Core India/811、SME、机构四大客群的聚焦,并按管理层已标记的优先级(先 PL、再 MFI、后卡)重推无抵押零售。 此前属于 Saha 职权范围的信用卡重整(Solitaire、Air+、Cashback+)与双 App 数字战略(811 + Kotak Mobile)有望加速执行并释放交叉销售变现。 该行 1QFY27 Tier 1 资本比率高达 22.4%,增长导向 CEO 将消除资本配置哲学的不确定性、支持过剩流动性更快再部署。 Kotak 过去三个月已跑赢私营同业 6-10%,表明市场已提前定价有利的继任结果,新 CEO 的战略路线图阐述与执行交付将是接下来的关键。
主要观点
- 花旗维持 Kotak Mahindra Bank 买入评级,目标价 Rs465.00;以 2026 年 9 月 30 日 15:30 价格 Rs417.60 计,预期股价回报 11.4%,预期股息率 0.1%,预期总回报 11.4%。
- RBI 批准 Anup Saha 出任下一任 MD & CEO,任期三年,2027 年 1 月 1 日生效,接替 Ashok Vaswani;Saha 现为负责消费银行、营销与数据分析的全职董事。
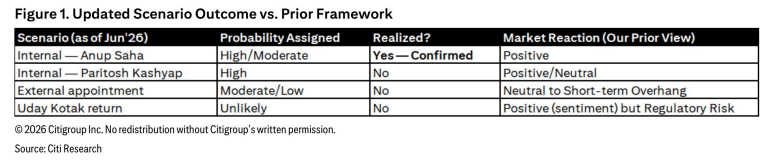
- 该任命验证了花旗基准情景'内部任命',此前花旗对该情景赋予 High/Moderate 概率,并预期市场即时正面反应。
- 任命消除了自 2026 年 6 月 CEO 离任公告以来悬置的领导层不确定性。
- 花旗认为该决定在保持战略连续性的同时,把零售/消费银行导向的领导者推上掌舵位,在两方面具建设性:重新加速增长与缓解资本部署悬置。
- 市场已提前定价有利的继任结果:Kotak 过去三个月跑赢私营同业 6-10%。
- Saha 在 Bajaj Finance 升至 CEO 的履历直接强化 Kotak 增长再加速逻辑,直指其贷款增长落后于系统均值的关键领域。
- 消费银行优先的 CEO 有望强化四大客群(富裕 HNI、Core India/811、SME、机构)聚焦,并重新强调无抵押零售(PL、卡、MFI),管理层此前已标记优先顺序:先 PL、再 MFI、后卡。
- 信用卡重整(Solitaire、Air+、Cashback+)与双 App 数字战略(811 + Kotak Mobile)此前均属 Saha 职权范围,执行与交叉销售变现有望加速。
- 资本利用悬置得到回应:该行 1QFY27 Tier 1 资本比率高达 22.4%,过剩资本部署问题悬而未决;增长导向 CEO 将消除资本配置哲学的模糊性,支持过剩流动性更快再部署。
- 公司市值 Rs4,154,235M(US$43,280M)。
- 接下来的关键在于新 CEO 的战略路线图阐述与执行交付。
论述逻辑
- RBI 批准 Anup Saha 出任下一任 MD & CEO(2027 年 1 月 1 日起三年任期)→ 验证花旗基准情景'内部任命'(此前赋予 High/Moderate 概率)→ 消除自 2026 年 6 月 CEO 离任公告以来的领导层悬置 → Saha 具备增长导向、零售中心特质(Bajaj Finance 升至 CEO 履历)→ 一方面:直击贷款增长落后系统均值的短板,聚焦四大客群并按'先 PL、再 MFI、后卡'推进无抵押零售,加速信用卡重整(Solitaire、Air+、Cashback+)与双 App 战略(811 + Kotak Mobile)→ 支撑增长再加速;另一方面:在 1QFY27 Tier 1 达 22.4% 的背景下消除资本配置模糊性 → 缓解资本部署悬置 → 市场结果有利(Kotak 三个月已跑赢私营同业 6-10%,任命已被定价)→ 花旗维持买入、目标价 Rs465.00 → 后续关键转为战略路线图阐述与执行交付。
关键展望
- 未来验证点:新 CEO 上任后的战略路线图阐述与执行交付是报告明确点名的关键。
- 时间窗口:Saha 将自 2027 年 1 月 1 日起就任,任期三年。
- 报告提示信用卡重整(Solitaire、Air+、Cashback+)与双 App 数字战略(811 + Kotak Mobile)的加速执行和交叉销售变现是可期方向。
- 除目标价 Rs465.00、预期股价回报 11.4%、股息率 0.1%、总回报 11.4% 外,报告未提供新的量化盈利预测或额外量化预测。
推荐标的
- Kotak Mahindra Bank(KTKM.BO):买入(Buy),目标价 Rs465.00;2026 年 9 月 30 日 15:30 价格 Rs417.60,预期股价回报 11.4%,预期股息率 0.1%,预期总回报 11.4%;市值 Rs4,154,235M(US$43,280M)。理由:任命消除领导层悬置,增长再加速与资本部署更明确。
- Bajaj Finance:仅为 Saha 履历背景被提及(其曾在该公司升至 CEO),报告未对其给出评级或目标价。
关键图表
图1. 更新后的情景结果与先前框架对比——“情景(截至2026年6月)、赋予概率、是否兑现、市场反应(我们此前观点)”