摩根士丹利 富国银行(WFC.US)上调至增持并列为首选:净息差企稳支撑估值重估
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根士丹利将富国银行(WFC.US)评级从“持平”上调至“增持”,并将其列为首选标的,目标价定为102.00美元。 报告认为,随着资产负债表增长正常化,富国银行的净息差(NIM)有望企稳并扩张,预计2026年至2028年间将实现超过2%的年度正向经营杠杆。 公司计划通过提升投资银行业务收入、优化消费金融业务及资本部署,推动有形普通股股东权益回报率(ROTCE)从2026年的15.5%提升至2028年的18%。 当前股价对应2027年有形账面价值(TBVPS)的1.5倍,市场尚未充分定价其盈利能力的改善路径。
主要观点
- 上调富国银行评级至“增持”并列为首选,目标价102.00美元。
- 预计净息差将从2026年二季度的2.43%扩张至2027年四季度的2.49%。
- 预计2026-2028年间年度正向经营杠杆超过2%,费用率从65%降至60%。
- 投资银行业务存在巨大增长空间,若补齐与同业的费用差距,每年可带来约40亿美元的增量费用收入。
- 巴塞尔协议最终规则(Basel Endgame)的实施预计将使2027/28年的股票回购规模较市场共识高出约30%。
- 富国银行是资产敏感度最高的货币中心银行,利率每变动100个基点对净利息收入(NII)有显著影响。
- 消费金融业务通过调整贷款组合(增加信用卡和汽车贷款,减少抵押贷款)以提升回报率。
论述逻辑
- 资产上限解除后的资产负债表扩张导致了资金成本上升和净息差压力 -> 随着扩张速度放缓,资金结构优化(核心存款占比提升) -> 净息差企稳回升 -> 结合投行费用增长和经营效率提升 -> 推动ROTCE从15%提升至18% -> 估值重估。
关键展望
- 预计2027年和2028年每股收益(EPS)分别为8.16美元和9.75美元。
- 预计2027年和2028年股票回购规模分别为175亿美元和201亿美元。
- 风险因素包括美国经济进入温和衰退导致消费者净冲销(NCOs)上升。
推荐标的
- 富国银行(WFC.N):增持,目标价102.00美元。
关键图表
图1. 资产上限解除后的追赶式资产负债表增长应在2027年放缓
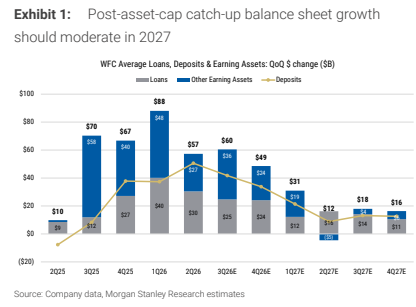
图2. 我们预计富国银行到2028年费用率将显著改善
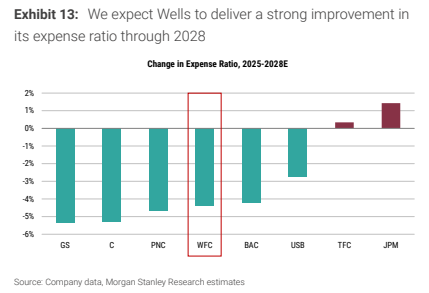
图3. 自2025年一季度以来,富国银行新增收益资产2928亿美元,其中逾60%由批发性融资支持;预计2026年二季度至2027年四季度(估计)收益资产增长放缓至1868亿美元(年化+6%),核心投行存款和无息存款提供约74%的资金,为最大资金来源
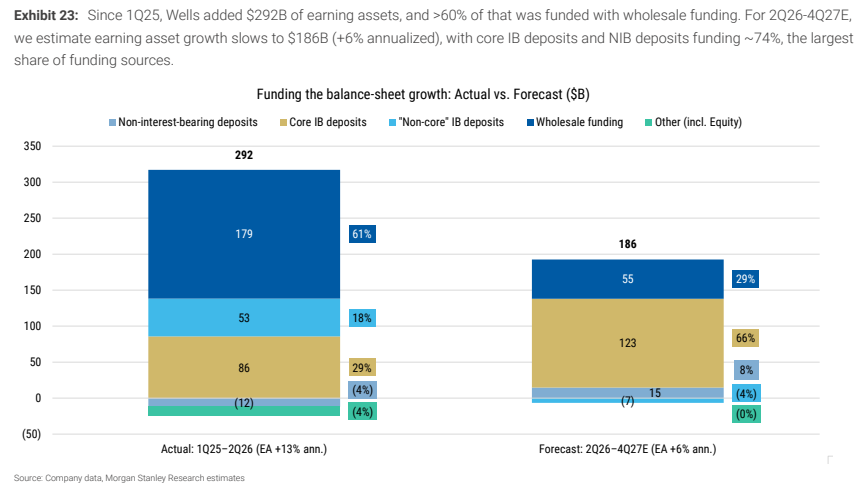
图4. 富国银行总平均资产:市场类与非市场类
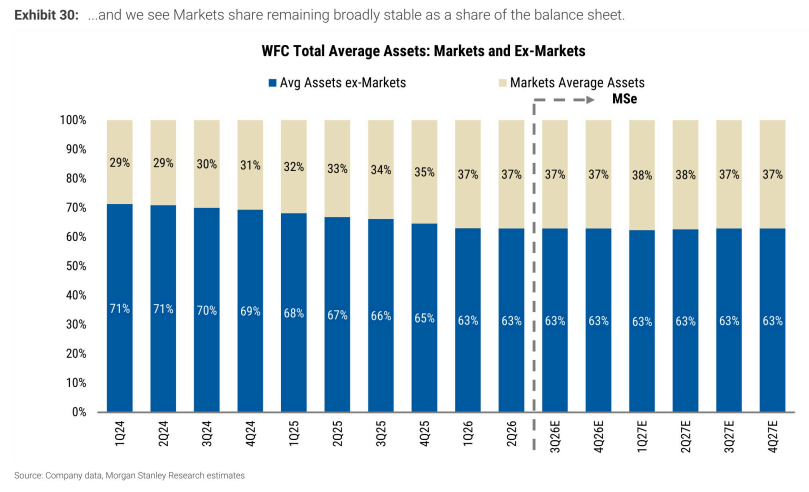
图5. 我们预计净息差将在未来几个季度企稳并逐步回升,这部分受我们预测中蕴含的两次进一步加息推动
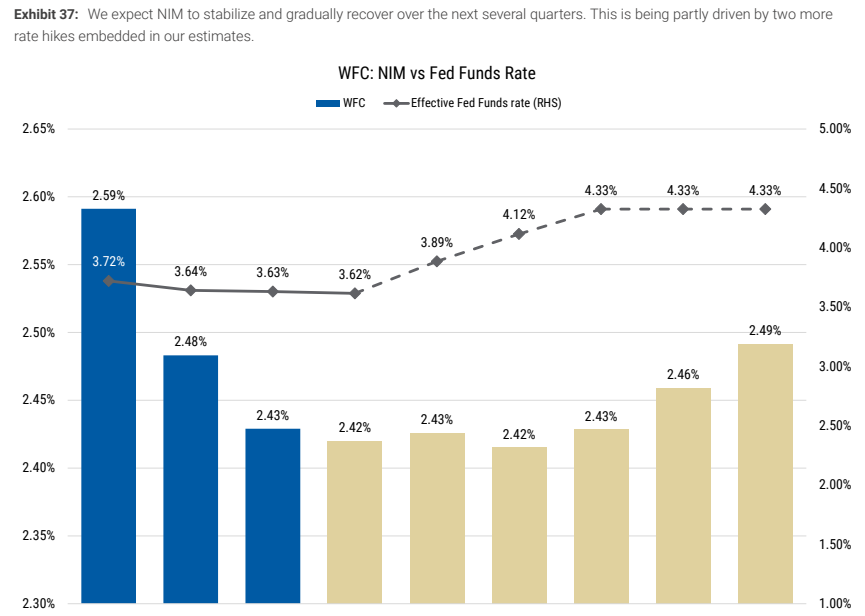
图6. 约110亿美元的增量收入潜力
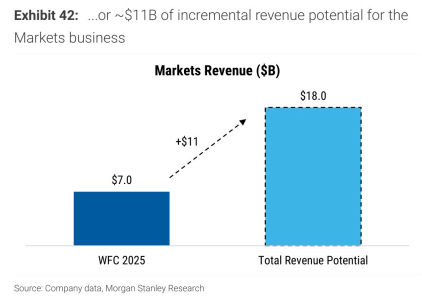
图7. 富国银行投行业务手续费创造低于其应有水平,尤其是在其信贷敞口较大的行业,其手续费对商业贷款比率低于货币中心银行同业
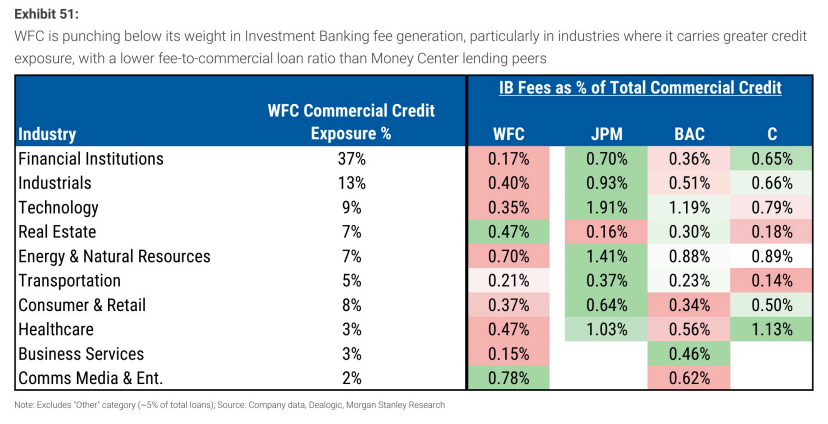
图8. 我们预计富国银行2027年下半年实现约17%的ROTCE,逐步迈向其17-18%的中期目标
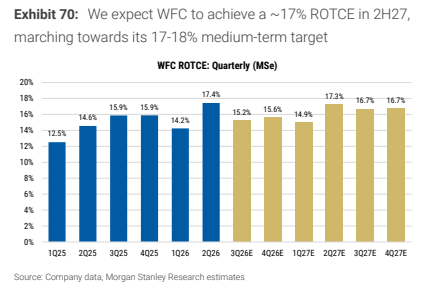
图9. 以及8.6倍2028年一致预期每股收益,存在0.4倍折价
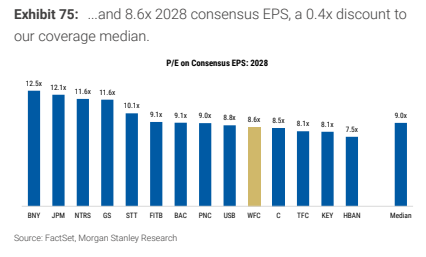
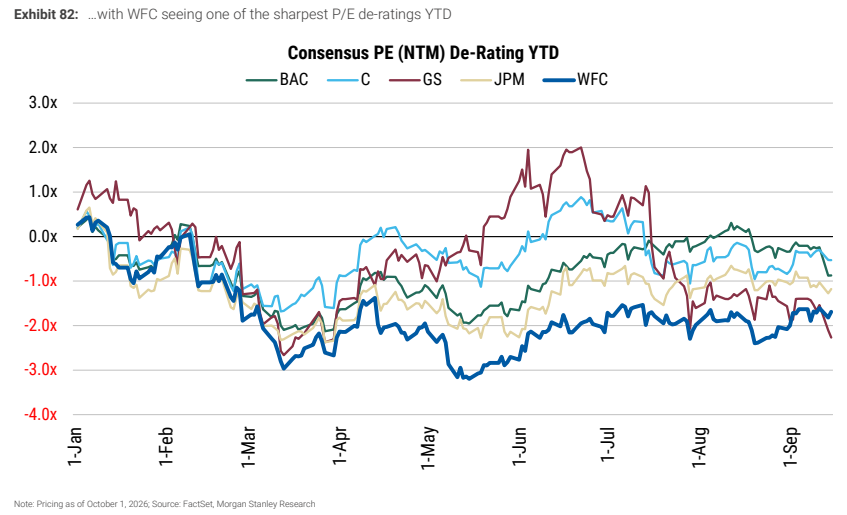
图10. 年初至今富国银行的市盈率下调幅度位居前列