银河证券 通信行业周报:华为NPO超节点提速,运营商AI变现清晰
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
中国银河证券维持通信行业“推荐”评级。 华为在全联接大会上发布业界首个采用NPO技术的昇腾960超节点,搭载自研Hi-ONE光引擎,实现单引擎3.2T传输容量并替代大量可插拔光模块,规划风冷与液冷版本于2026年上半年逐步上市,推动NPO大规模商用提速。 同时,GSMA Intelligence报告指出运营商AI部署重心正从内部降本转向外部变现,主权AI和AI工厂构成两条核心主线,其中AI工厂成为运营商切入AI基础设施市场的关键切入点。 周度行情方面,通信板块涨幅无法从文本确认,交换机代工与光器件子板块分别大涨12.48%和8.97%。 投资配置上,机构建议重点关注光模块、光纤光缆、AIDC、量子通信及电信运营商等细分领域的优质标的。
主要观点
- 通信行业板块单周涨幅无法从文本确认,交换机代工与光器件子板块领跑行业。
- 华为发布昇腾960超节点,搭载业界首款量产自研NPO光引擎Hi-ONE。
- Atlas 960系列超节点分别规划于2026年Q1和Q2上市,商用落地提速。
- 超节点单节点支持4096卡并大幅降低功耗,多轨道拓扑可支撑百万卡集群。
- 华为推动NPO在OIF立项标准,行业多厂商密集跟进展出方案。
- GSMA报告指出运营商AI正由对内提效转向对外盈利,主线聚焦AI工厂与主权AI。
- AI工厂转化企业云收入基数可显著带动电信运营商服务收入提升。
- 欧美及亚太运营商加速商业化推出主权AI产品与试点落地。
论述逻辑
- AI集群迈向十万卡/超大模型推高通信与散热功耗物理瓶颈 -> 华为推出商用级NPO超节点并推进OIF标准立项,加速近封装光学渗透 -> 叠加GSMA报告明确运营商从内部提效转向主权AI与AI工厂外部商业化变现 -> 智算网络底座建设与运营商算力转型共振 -> 维持通信行业推荐评级,优选光模块、光纤光缆、AIDC、量子及运营商板块。
关键展望
- 昇腾960风冷超节点预计于2026年Q1上市,液冷超节点预计于2026年Q2上市。
- 后续需重点防范AIGC应用推广不及预期、国内外政策与技术摩擦不确定性、以及5G发展推进不及预期等风险。
推荐标的
- 光模块板块:关注中际旭创(300308.SZ)、新易盛(300502.SZ)。
- 光纤光缆板块:关注长飞光纤(601869.SH)、亨通光电(600487.SH)、中天科技(600522.SH)。
- AIDC/IDC板块:关注润建股份(002929.SZ)。
- 量子通信板块:关注国盾量子(688027.SH)。
- 运营商板块:关注中国移动(A+H)、中国电信(A+H)、中国联通(A+H)。
关键图表
图1. 一周通信板块涨幅为 眾.睂着%
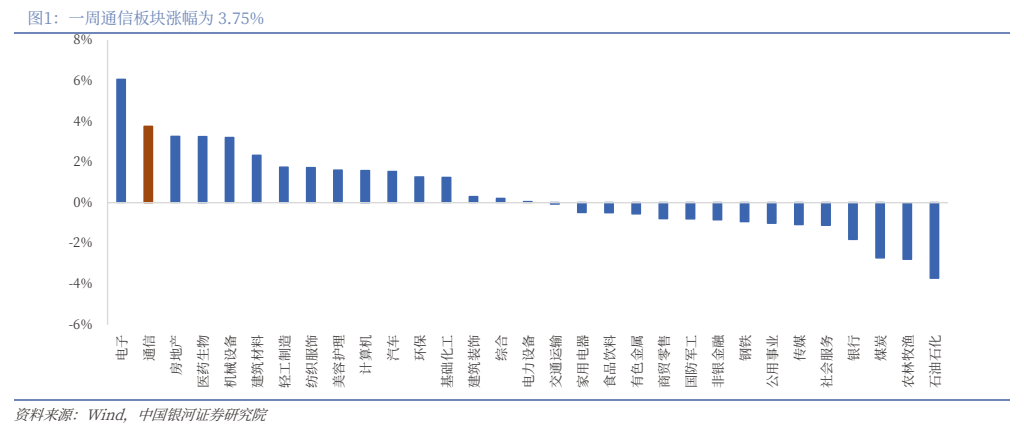
图2. 一周通信细分子板块涨跌幅情况
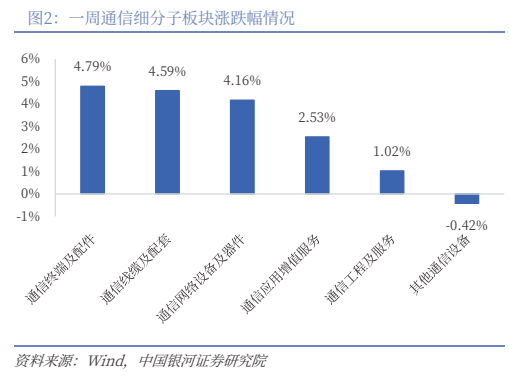
图3. 眽眻眽睁.眼.眼 至今通信细分子板块涨跌幅情况
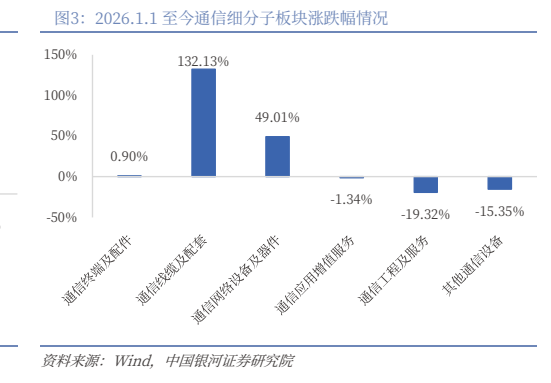
图4. 一周个股涨幅榜情况
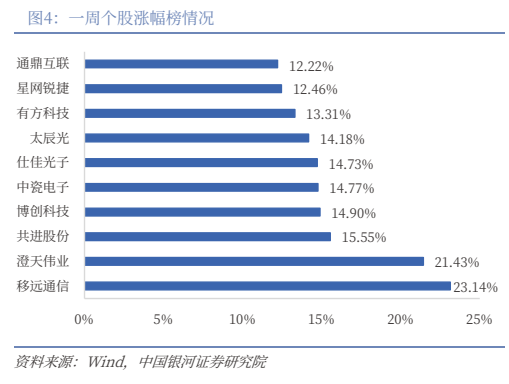
图5. 一周部分个股有所回调
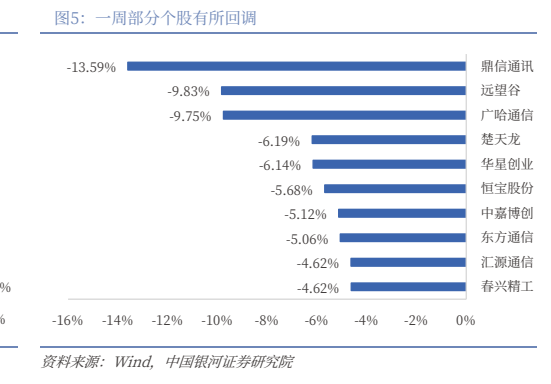
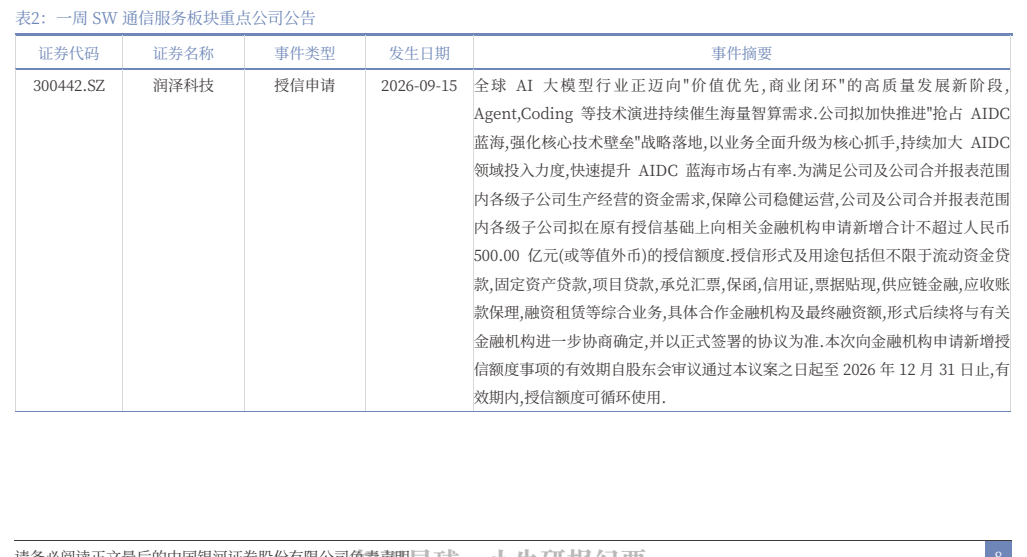
图6. 表 2: 一周 SW 通信服务板块重点公司公告