瑞银 英飞凌(IFXGn.DE)积极的市场叙事,但27财年前的盈利上行空间有限业绩指引
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
瑞银在英飞凌11月10日财报发布前重申中性评级,维持€64.00目标价(WACC 9%,g 2%),现价€57.18(2026年9月25日)。 英飞凌将成为首家给出27财年(9月止财年)指引的模拟半导体公司,瑞银预计管理层基调仍积极,但受产能约束、温和定价顺风以及通胀、利用率节奏和晶圆厂爬坡成本的利润率逆风影响,相对一致预期的上行空间有限。 FQ1方面,预计收入环比+1%(一致预期-2%,典型季节性-5%至-6%),数据中心爬坡形成支撑,但部门利润率预计22%(一致预期23%),压力来自低利用率、高压业务重组成本和德累斯顿晶圆厂爬坡。 FY27收入指引预计约€20bn(UBSe €20.1bn;一致预期€19.8bn),部门利润率处于low-to-mid 20%(UBSe 24%;一致预期25%),指引大概率接近一致预期。 基于近期深度研究,瑞银预计管理层将把FY27数据中心收入目标定在约€4bn(2026E约c€2bn),其中AI约€3.5bn(此前AI目标~€2.5bn),隐含FY27非数据中心收入同比增长约13%。 瑞银将FY27部门利润率预测从22.5%上调至24%,FY27 EPS提升约7%至€2.79,远期预测不变,目标价维持€64。 当前股价对应约21x/18x FY27E/FY28E P/E(历史均值约20x),较全球同业溢价10%(10年均值+9.5%),瑞银视为均衡估值。
主要观点
- 英飞凌将于11月10日发布业绩,成为首家给出27财年(9月止财年)指引的模拟半导体公司,瑞银在业绩前重申中性评级。
- 瑞银认为管理层基调仍将保持建设性,但受产能约束、温和定价顺风以及通胀、利用率节奏和晶圆厂爬坡成本的利润率逆风影响,相对一致预期的上行空间有限。
- 预计FQ1收入环比增长+1%(一致预期-2%,典型季节性-5%至-6%),数据中心持续爬坡形成支撑;部门利润率预计22%(一致预期23%),利润大致符合预期。
- 利润率压力来自低利用率、高压业务重组成本和德累斯顿晶圆厂爬坡。
- 预计FY27收入指引约€20bn(UBSe €20.1bn;一致预期€19.8bn),部门利润率处于low-to-mid 20%(UBSe 24%;一致预期25%),指引大概率接近一致预期。
- 预计管理层将FY27数据中心收入目标定在约€4bn(2026E约c€2bn),其中AI贡献约€3.5bn(此前AI目标~€2.5bn),与买方预期基本一致。
- 该数据中心目标隐含FY27非数据中心收入同比增长约13%;终端需求虽有支撑,但瑞银不认为定价或产能新增会带来有意义的上行。
- 瑞银将FY27部门利润率预测从22.5%上调至24%(组合改善),FY27 EPS因此提升约7%(09/27E从2.61升至2.79),远期预测维持不变,目标价€64保持不变。
- 估值层面,英飞凌交易于约21x/18x FY27E/FY28E P/E(历史均值约20x),较全球同业溢价10%(10年均值+9.5%),瑞银视为均衡估值。
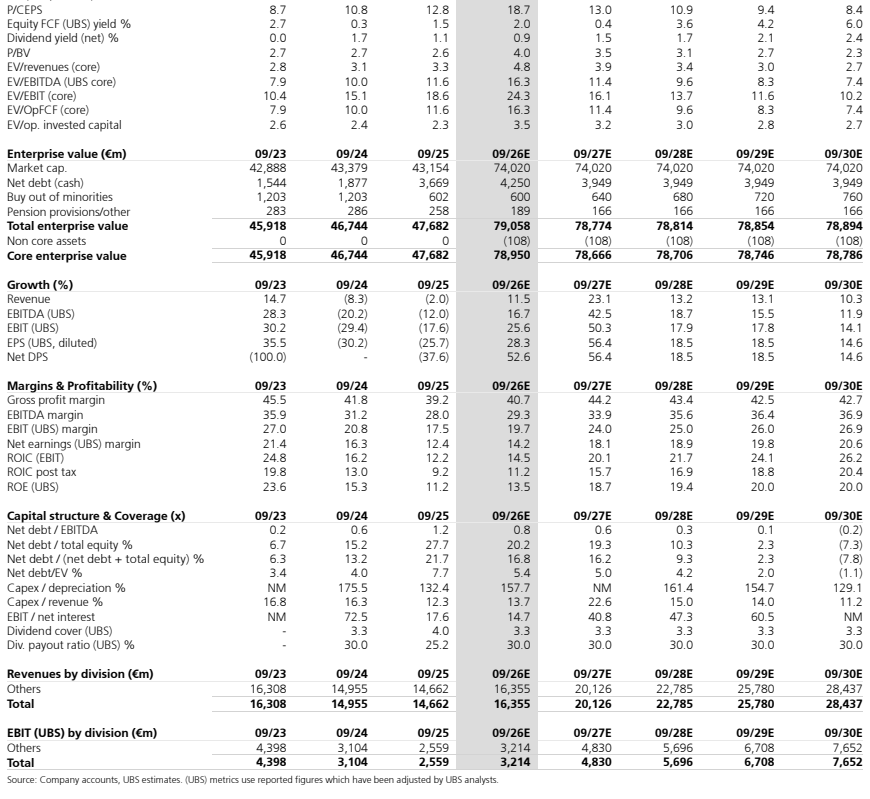
- UBS模型关键预测:FY27收入€20,126m、EBIT €4,830m、EBIT利润率24.0%、EPS €2.79;FY28收入€22,785m、EPS €3.31;公司市值€74.0b/US$84.4b,52周区间€88.00-31.70。
论述逻辑
- 事件:英飞凌11月10日发布业绩并首家给出FY27指引 → 瑞银判断管理层基调积极,但产能约束、温和定价顺风、通胀/利用率节奏/晶圆厂爬坡的利润率逆风限制相对一致预期的上行空间 → FQ1:收入预计+1% q-o-q(好于一致预期-2%和-5%至-6%的季节性),但22%部门利润率低于一致预期23%,利润大致符合预期 → FY27指引:收入约€20bn、利润率low-to-mid 20%,均接近一致预期 → 数据中心目标~€4bn(AI约€3.5bn)与买方预期一致,隐含非数据中心收入+13% y-o-y,说明定价与产能难有超预期 → 瑞银上调FY27利润率预测至24%(原22.5%)推动FY27 EPS +7%,但目标价€64不变 → 当前21x/18x FY27E/FY28E P/E、较全球同业溢价10%,估值均衡 → 维持中性评级。
关键展望
- 关键验证点为11月10日的业绩发布及FY27指引,瑞银预计指引接近一致预期。
- FY27指引预期:收入约€20bn(UBSe €20.1bn;一致预期€19.8bn),部门利润率low-to-mid 20%(UBSe 24%;一致预期25%)。
- 数据中心目标:FY27约€4bn(其中AI约€3.5bn,此前~€2.5bn),较2026E的c€2bn翻倍;隐含非数据中心收入同比约+13%。
- EPS路径:UBS将09/27E EPS从2.61上调至2.79(+7%),09/28E维持3.31;一致预期分别为2.81和3.74。
- 风险与利润率压力点:低利用率、高压业务重组成本、德累斯顿晶圆厂爬坡,以及通胀与利用率节奏。
推荐标的
- Infineon Technologies AG(IFXGn.DE):12个月评级中性(Neutral),12个月目标价€64.00(维持不变),估值基准WACC 9%、g 2%;现价€57.18(2026年9月25日)。
关键图表
图1. 英飞凌UBS预期对比市场一致预期及公司指引
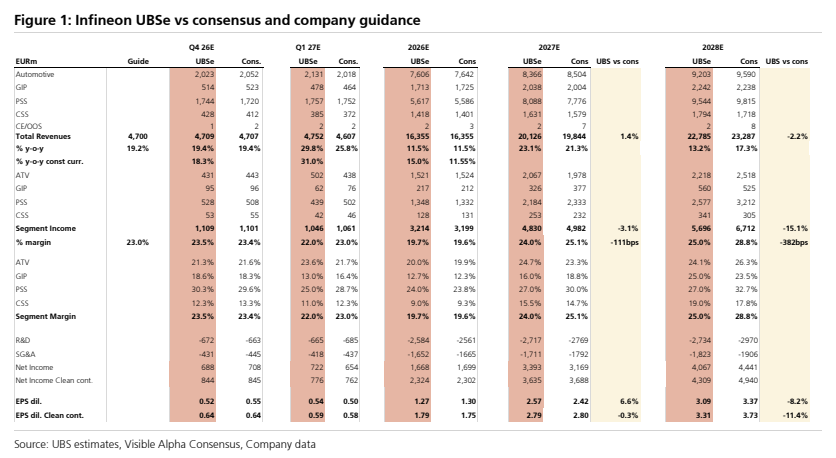
图2. UBS预测调整
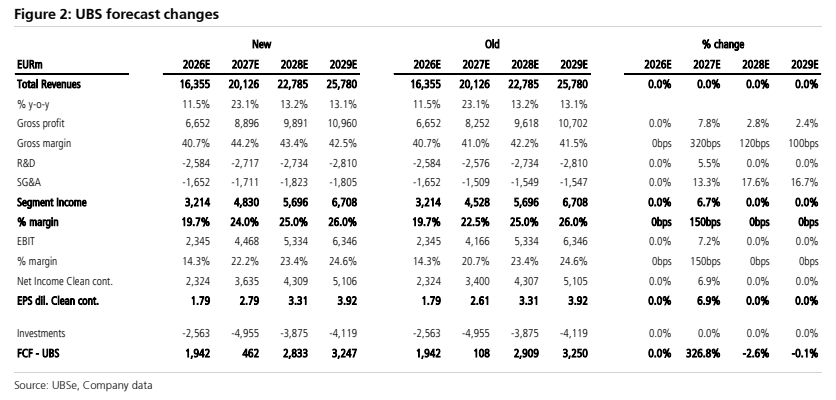
图5. UBS对英飞凌的DCF估值摘要

图6. 英飞凌模型——利润表(百万欧元)

图7. 英飞凌模型——现金流量表(百万欧元)

图8. 英飞凌模型——资产负债表(百万欧元)

图9. 股权自由现金流(UBS)收益率(%)