花旗:上调EM通胀至3.6%
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
花旗认为,伊朗危机对新兴市场的影响不是单一油价冲击,而是会同时改变通胀、央行政策、财政风险、外部账户、地缘谈判和能源安全投资。短期看,油价上升和燃料价格传导会使 EM 央行更偏鹰派,花旗把 2026 年 EM 通胀预测上调 30bp 至 3.6%,2027 年上调 10bp 至 3.2%。能源进口国中,若政府压低燃料价格,将承受财政赤字和经常账户压力,印度、印尼最受关注,埃及和肯尼亚也需警惕。长期看,危机会推动战略储备、炼化能力、替代运输路线、管线和能源转型投资,能源韧性与财政可信度将成为 EM 资产重新定价的核心分化变量。报告还认为伊朗议题可能进入中美元首会晤议程,并加剧 China Shock 2.0 对 ASEAN 和 EU 的竞争压力。
主要观点
- 花旗上调 EM 通胀路径,反映油价、燃料价格和食品风险的组合冲击。2026 年 EM 通胀预测上调至 3.6%,2027 年上调至 3.2%,意味着货币政策宽松空间被压缩。
- 油价情景是报告的宏观锚。基准假设 Brent 2026 年均价 91 美元/桶,2Q 均价 110 美元/桶;若霍尔木兹海峡恢复延迟两个月,全年均价可能升至 110 美元/桶,库存降至 25 年低点。
- 能源进口国承压更大。印度和印尼如果继续抑制燃料价格,会面临财政补贴、经常账户恶化和汇率压力的三重约束;埃及和肯尼亚也因缓冲有限而值得观察。
- EM 央行整体更偏鹰。燃料和食品权重高、通胀预期易受冲击、汇率敏感度高的国家需要推迟降息或重新考虑加息,政策分化会加大。
- 财政风险重新进入资产定价。Bahrain 和 Egypt 因缓冲较少、融资需求较高而更脆弱;但报告也指出资本流未来更可能看政策质量,而不是只看债务率。
- 中美关系方面,伊朗危机可能成为 Trump-Xi summit 的高优先级议题,其他争议或被暂时搁置;中国可能通过安静的经济压力参与,但不会愿意被外界视为配合美国胁迫。
- China Shock 2.0 可能加剧。中国更具韧性的能源基础设施可能使生产相对 connector countries 更稳定,从而扩大对 ASEAN 和 EU 的出口竞争压力。
- 能源安全投资将上升。战略石油储备、炼化能力、替代运输通道、油气管线和能源进口来源多元化都会成为 EM 政策重点,但不同地区投资能力差异很大。
- 能源转型影响并不线性。非洲和 ASEAN 在可再生能源投资上相对落后,短期可能更多使用煤炭作为过渡方案;中国因新能源供应链优势反而可能受益。
- 市场层面,USD/UST 多元化流动和 EM 金融条件改善可能提供部分抵消,但地缘风险、油价和政策质量会主导国家间表现差异。
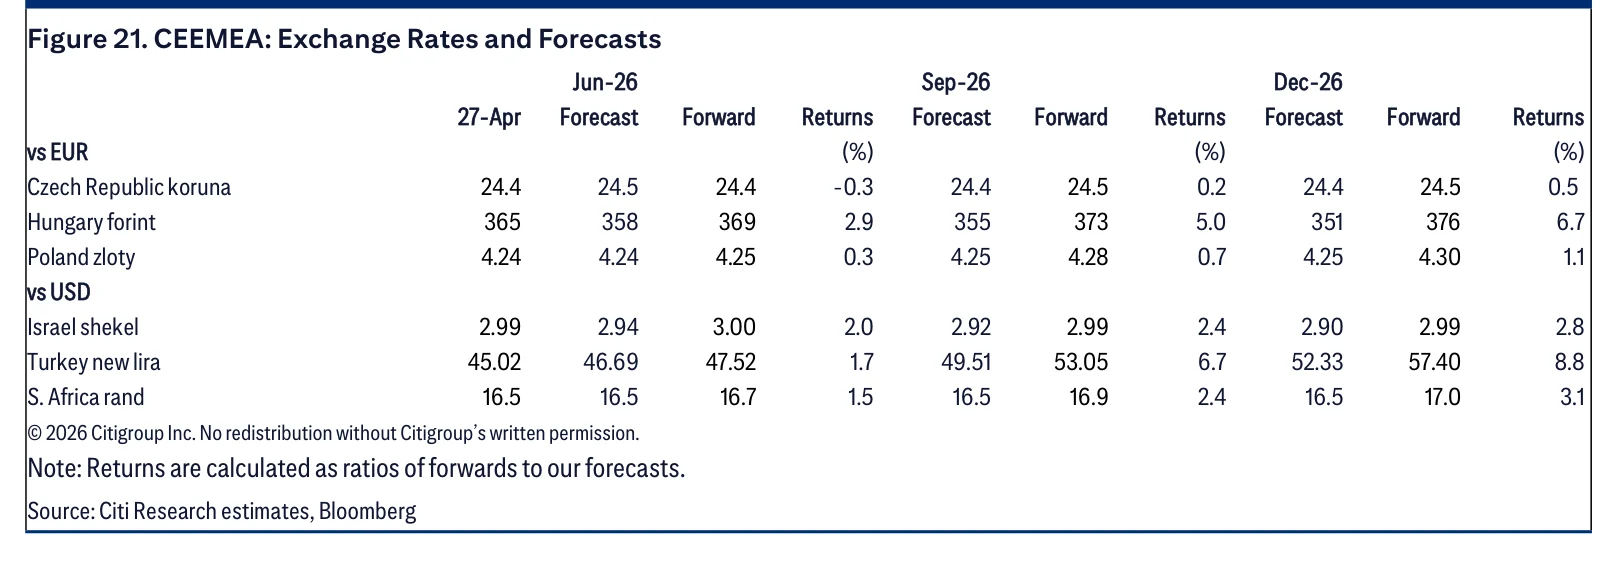
- 报告覆盖的政策利率、汇率和国家预测表明,亚洲、CEEMEA 和拉美的政策路径不再同步,汇率脆弱性和实际利率缓冲将成为区分资产表现的重要变量。
论述逻辑
伊朗危机升级 → 油价和运输风险上升 → 燃料价格与食品价格压力扩散 → EM 通胀预测上修 → 央行推迟降息或转向更鹰 → 能源进口国财政补贴和经常账户压力上升 → 汇率和债务风险溢价扩大 → 中美地缘议程与 China Shock 2.0 被重新定价 → 长期能源韧性投资增加 → EM 资产表现由政策质量、能源敞口和财政缓冲决定。
关键展望
- 宏观经济方面,GCC 仍承受增长冲击,ASEAN 和非洲受需求破坏和金融条件收紧影响更大,AI 相关亚洲经济体如韩国和台湾则因科技周期获得一定支撑。
- 通胀方面,油价高位和厄尔尼诺风险会使燃料、食品和运输成本传导更复杂,食品能源权重高的国家通胀上行风险更大。
- 货币政策方面,EM 央行宽松节奏会整体放慢,部分国家可能重新转鹰;巴西、埃及、韩国、菲律宾、巴基斯坦、南非、智利、哥伦比亚等政策路径需要逐一跟踪。
- 财政方面,能源补贴和债务服务成本会扩大脆弱国家压力,Bahrain、Egypt 等缓冲不足经济体更容易被市场重新定价。
- 外汇方面,能源进口国和压价干预较多国家汇率可能相对承压;资本流会更看重政策可信度、实际利率缓冲和外部账户韧性。
- 地缘方面,中美会晤可能围绕伊朗问题展开复杂交换,但台湾等其他议题未必出现显著让步;中国可能采取低可见度的经济压力方式。
- 长期产业方面,能源安全投资、替代运输路线、可再生能源、核能和煤炭过渡方案都会在不同 EM 中加速,但资金能力和供应链条件决定实际落地速度。
推荐标的
- 相对偏好政策可信、外部账户稳健、能源进口冲击较低或具备能源出口优势的新兴市场资产,因为这些国家更能吸收油价和地缘风险。
- 谨慎看待燃料补贴压力大、财政缓冲薄、经常账户易恶化且央行可信度不足的国家资产,尤其在油价高位持续的情景下。
- 长期可关注能源韧性投资相关资产,包括战略储备、炼化、油气运输、管线、可再生能源供应链和电力基础设施,但需区分国家融资能力。
- 货币和债券上,应更重视实际利率缓冲和政策反应速度;单纯高收益但政策可信度不足的资产可能面临风险溢价补偿不足。
关键图表
Figure 1:2026 和 2027 年实际 GDP 增长预测的三个月变化
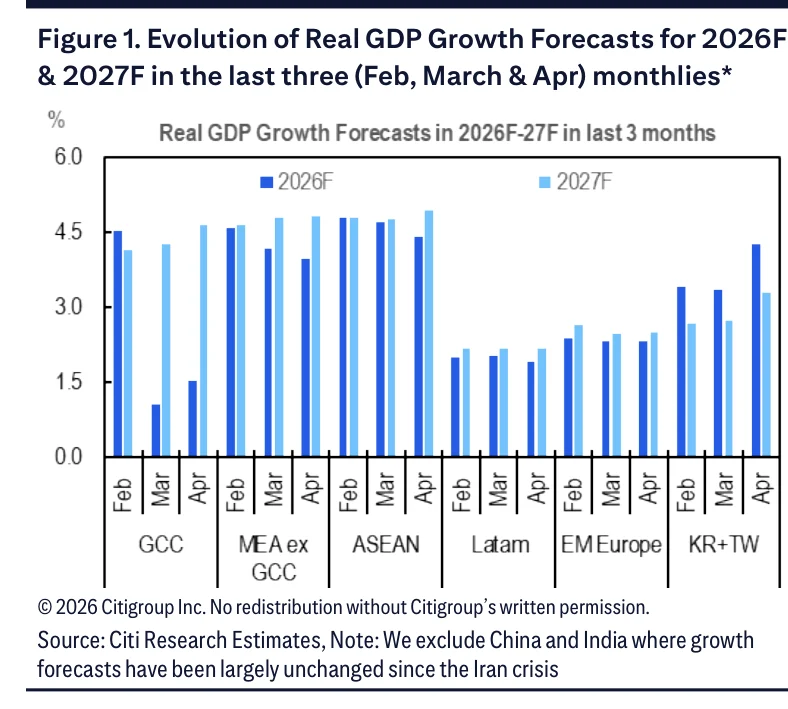
Figure 2:美国股市波动率与地缘政治风险指数脱节
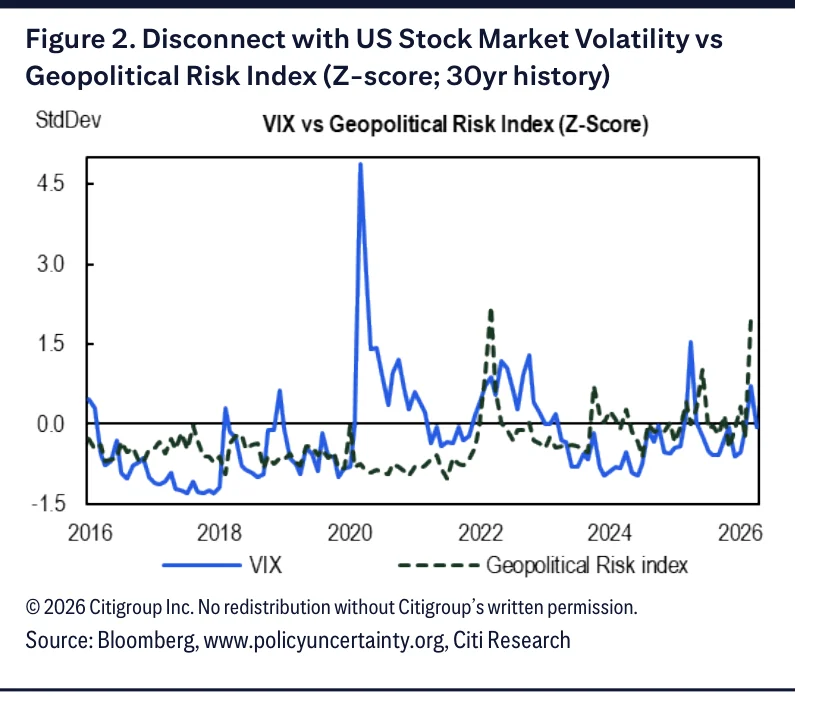
Figure 3:新兴市场燃料价格传导时点不均衡
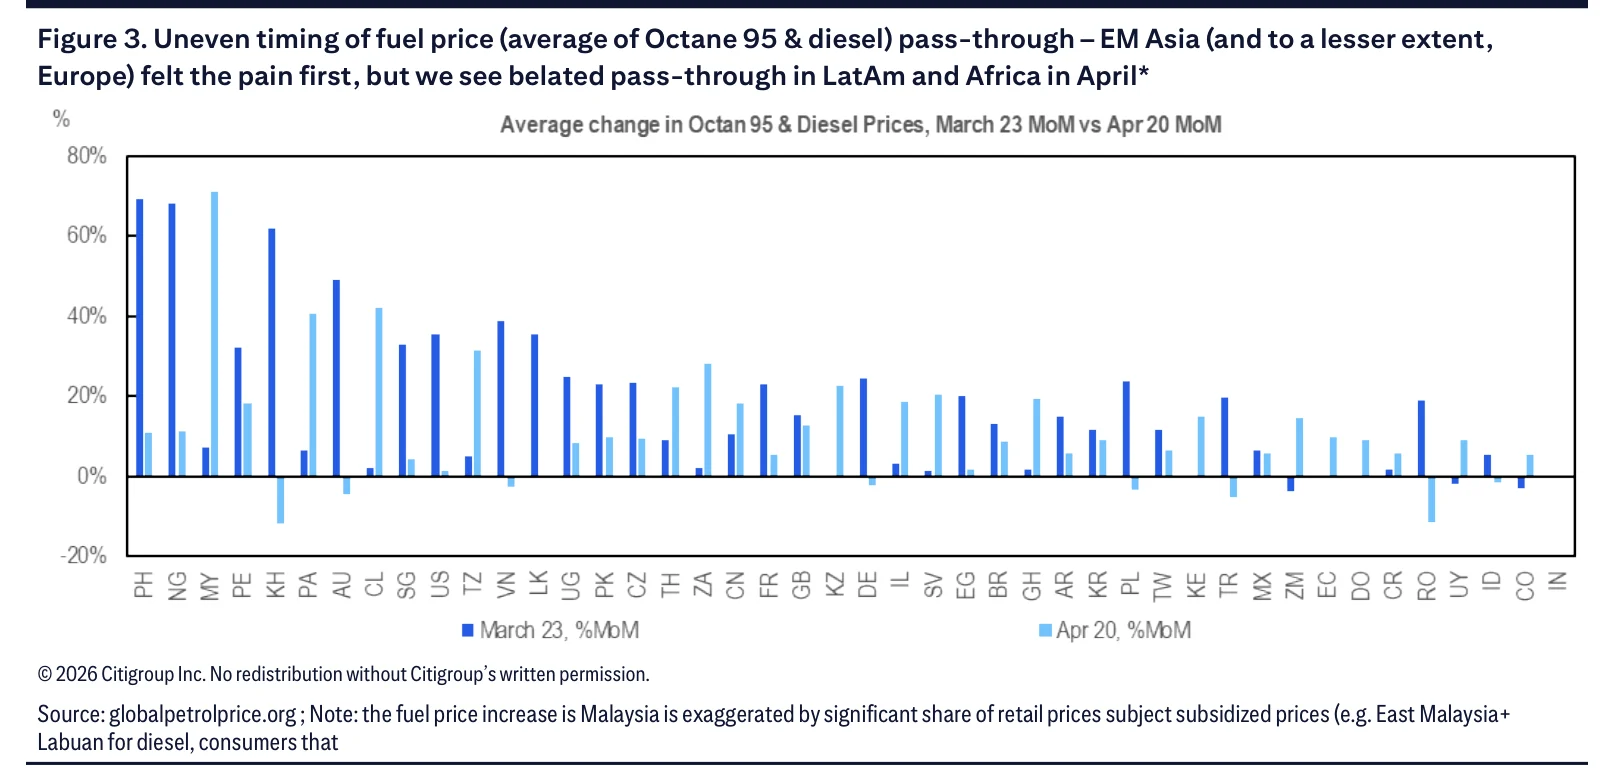
Figure 4:部分新兴市场食品与能源权重对比
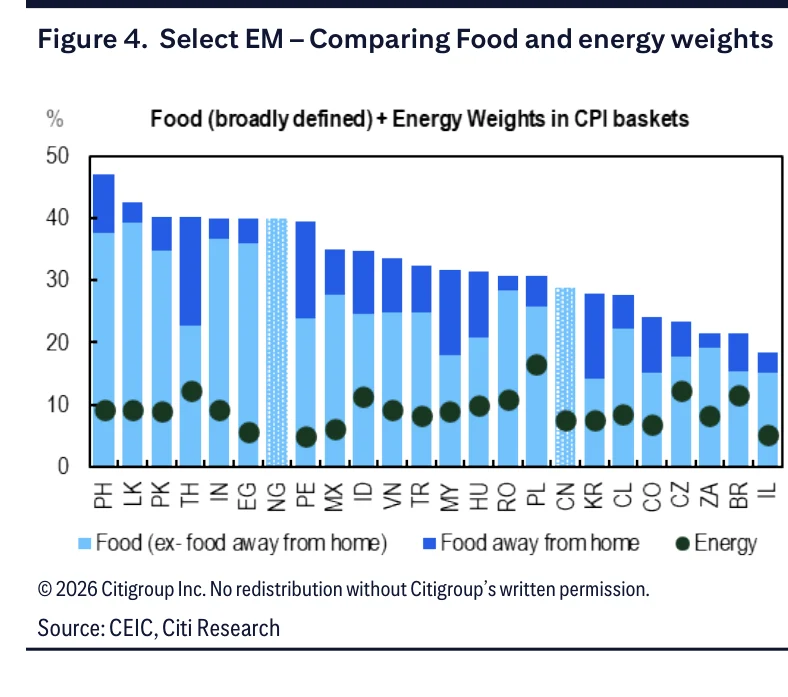
Figure 5:厄尔尼诺风险上升引发食品通胀担忧
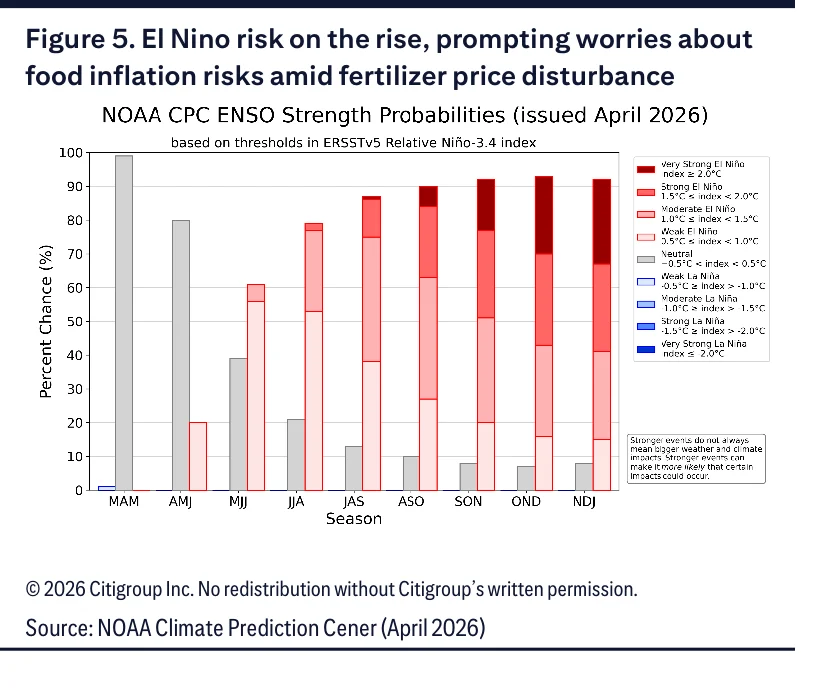
Figure 6:抑制燃料价格越多的经济体汇率相对表现越弱
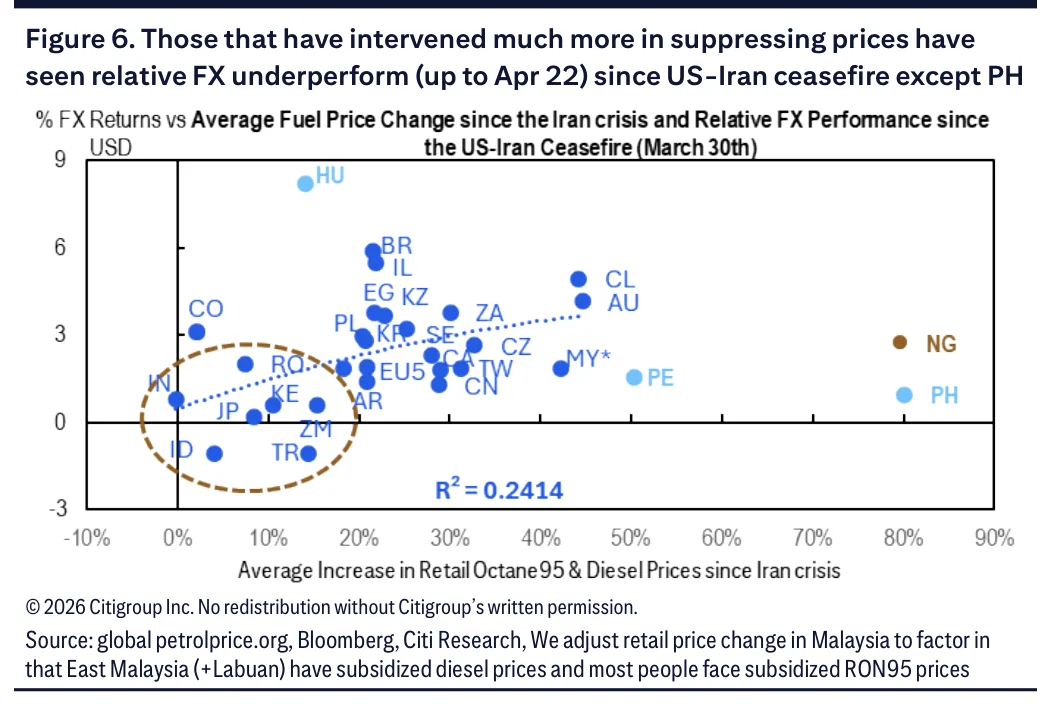
Figure 7:美债收益率曲线尚未充分反映相对财政风险溢价

Figure 8:特朗普与习近平会晤的潜在谈判要点
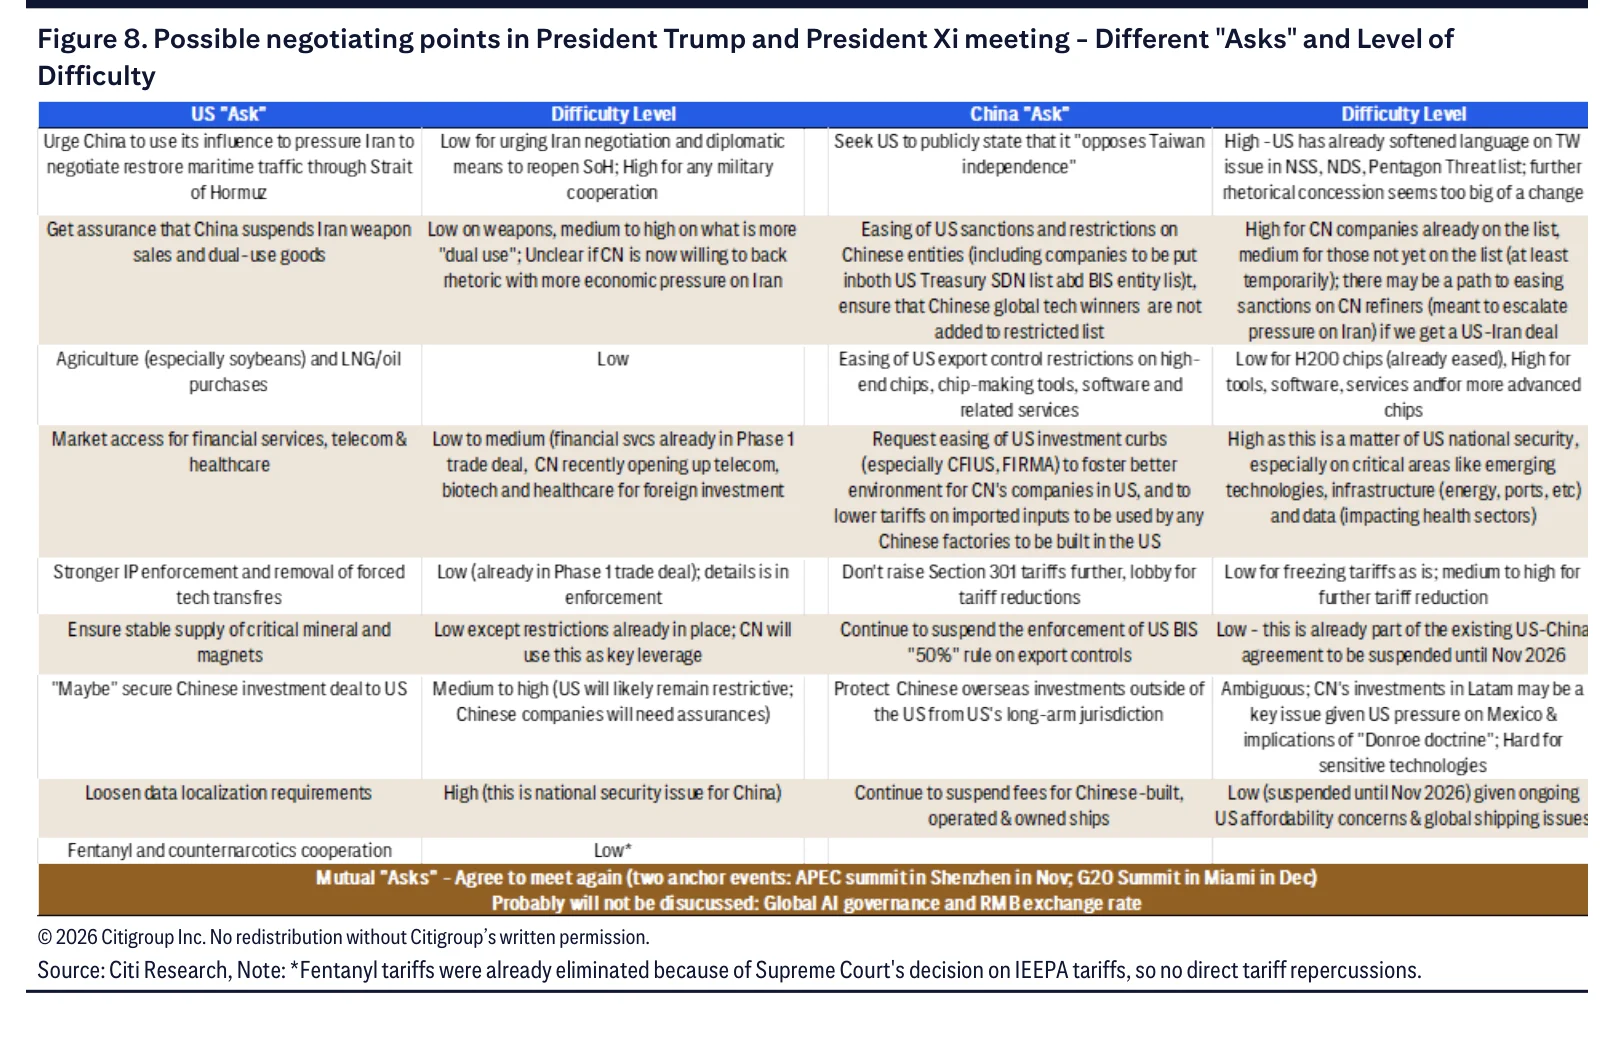
Figure 9:中国与东盟相对出口市场份额变化
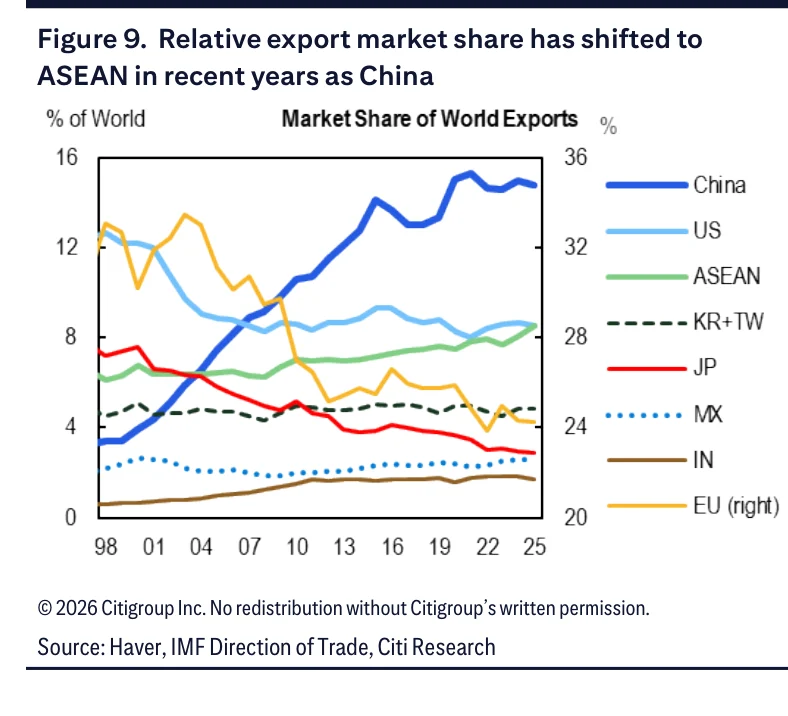
Figure 10:最高法院裁决后中国与亚洲其他地区的美国关税差异收窄
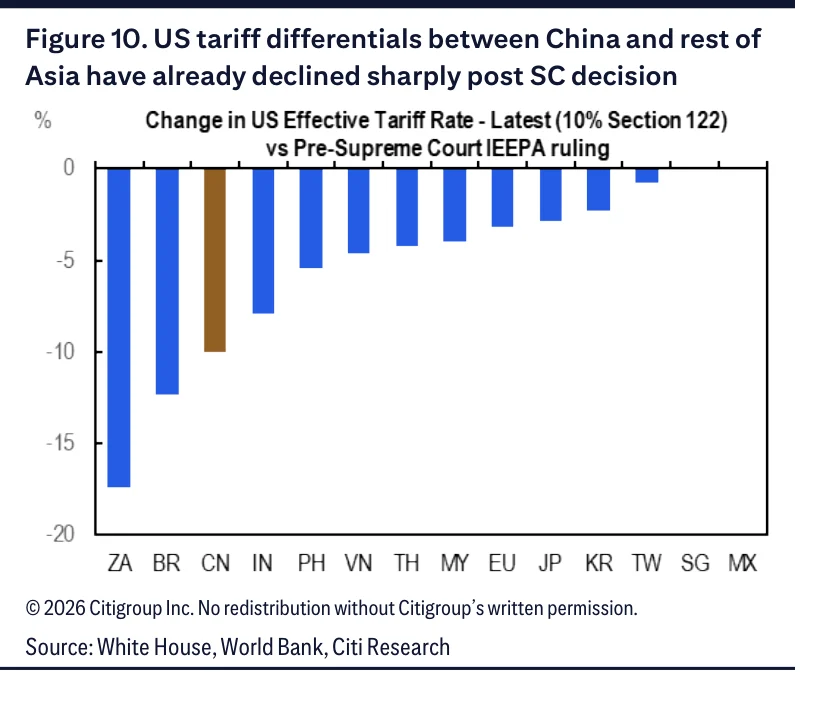
Figure 11:中国、东盟和欧盟高比较优势重叠行业清单
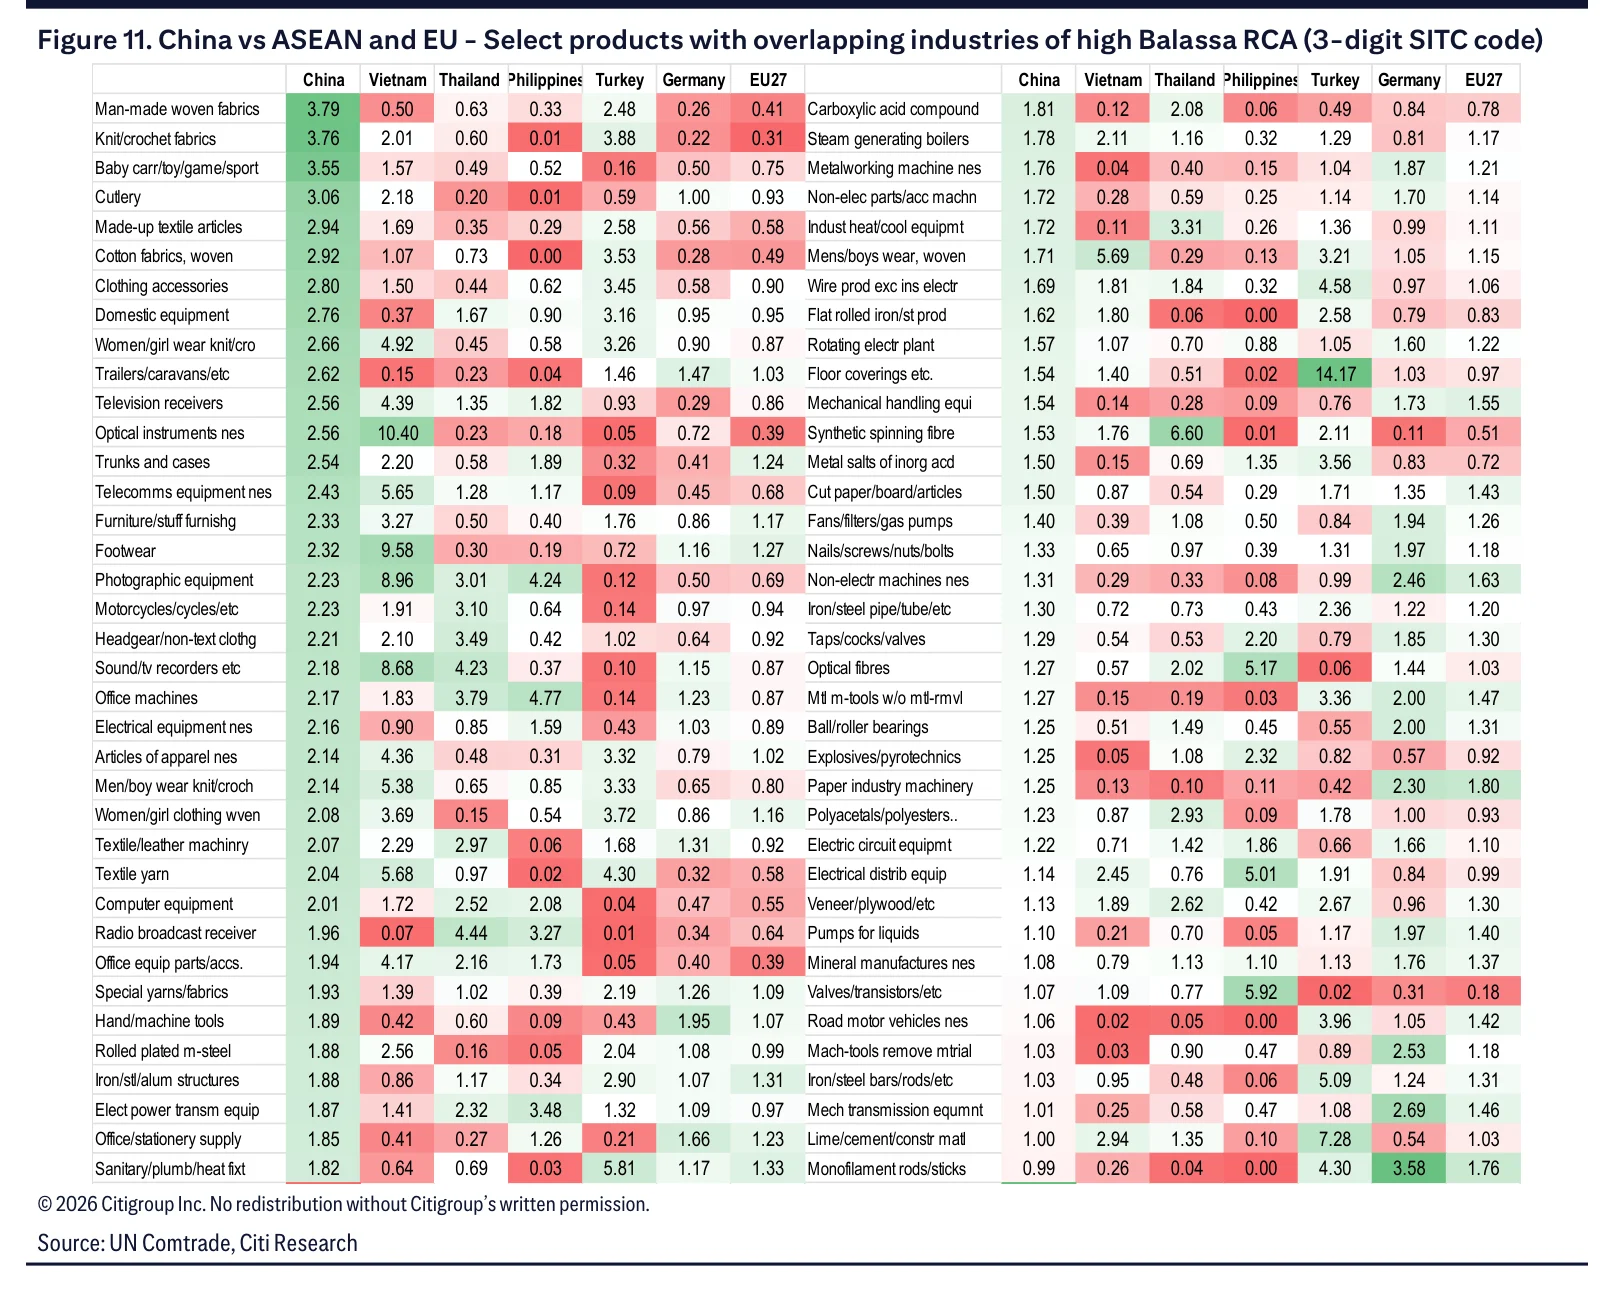
Figure 12:能源转型投资占 GDP 比重
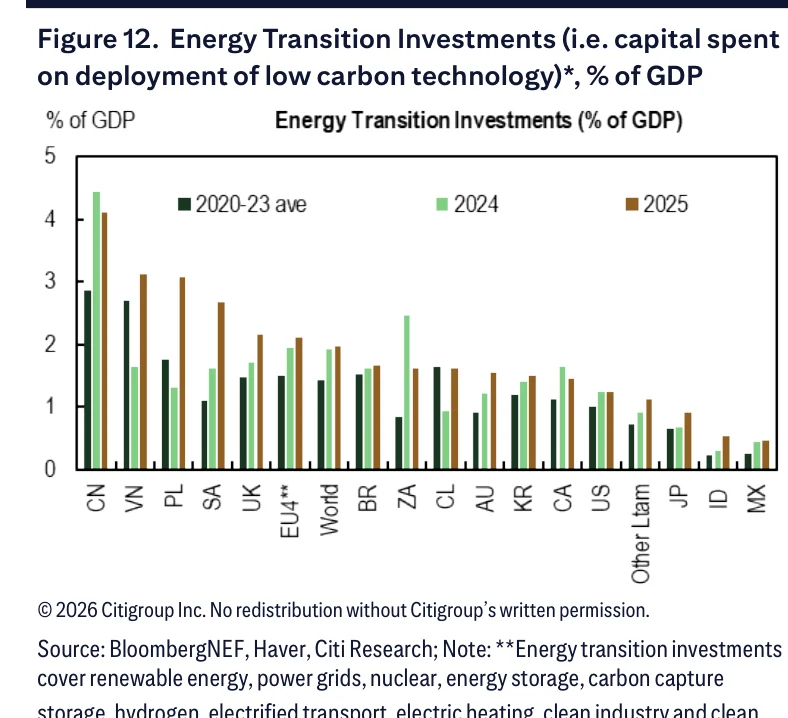
Figure 13:2025 与 2021 年各燃料类型发电占比变化
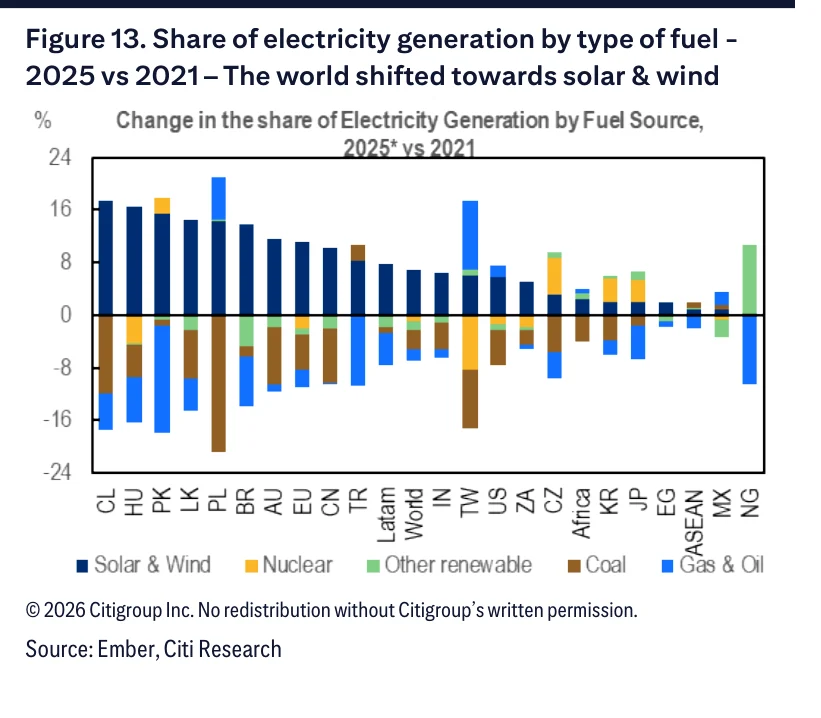
Figure 14:海湾国家政府净债务及部分新兴市场利息收入比
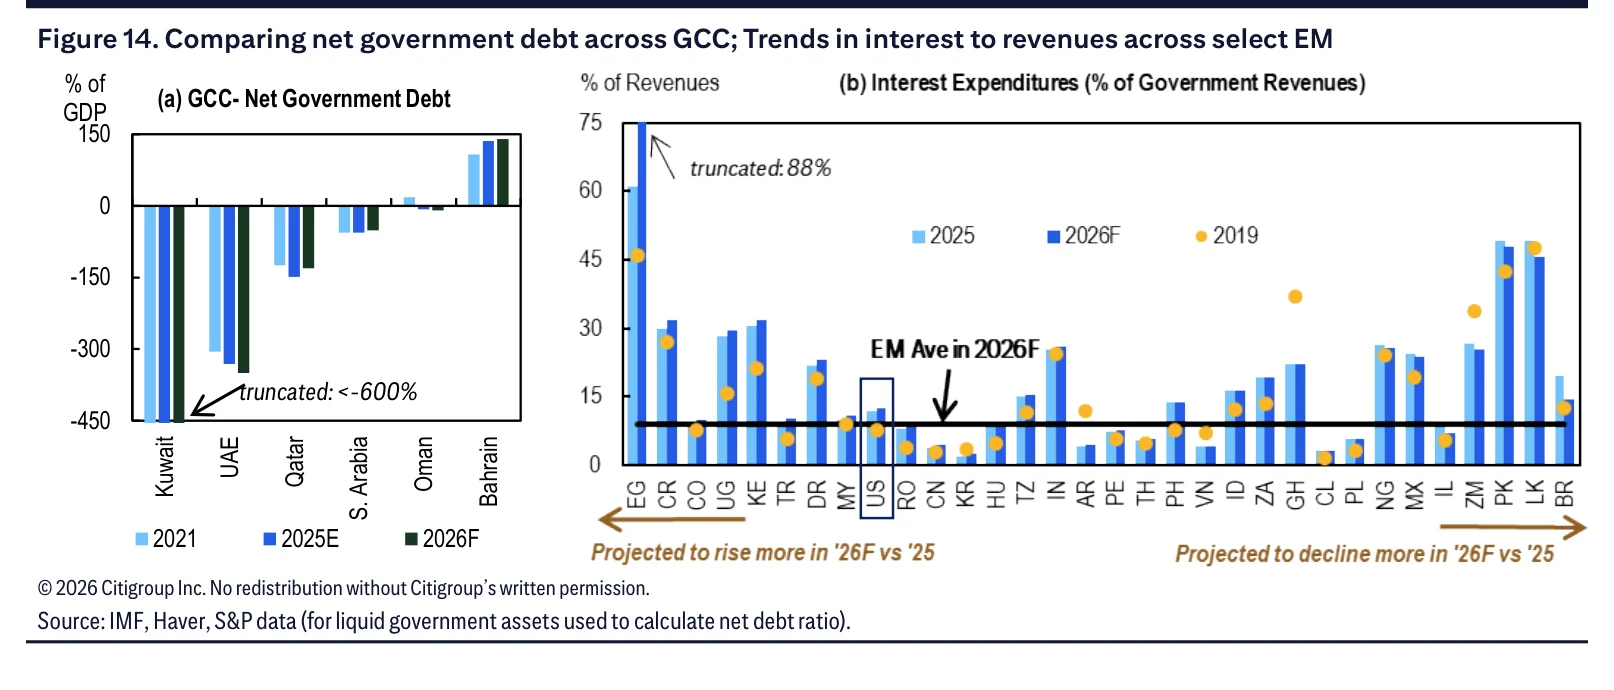
Figure 15:政府债务率相对同评级中位数的位置
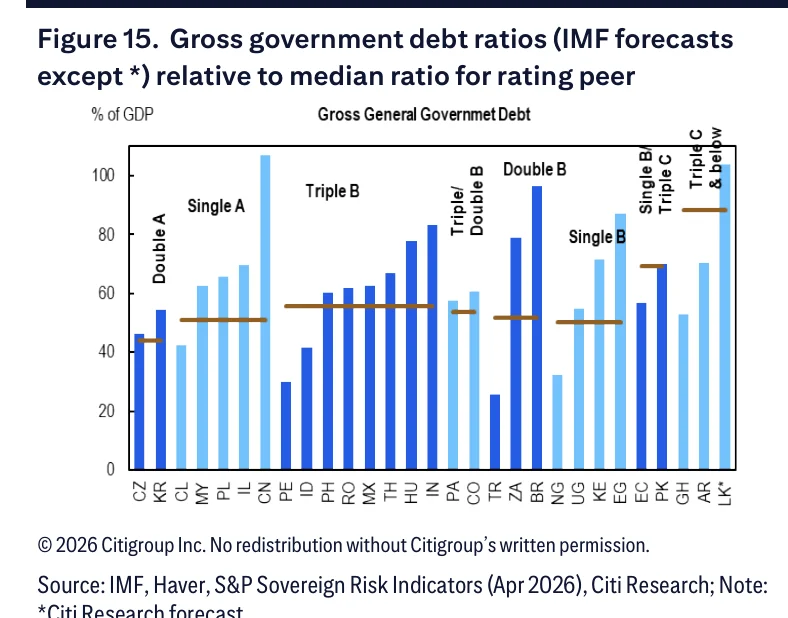
Figure 16:到 2029 年债务稳定所需基本余额距离
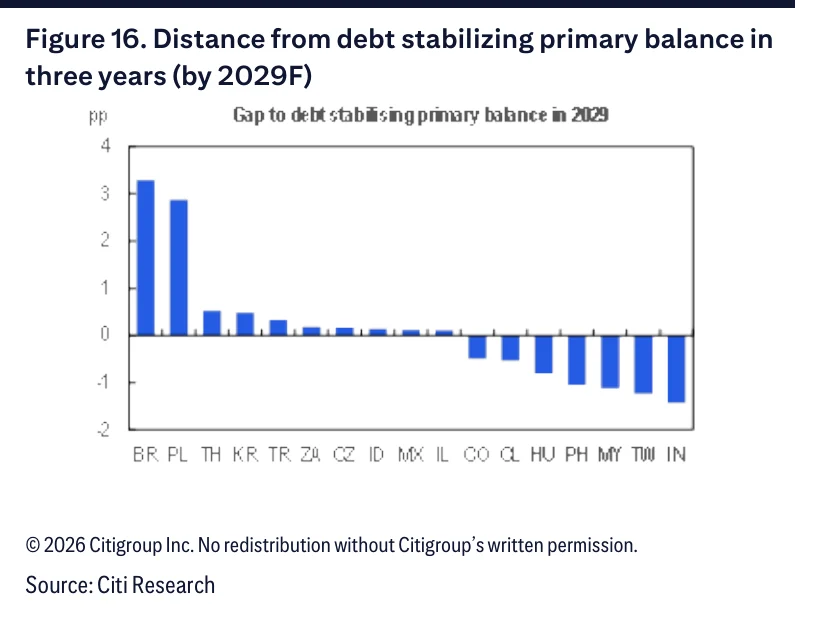
Figure 17:亚洲政策利率与预测
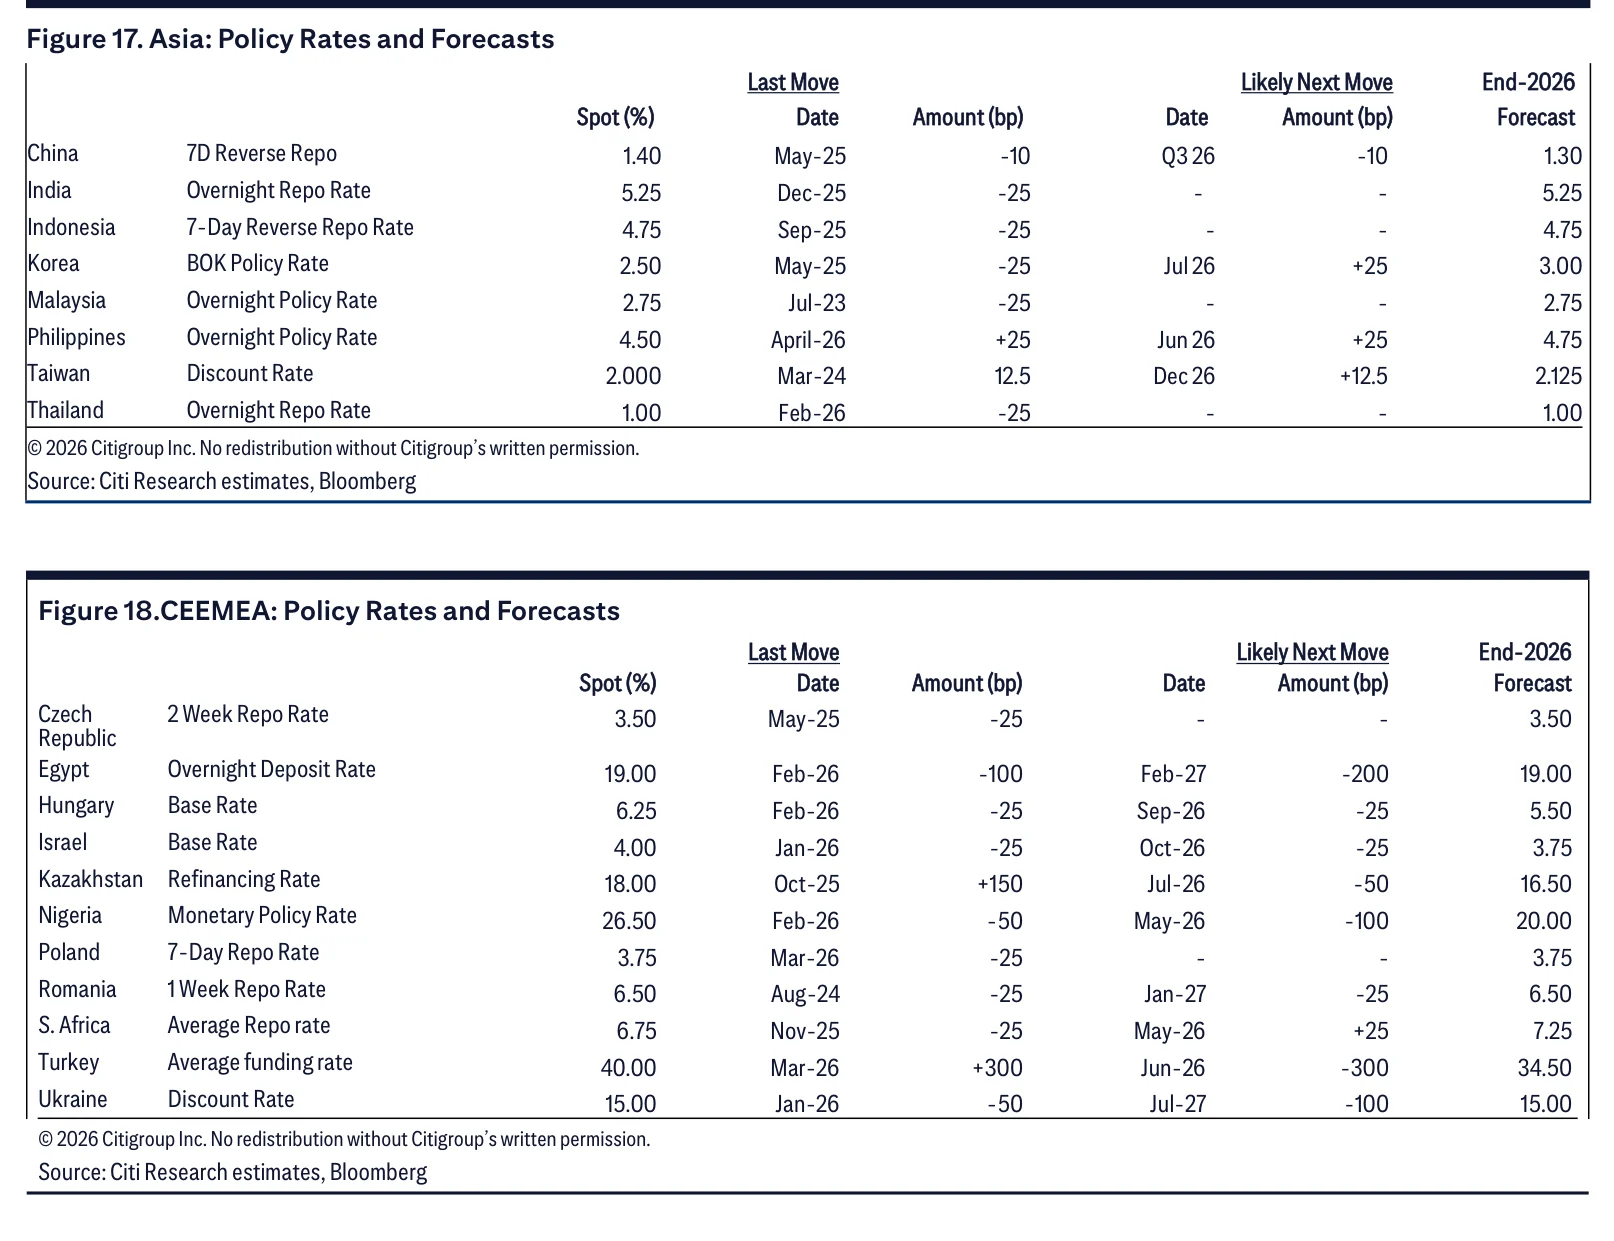
Figure 19:拉美政策利率与预测
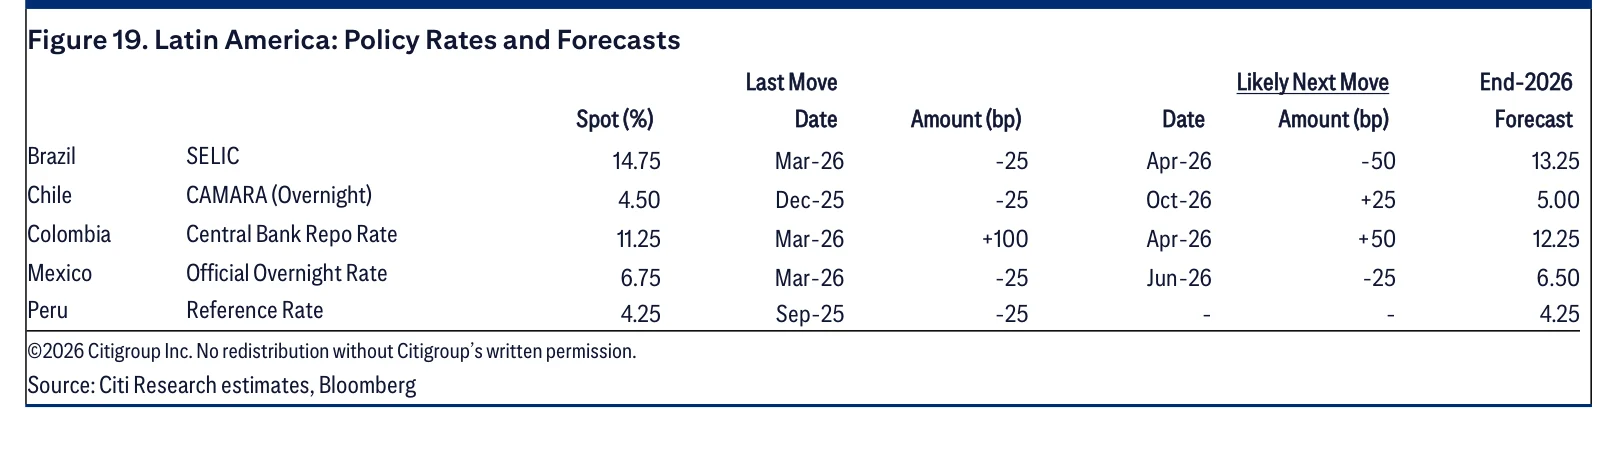
Figure 20:亚洲汇率与预测
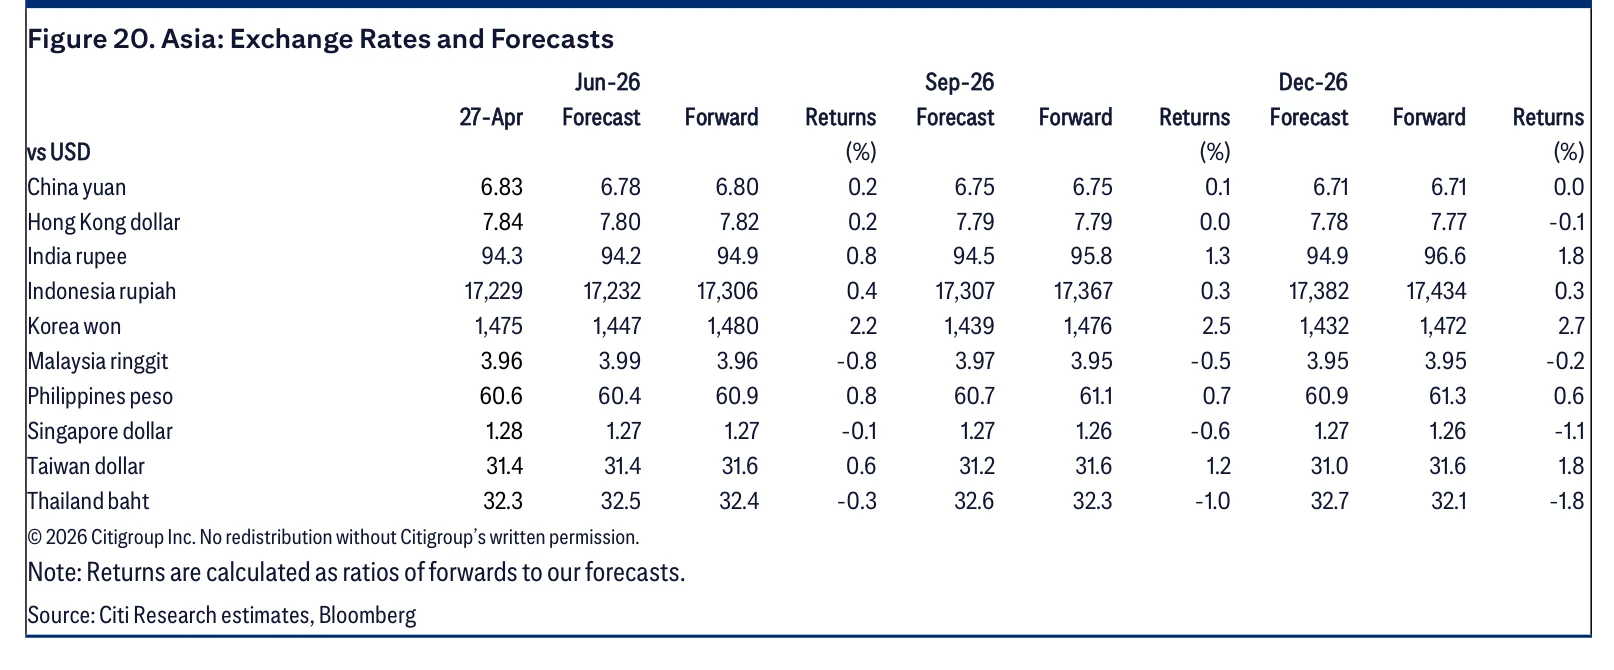
Figure 21:中东欧、中东和非洲汇率与预测