美国银行:美银 西门子能源(ENR1n.DE)第四季度业绩前瞻:瞄准上行空间
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
美国银行在西门子能源四季度业绩公布前重申买入评级,目标价维持250.00欧元(现价145.46欧元),ADR目标价因外汇自58美元下调至56美元,其余估计变动轻微。 美银认为投资者对新中期目标的预期保守,锚定在约19%的FY30调整后EBITA利润率指引中点,而美银凭借定价、销量与自效益杠杆预计指引为21-23%,若落在管理层一贯保守的上限,意味着共识上调空间超过20%;FCF指引方面,美银预计FY27-30累计€45-50bn,远高于投资者认为的<€35bn。 四季度方面,美银预计订单高于共识+2%(Gas +14%、Grid -8%)、调整后EBITA高+7%,Exhibit 3中Group订单4Q26E为16,071 €mn(共识15,680)、Group adj EBITA 1,575 €mn(共识1,477)、Group FCF pre-tax 1,571 €mn(共识1,370,+15%)。 公司意外宣布1H27回购€2bn,隐含FY27年化€4bn(FY26为€3bn),美银认为这传递了管理层对未来现金流生成与订单的高信心。 美银将FY26调整后EBITA下调1.7%、FY27-30上调<1%,主因外汇重估;预计FY30集团调整后EBITA利润率达23.2%,较FY26E的12.6%高近1000bps。 估值仅13/6x '27/30 EV/EBITA并不昂贵,目标价基于2030 SOTP、38.0x 2027E P/E与DCF(WACC 8.25%、长期增长3.5%)三种方法平均得出。
主要观点
- 重申买入评级,目标价维持250.00欧元(现价145.46欧元);ADR目标价因外汇自58.00美元下调至56.00美元,估计变动轻微且以外汇为主。
- 2030年中期目标有望显著超预期:投资者预期锚定在约19%的FY30调整后EBITA利润率指引中点,美银预计指引为21-23%;落在上限意味着共识需上调超过20%。
- FCF指引也可能带来上行惊喜:美银预计FY27-30累计FCF为€45-50bn,而投资者预期低于€35bn,这将预示强劲的未来订单。
- 回购彰显管理层信心:公司意外宣布1H27回购€2bn,隐含FY27年化€4bn(FY26为€3bn);美银预测FY27-30合计€16bn(共识€9bn),且美银的预测原本假设了TI潜在处置所得,但认为管理层并未预先分配该部分。
- Q4预计小幅超预期:订单高于共识+2%(Gas +14%受ASP上升推动、Grid -8%)、调整后EBITA高+7%;Exhibit 3显示Group订单4Q26E为16,071 €mn vs 共识15,680,Group adj EBITA 1,575 vs 1,477(利润率12.6% vs 11.7%),Group FCF pre-tax 1,571 vs 1,370(+15%)。
- 市场对Power业务的悲观情绪忽视了结构性优势:燃气轮机是大型并网基荷发电成本最低的方式,可在一定程度上抵御潜在的价格压力;Gas OE仅占美银SOTP估值的<10%,而Gas AM/Grid分别占c. 25/60%,并在FY30之后仍提供结构性增长。
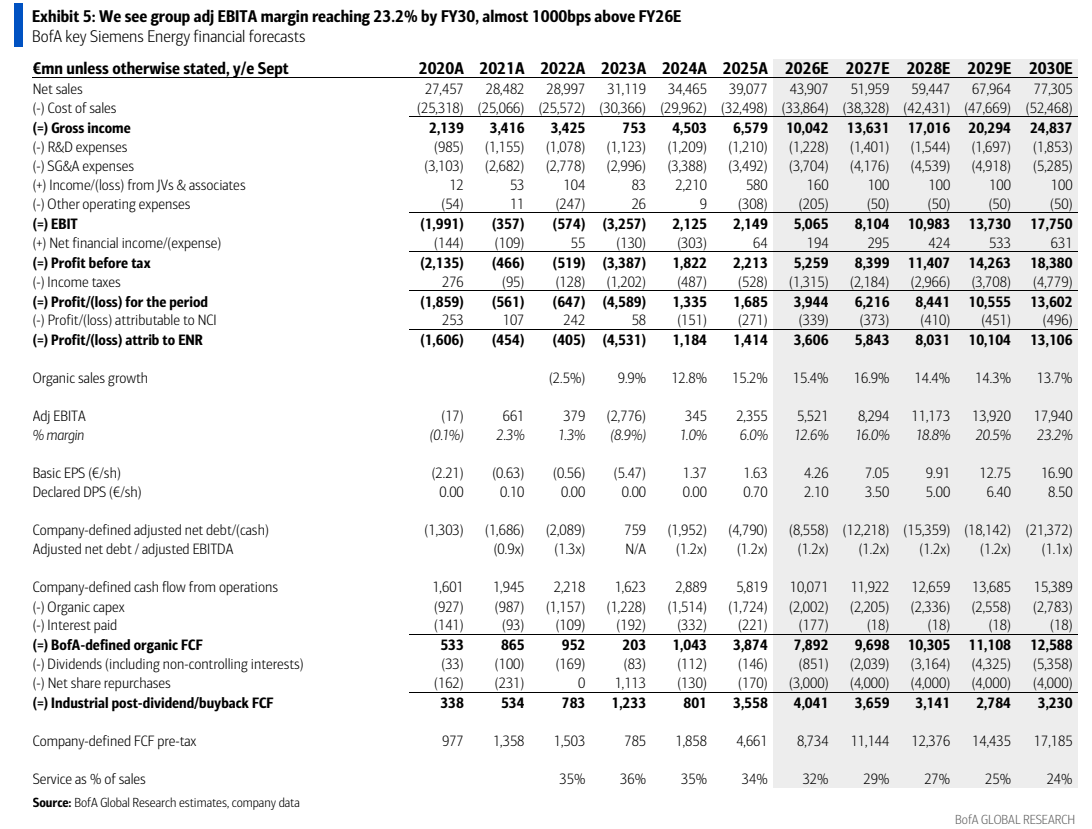
- 估计微调以外汇为主:FY26调整后EBITA下调1.7%(因Q4利润率略低,公司提及不利产品组合与更高企业成本),FY27-30上调<1%;调整后FY26/FY30 adj EBITA分别为5,521/17,940 €mn。
- 长期盈利路径陡峭:美银预计FY30集团调整后EBITA利润率达23.2%,较FY26E的12.6%高近1000bps;并预计FY25-30 adj EBITA CAGR超过45%。
- 估值不昂贵且催化在前:13/6x '27/30 EV/EBITA,估计上调应驱动股价从此跑赢;FY27指引(尤其是FCF)也有望驱动上调。
- 目标价方法论为三种方法四舍五入平均:2030 SOTP(Gas OE 3.5x、Gas aftermarket 22x、Grid 17x、TI 13x、Wind 5x,按9% pa折现回YE26);38.0x 2027E P/E(较EU Cap Goods板块溢价90%);DCF(WACC 8.25%、长期增长率3.5%)。
- 风险提示为五条上下行风险:燃轮机与输电设备需求强/弱于预期、同业产能扩张规模(含新进入者)、燃轮机服务需求变化、Gamesa扭亏计划执行好/坏于预期、资本配置比基准情形更/不友好。
论述逻辑
- 起点是预期差:近期交流显示投资者对ENR新中期目标的预期保守,锚定在19%的FY30调整后EBITA利润率指引中点,为大幅上行创造条件。
- 美银的判断:凭强劲定价、销量与自效益杠杆预计指引21-23%,上限情形意味着共识上调>20%;FCF指引预计FY27-30累计€45-50bn vs 投资者预期<€35bn。
- 近期佐证:Q4订单/调整后EBITA预计小幅高于共识(+2%/+7%),1H27 €2bn回购隐含€4bn年化运行率,显示管理层对未来现金流与订单的高信心。
- 结论:估值仅13/6x '27/30 EV/EBITA未反映上行空间,估计上调应驱动跑赢,故重申买入并维持€250目标价(ADR $56)。
- 目标价支撑:2030 SOTP、38.0x 2027E P/E与DCF三法四舍五入平均得出€250。
关键展望
- FY30中期目标发布为最大看点:美银预计调整后EBITA利润率指引为21-23%(投资者锚定19%中点),FY30目标可能主导本次财报叙事。
- FY27指引(尤其FCF)有望驱动上调:美银预计FCF指引FY27-30累计€45-50bn vs 投资者预期<€35bn。
- Q4验证点:美银4Q26E Group订单16,071 €mn(共识15,680)、Group adj EBITA 1,575 €mn(共识1,477)、Group FCF pre-tax 1,571 €mn(共识1,370);季度表显示2026年Q4 EPS预估为1.29E。
- 回购执行节奏:1H27 €2bn回购已宣布,隐含FY27年化€4bn运行率(FY26为€3bn),美银预测FY27-30合计€16bn。
- TI潜在处置仍是变量:美银€16bn回购预测曾假设TI处置所得,但认为管理层并未预先分配该部分,这反过来强化其对FCF与订单的信心信号解读。
- 五条上下行风险:燃轮机与输电设备需求、同业产能扩张(含新进入者)、燃轮机服务需求(受利用率与启停趋势影响)、Gamesa扭亏执行、资本配置友好度。
推荐标的
- 西门子能源AG(BofA Ticker SMEGF / ENR GY;ADR SMERY / OTU):重申买入(BUY),目标价250.00欧元(ADR目标价56.00美元,因外汇自58.00美元下调),现价145.46欧元/32.77美元。理由:2030目标与FCF指引有望大幅超预期(BofA预期FY30 adj EBITA利润率指引为21-23%,高于投资者锚定的19%指引中点;FY27-30累计FCF €45-50bn vs 投资者预期<€35bn)、€4bn年化回购彰显管理层信心、估值不高仅13/6x '27/30 EV/EBITA。
- 报告附录列示美银EMEA资本品、航空航天与国防覆盖集群:除西门子能源外,BUY还包括Accelleron、Airbus、BAE Systems、Rheinmetall、Rolls Royce、Safran、Schneider、Siemens、Thales等;NEUTRAL包括ABB、Alstom、Babcock International、Sandvik等;UNDERPERFORM包括Alfa Laval、Legrand、Smiths Group、Vestas等。
关键图表
图1. 我们预计西门子能源中期销售增长、利润率、现金流生成及回购指引将远超卖方和买方一致预期
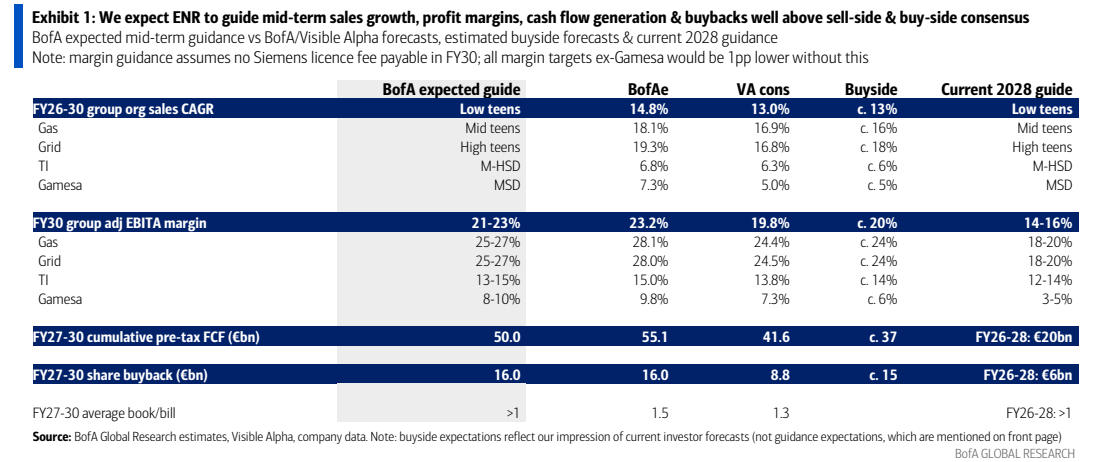
图2. 我们预计2027财年自由现金流指引将带来显著超预期上行空间;销售额与利润率亦略超预期
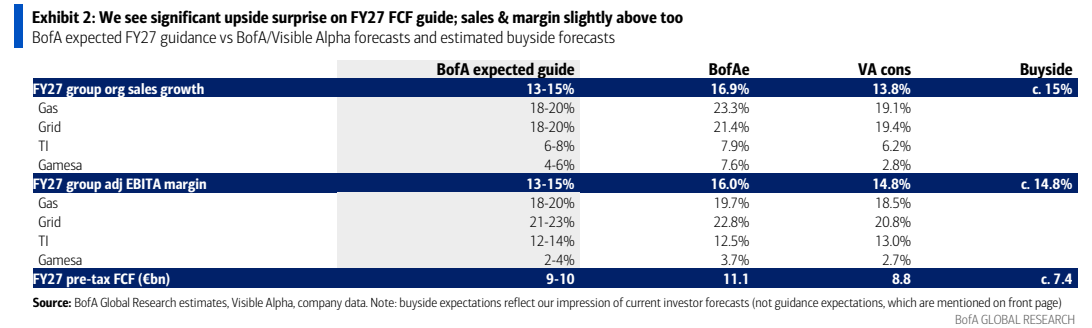
图3. 鉴于第四季度利润率略有下滑(考虑到公司关于不利业务结构和更高公司成本的表态),我们将2026财年调整后EBITA预测下调1.7%

图4. 我们预计到2030财年集团调整后EBITA利润率将达到23.2%,比2026财年预估高出近1000个基点