伯恩斯坦 ABB Ltd(ABBN.SW)2026年第二季度预览:电气化业务(很可能)继续超预期
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
伯恩斯坦在2026年6月25日发布对ABB 2026年第二季度的预览报告,认为电气化业务(EL)很可能继续超预期。报告预计第二季度整体收入同比增长约5%,电气化业务收入增长约8%,电气化业务利润率预计为20.5%。报告维持对ABB的“跑赢大市”评级,目标价为60瑞士法郎。
主要观点
- 电气化业务(EL)在2026年第二季度很可能再次超预期,延续此前几个季度的强劲表现。
- 报告预计ABB第二季度整体收入同比增长约5%,其中电气化业务收入增长约8%。
- 电气化业务利润率预计为20.5%,高于公司整体利润率。
- 工业自动化业务(IA)可能面临压力,收入预计同比下降2%。
- 运动控制业务(Motion)收入预计同比增长3%,利润率稳定。
- 机器人业务(Robotics)收入预计同比下降5%,利润率承压。
- 报告认为电气化业务的强劲表现主要受益于数据中心和电网投资需求。
- 订单方面,电气化业务订单预计同比增长10%,整体订单增长约4%。
- 自由现金流预计为8亿美元,与去年同期持平。
- 报告维持“跑赢大市”评级,目标价60瑞士法郎,基于2026年预期市盈率22倍。
论述逻辑
报告从电气化业务的持续强劲订单和收入增长出发,结合数据中心和电网投资的宏观需求,推断ABB电气化业务在第二季度将继续超预期。同时,工业自动化和机器人业务面临周期性压力,但整体收入仍受电气化拉动。基于此,报告维持正面评级和目标价。
关键展望
报告未明确给出未来验证点或时间窗口,但指出电气化业务的超预期趋势可能持续,需关注第二季度实际业绩与预期的差异。
推荐标的
- ABB Ltd(ABBN.SW):评级“跑赢大市”,目标价60瑞士法郎,理由为电气化业务持续超预期。
关键图表
图1. ABB变动及预测与市场一致预期对比
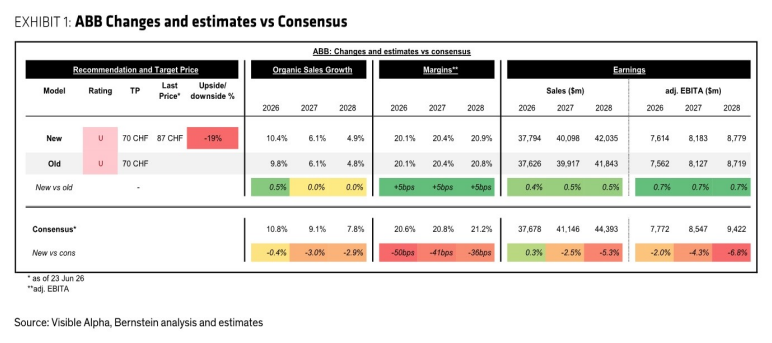
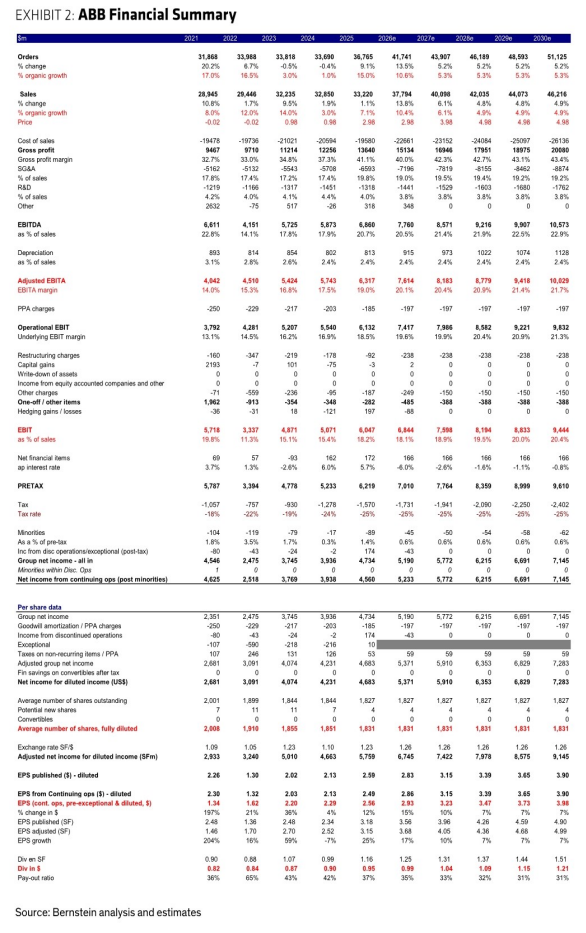
图2. ABB财务摘要