汽车行业周观点中欧贸易磋商就混动车达成谅解 2026 10 12
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本周汽车板块整体下跌1.86%,表现弱于大盘。 核心事件为中欧贸易磋商就适度调控国内对欧盟混动车型出口达成谅解,预计将缓解贸易摩擦升级担忧。 国内乘用车9月零售170.2万辆,同比下降24%,环比增长10%,行业处于筑底蓄力阶段。 商用车方面,内需承压但出口强劲,且受益于美国数据中心建设带来的电力设备需求增量。 零部件板块建议关注液冷及人形机器人等高成长赛道,随着三季报披露窗口临近,配置应聚焦绩优龙头。
主要观点
- 中欧贸易磋商取得阶段性成果,混动车出口达成谅解。
- 国内乘用车市场9月零售销量同比下滑,结构性分化明显。
- 商用车内需低迷,但出口需求保持强劲。
- 美国数据中心建设带动电力设备需求,利好国产核心链公司。
- 零部件板块关注液冷与人形机器人产业化进展。
- 汽车板块本周整体表现跑输大盘。
论述逻辑
- 中欧贸易磋商达成谅解(事件) -> 缓解出口不确定性担忧(逻辑) -> 叠加国内车企海外建厂与本地化战略(支撑) -> 行业筑底蓄力,配置聚焦绩优龙头与高成长赛道(结论)。
关键展望
- 行业处于筑底蓄力阶段,关注三季报披露窗口。
推荐标的
- 整车:吉利汽车、比亚迪、小鹏汽车、蔚来、特斯拉
- 商用车:潍柴动力、中国重汽H、宇通客车、金龙汽车
- AI相关:潍柴动力、银轮股份、飞龙股份、瑞可达、天润工业、长源东谷、宗申动力
- 机器人:浙江荣泰、斯菱智驱、德昌电机控股、拓普集团、三花智控、新泉股份、双环传动、恒帅股份、福赛科技、恒勃股份、绿的谐波
- 自动驾驶:地平线机器人、禾赛科技、速腾聚创、小马智行、耐世特、科博达、伯特利
关键图表
图1. 图表 3: 本周申万汽车板块涨跌幅排 27/31(%)
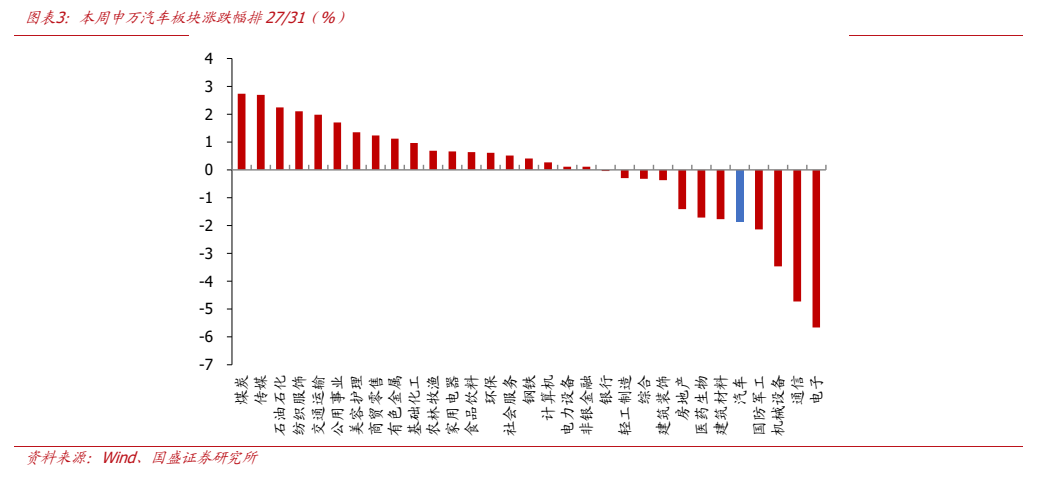
图2. 图表 4: 本周各板块涨跌幅情况(%)
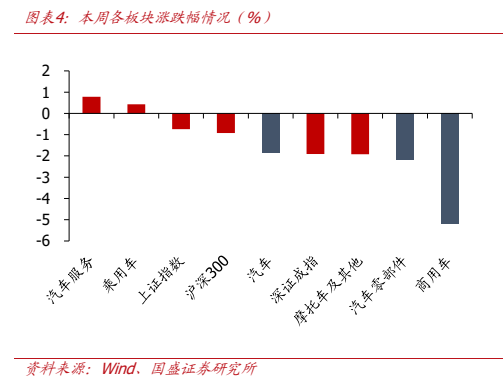
图3. 图表 5: 近两年申万汽车子板块走势情况
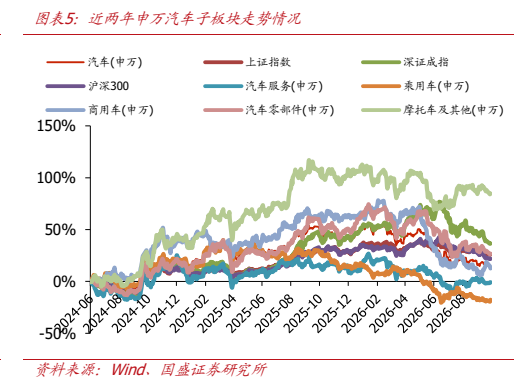
图4. 图表 6: 近两年机器人板块走势
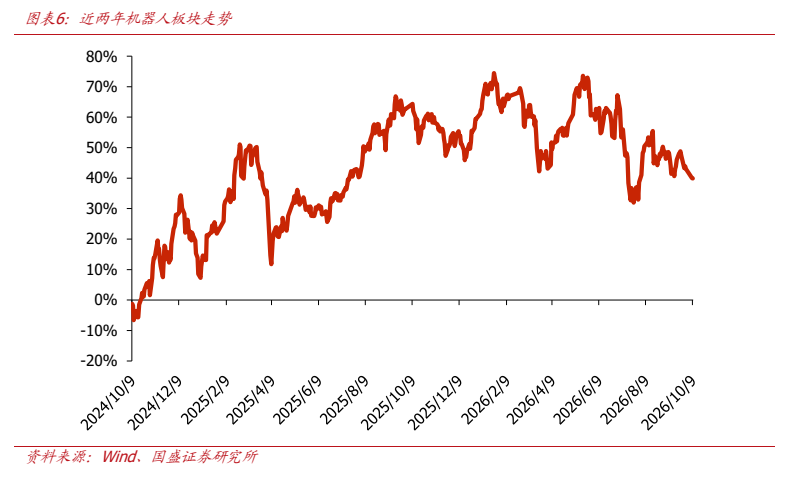
图5. 图表 7: 本周 A 股汽车板块涨幅前十名成分股(%)
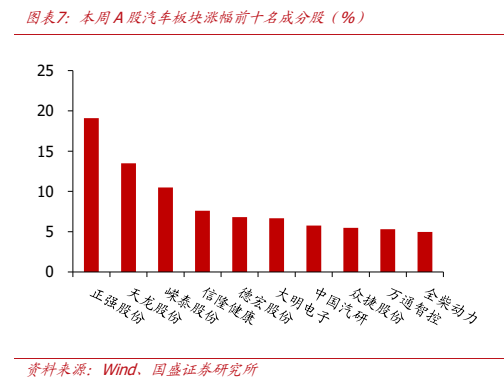
图6. 图表 8: 本周 A 股汽车板块跌幅前十名成分股(%)
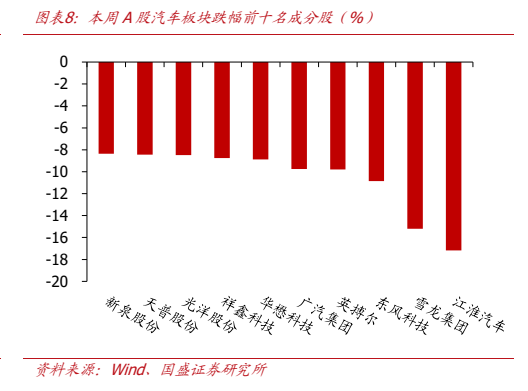
图7. 图表 9: 本周港股汽车板块涨跌幅前五名成分股(%)
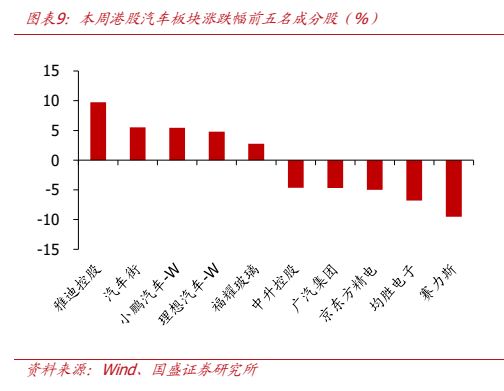
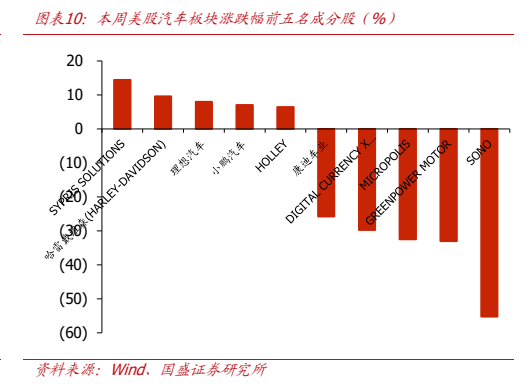
图8. 图表 10: 本周美股汽车板块涨跌幅前五名成分股(%)