美国银行:美银 Dallah Health(4004.SE)合适的地方,正确的平台:盈利增长–恢复覆盖,给予买入评级
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
美国银行恢复覆盖沙特上市医疗集团 Dallah Health(4004.SE),给予买入评级,目标价 96.00 SAR,较现价 74.00 SAR 隐含 30% 上行空间。 核心逻辑有三:产能全部位于利雅得、麦加和东部省三大人口最多省份(合计占王国人口 68%、2022-24 年人口年增 c.4-5%),东部收购 Al Khobar 与 Al Ahsa 正在好转;公司拥有医院+诊所+居家医疗+telehealth 的行业最完整平台,承接诊疗场景向院外迁移(卫生部虚拟问诊 2021-24 年增长超 7 倍至 9.3m);AI 带来可量化生产率增益(Sahl AI 使 175+ 名临床医生文书时间缩短 c.40%)。 估值上,现价对应 c.15x 一致预期远期 P/E、较长期均值折价 25%,而 26-31E EPS CAGR 为 10%;目标价混合 DCF(SAR93/股,WACC 8.8%)与目标 P/E 法(SAR98/股,目标 P/E 21.3x vs 板块平均 20.6x),隐含 c.21x 远期 P/E。 净债务/EBITDA 已从 2024 年的 2.6x 升至 1H26 的 5.0x,管理层当前聚焦资产优化与去杠杆,报告认为资本开支已过峰值、市场把 2025 年压力定价为永久性,价值应当回归。
主要观点
- 恢复覆盖 Dallah Health 并给予买入评级,目标价 96.00 SAR,较现价 74.00 SAR 隐含 30% 上行空间。
- 投资逻辑三大支柱:扩张选址精准(产能位于王国三大人口最多省份、东部收购正在好转)、拥有行业内最完整的医疗平台以承接院外诊疗量、AI 生产率增益支撑长期利润率预测。
- Dallah 全部医院位于利雅得、麦加和东部省,合计覆盖王国 68% 人口,2022-24 年该区域人口年增 c.4-5%;利雅得与麦加床位密度略低于全国水平;明显缺口是吉达,公司仅有 IMC 27.2% 参股敞口,而 Fakeeh、Care、Mouwasat、Saudi German 均在吉达建设。
- 东部收购验证资本配置策略:2025A 收入 SAR572m,超公司预期 14%,并占 2Q26A 集团收入增长的 87%;Al Khobar 与 Al Ahsa 表现超预期,使东部成为增长关键驱动。
- 过去一年股价承压:收购部分以新增股份融资,净债务/EBITDA 从 2024 年的 2.6x 升至 1H26 的 5.0x,股价从交易完成时约 SAR140 跌至 c.4.5 年低点;杠杆限制下,管理层当前聚焦资产优化与降债。
- 沙特诊疗正向门诊与居家迁移:卫生部虚拟问诊 2021-24 年增长超 7 倍至 9.3m,利雅得拥堵损耗时长 2023-25 年增加 16%;Dallah 拥有居家医疗(2022 年起)、四家利雅得诊所与 telehealth,虚拟医院即将推出,可捕获各层级患者并向医院转诊,量增确定性高于同业,医院得以聚焦复杂病例、适配 DRG 付费。
- Al Arid 模式已验证:邻近 Al Arid 诊所 2022-26E 收入 CAGR 达 70%,为 Al Arid 医院(预计 1Q27E 投运)建立转诊基础;先确立需求、后投入资本,降低执行风险。
- AI 是额外利润率杠杆:69 项数字化战略首波超 80% 已于 2025 年底完成,管理周期时间缩短 35%,Sahl AI 使 175+ 名临床医生文书时间缩短 c.40%;Al Khobar 于 2026 年 6 月获 HIMSS Stage 6;NBER 估计 AI 可削减医院总成本的 4-10%,麦肯锡(2022)测算沙特数字健康机会规模 SAR20-35bn。
- 估值不贵:现价对应 c.15x 一致预期远期 P/E,较长期均值折价 25%,而 26-31E EPS CAGR 为 10%;市场将 2025 年的压力定价为永久性,资本开支已过峰值,价值应当回归。
- 目标价 96.00 SAR 混合两种方法:DCF 得 SAR93/股(股本成本 10.2%、WACC 8.8%、长期增长 3.0%),目标 P/E 法得 SAR98/股(目标 P/E 21.3x vs 板块平均 20.6x),隐含 c.21x 远期 P/E。
- 盈利路径:调整后摊薄 EPS 2026E 为 4.53 SAR(YoY -14.8%)、2027E 4.61(+1.7%)、2028E 5.37(+16.5%),对应 P/E 16.3x/16.1x/13.8x;股息每股 2026E、2027E 为 2.00 SAR,2028E 提升至 2.40 SAR;2026E ROE 为 11.6%。
论述逻辑
- 恢复覆盖(现价 74.00 SAR vs PO 96.00 SAR,30% 上行)→ 选址论证:全部产能位于利雅得/麦加/东部三大人口省份(68% 人口、年增 c.4-5%),利雅得与麦加床位密度低于全国、东部床位渗透率 24.4 高于全国 23.4 → 东部收购满一周年后毛利率同比降幅由 277bp 收窄至 42bp,2025A 收入 SAR572m 超预期 14%、占 2Q26A 收入增长 87% → 好转真实,且先需求后资本(Al Arid 诊所 70% CAGR)降低执行风险 → 平台论证:诊疗流向门诊与居家(虚拟问诊 7x 至 9.3m、利雅得拥堵时长 +16%),Dallah 医院+诊所+居家+telehealth 全链条捕获各层级患者并反向转诊 → 量增比同业更稳,医院聚焦复杂病例适配 DRG → AI 论证:文书时间 -c.40%、管理周期 -35%、HIMSS Stage 6 → 生产率增益支撑长期利润率 → 估值论证:市场把 2025 年压力当永久性 → c.15x 远期 P/E 较均值折价 25% vs 10% EPS CAGR(26-31E)→ DCF SAR93/sh + 目标 P/E 21.3x(SAR98/sh)→ 混合 PO 96.00 SAR → capex 过峰、去杠杆优先 → 价值应回归 → 买入。
关键展望
- Al Arid 医院预计 1Q27E 投运,预期爬坡快于典型绿地项目,东部复苏应对冲其摊薄;近期验证点为东部进一步进展、Al Arid 较短爬坡期与回报改善。
- 自由现金流收益率 2026E 为 -0.51%、2027E 转正至 5.70%、2028E 达 6.53%;EV/EBITDA 从 2026E 的 14.1x 降至 2028E 的 12.0x。
- 数字化路线图:虚拟医院即将推出,tele-ICU 与 tele-radiology 待落地;报告预计 Dallah 的披露将继续成为衡量 AI 实际效益的行业最有效标尺。
- 下行风险:新建设施爬坡缓慢导致持续利润率压力、新收购设施好转迟缓令增量回报释放推迟至中期、利雅得核心(尤其高端)市场竞争加剧。
推荐标的
- Dallah Health(Reuters 4004.SE / Bloomberg DALLAH AB / BofA Ticker XJEFF):恢复覆盖给予 BUY,目标价 96.00 SAR,现价 74.00 SAR,隐含 30% 上行;理由:三大人口省份精准选址、行业最完整医疗平台、AI 生产率增益支撑长期利润率。
- EEMEA 消费与医疗覆盖集群中:National Medical Care(CARE AB / XNMCF,Jameel Bakhsh, CFA 覆盖)评级为 NEUTRAL。
- EEMEA 覆盖集群中:Mouwasat Medical Services(MOUWASAT AB / XZKRF,Jameel Bakhsh, CFA 覆盖)评级为 UNDERPERFORM。
- 同一覆盖集群另列出 Dr. Sulaiman Al Habib(SULAIMAN AB)、PureHealth(PUREHEAL UH)、Salik(SALIK UH)等标的,与 Dallah 同由 Jameel Bakhsh, CFA 等分析师覆盖。
关键图表
图1. Dallah核心区域人口以每年4-5%的速度增长 各主要省份人口同比增长率(同比%)

图2. 前瞻市盈率为15.0倍,较均值(20.0倍)低25% 市场一致预期1年前瞻市盈率

图3. DCF估值结果为每股93沙特里亚尔 BofA估计值,除特别说明外单位为百万沙特里亚尔
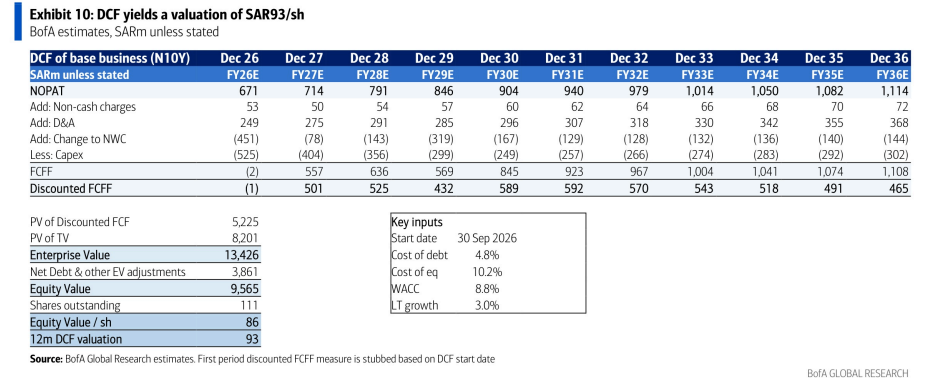
图4. Dallah核心区域人口以每年4-5%的速度增长 各主要省份人口同比增长率(同比%)

图5. 东部地区:私立部门床位份额整体上升5个百分点 主要支付方之间的总床位数及隐含份额
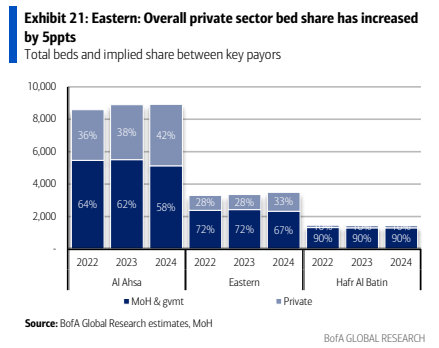
图6. 去杠杆助力RoIC提升;RoE表现稳定
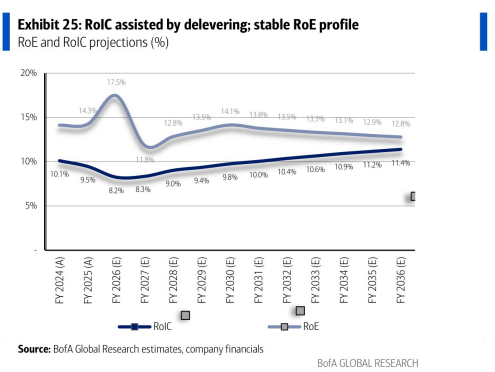
图7. 东部地区收入的崛起 各地区收入拆分(百万沙特里亚尔)
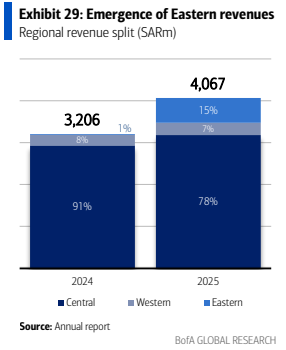
图8. 每股收益与每股股息走势(沙特里亚尔/股)及隐含派息率(%)
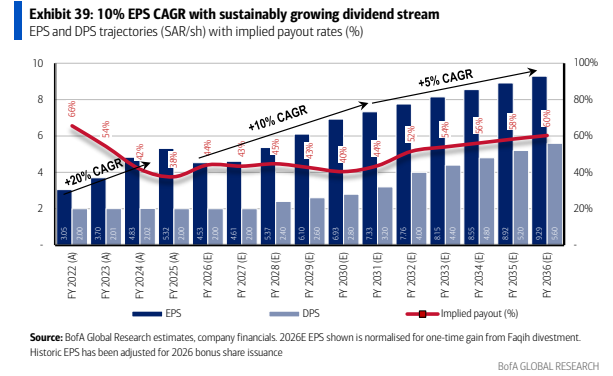
图9. 过去十二个月市盈率为16.9倍,较均值(30.3倍)低44% 市盈率(LTM)
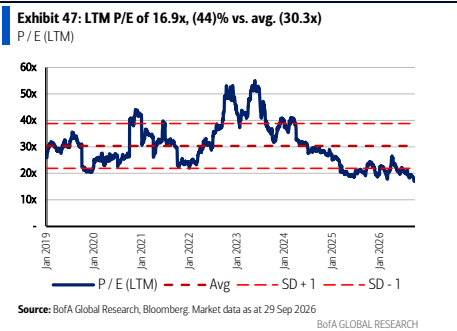
图10. 前瞻股息收益率为2.7%,较均值(2.5%)高0.3% 市场一致预期前瞻股息收益率
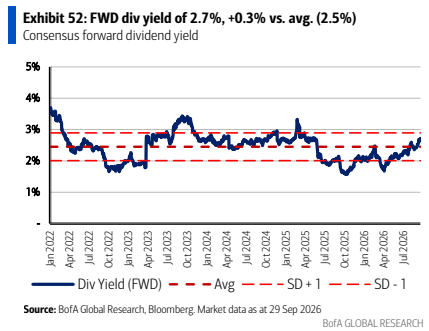
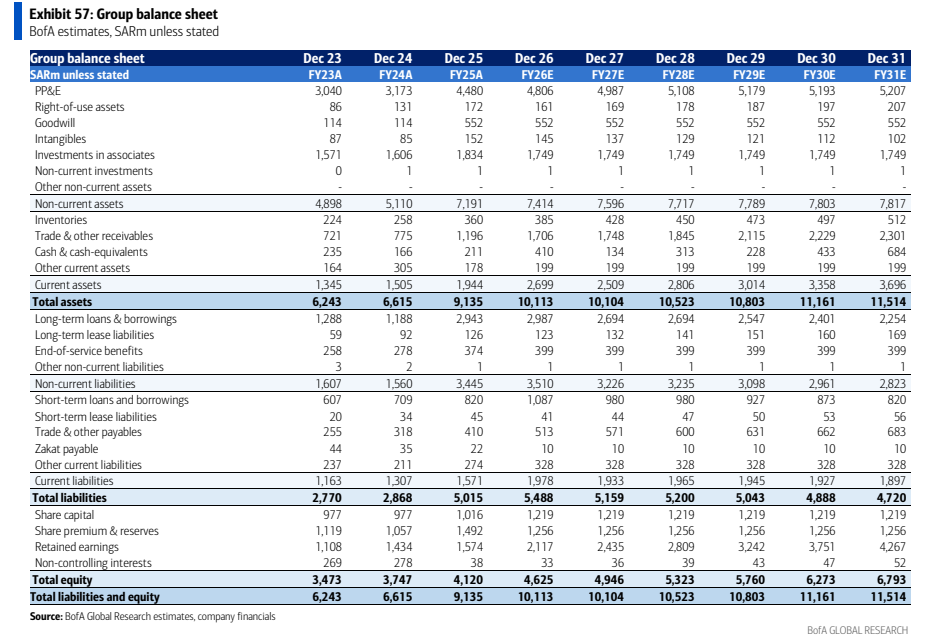
图11. 集团资产负债表 BofA估计值,除特别说明外单位为百万沙特里亚尔