伯恩斯坦 海光信息(688041)26年第二季度:收入超预期但毛利率承压
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
伯恩斯坦在海光信息(688041.CH)8月19日发布2Q26业绩后维持“跑赢大盘”评级与450元人民币目标价,较当日收盘价259.74元存在约73%上行空间。 2Q26收入50.65亿元,同比+65.3%、环比+25.6%,超出伯恩斯坦与一致预期的全年增速;1H26收入91.0亿元、同比+66.5%,已跑赢伯恩斯坦全年+63%与一致预期+56%的预测。 2Q26归母净利润11.11亿元、同比+60%;1H26 GAAP归母净利同比+49.7%,受股权激励费用从5,200万元增至6.34亿元拖累,剔除后同比+82.3%至22.7亿元,显示经营杠杆。 经营现金流由1H25的+21.8亿元转为-4.28亿元,反映公司为锁定供给增加供应商预付款18.9亿元、存货较2025年末增加11.1亿元,且合同负债减少20亿元。 报告认为CPU受益Agentic AI时代需求、DCU持续放量,市场应正面反应;目标价基于2028E EPS 6.30元与71倍P/E。
主要观点
- 2Q26单季收入50.65亿元,同比+65.3%、环比+25.6%;单季毛利率54.9%(同比-443bps)、经营利润率23.5%、净利率21.9%、EPS 0.48元。
- 1H26收入91.0亿元、同比+66.5%,已超过伯恩斯坦全年+63%与一致预期+56%的收入增速预测。
- 增长驱动:Agentic AI时代服务器CPU需求持续强劲,叠加AI芯片(DCU)供应放量,且本地先进制程供给增加推动DCU快速上量。
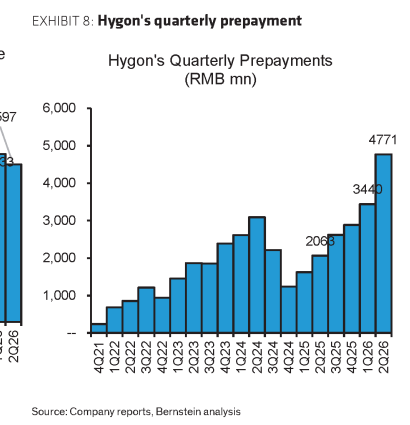
- 经营现金流由1H25的+21.8亿元转为-4.28亿元:上游供给趋紧下公司主动锁供,供应商预付款增加18.9亿元、存货较2025年末增加11.1亿元,同时合同负债减少20亿元(客户预付款对应产品已交付)。
- 投资逻辑:海光是国内x86服务器CPU龙头,基于AMD授权构建技术栈、受益国产替代;其AI芯片(DCU,二代于3Q23推出)技术仍落后于华为(未上市)与寒武纪,但有望通过CPU捆绑获得大量政府订单,提供额外增长上行空间。
- 报告明确判断市场应对本份业绩正面反应,并维持跑赢大盘评级。
- 下行风险:未能开发下一代服务器CPU或跟不上Intel/AMD技术迭代;因被列入美国BIS实体清单,面临AMD技术授权与先进制程代工产能的供应链风险;中国宏观弱于预期导致信创服务器部署放缓;美西方可能持续加码制裁。
论述逻辑
- Agentic AI工作负载带动服务器CPU需求上升 + 本地先进制程供给增加使DCU快速放量 → 2Q26收入同比+65.3%、1H26同比+66.5%,大幅跑赢伯恩斯坦与一致预期的全年增速。
- 上游供给趋紧下公司主动锁供(预付款+18.9亿元、存货较2025年末+11.1亿元)叠加合同负债减少20亿元 → 经营现金流由正转负(-4.28亿元);但收入超预期+经营杠杆 → 报告判断市场应正面反应,维持Outperform、目标价450元(基于2028E EPS 6.30元×71x P/E)。
关键展望
- 报告预期市场对本份业绩正面反应,并维持跑赢大盘评级与450元目标价。
- 评级基于未来12个月:跑赢大盘定义为相对基准指数(亚洲除日本股票为ASIAX)跑赢15个百分点以上。
- 关键风险监测点:实体清单下美西方制裁是否加码、AMD技术授权与先进制程代工产能供应、CPU技术迭代能否跟上Intel/AMD、中国宏观走弱导致信创服务器部署放缓。
推荐标的
- 海光信息(688041.CH):维持跑赢大盘,目标价450元人民币(8月19日收盘价259.74元)。理由:国内x86服务器CPU龙头、基于AMD授权受益国产替代;CPU直接受益Agentic AI服务器需求;DCU虽技术落后华为/寒武纪,但有望通过CPU捆绑获得大量政府订单,提供额外增长上行空间。
- 报告中作为对比提及但未给评级:华为(未上市)、寒武纪(AI芯片领先厂商)、Intel/AMD(服务器CPU技术迭代对标)。
关键图表
图1. 海光信息(688041.CH)季度业绩回顾与年度预测
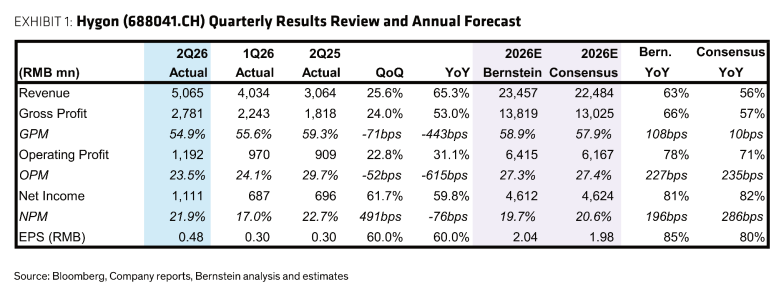
图2. 海光信息2026年上半年业绩回顾与年度预测对比
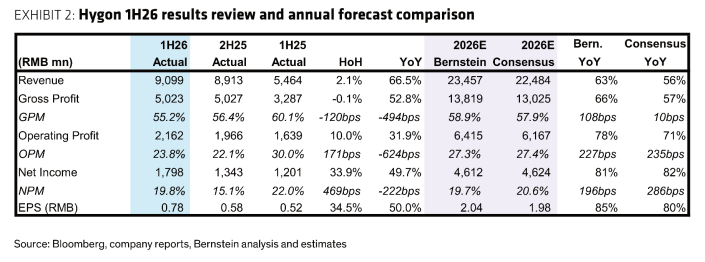
图3. 海光信息2926年收入达50.65亿元人民币,同比增长65%
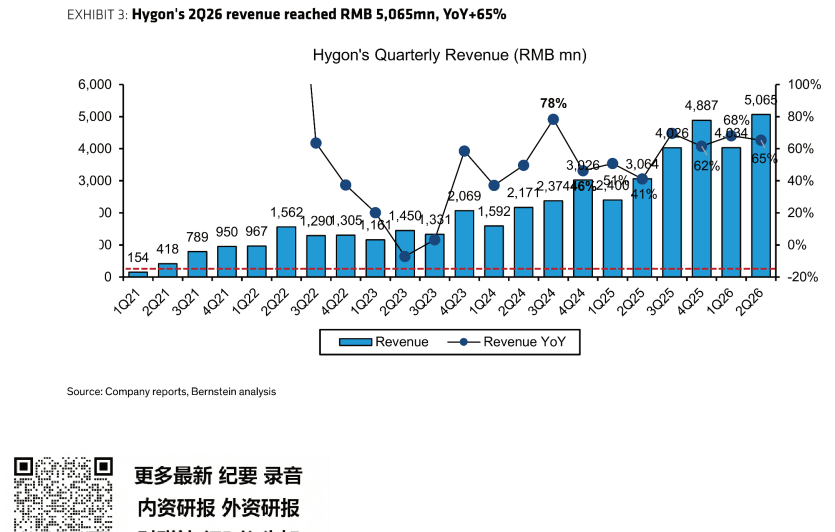
图4. 海光信息毛利率至经营利润率
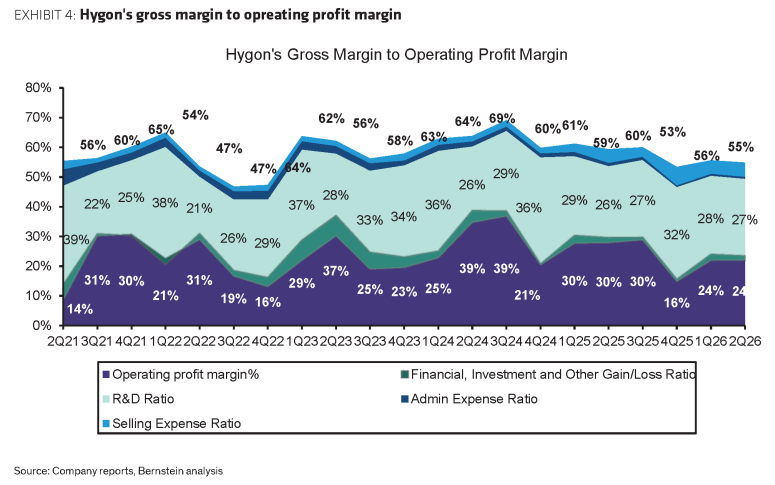
图5. 海光信息季度营收
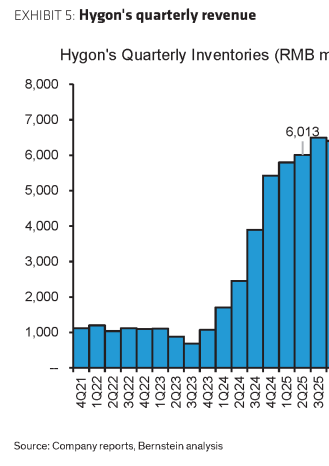
图6. 海光信息季度合同负债
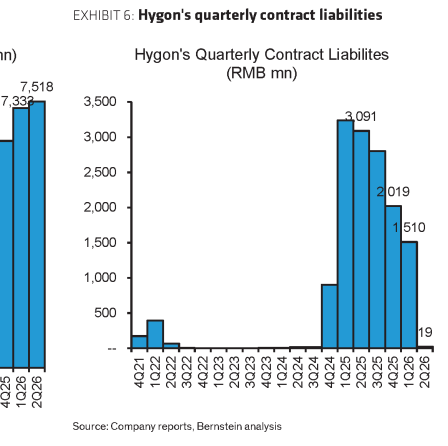
图7. 海光信息季度应收账款
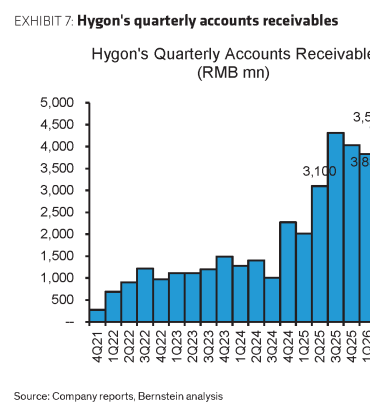
图8. 海光信息季度预付款项