大物流时代系列易控智驾深度研究报告国内最大无人矿卡服务商,多矿种拓展+逐鹿全球
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
易控智驾是国内最大的无人矿卡服务商,2025年以55.5%的市占率(按活跃车辆数计)断层领先。 公司正通过轻资产战略转型提升盈利能力,2026H1毛利率已提升至18.9%。 公司成长路径清晰,依托煤矿高渗透率积累的技术优势,正向金属矿场景延伸并积极出海,澳大利亚项目已进入真实生产环境。 华创证券首次覆盖,给予“推荐”评级,目标价95.6港元。
主要观点
- 易控智驾是国内矿区无人驾驶龙头,市占率领先。
- 公司正推动轻资产转型,盈利能力显著改善。
- 无人矿卡市场渗透率处于快速提升阶段。
- 金属矿场景成为公司第二增长曲线。
- 海外市场拓展取得实质性进展。
- 紫金矿业作为重要股东与客户,助力业务拓展。
论述逻辑
- 矿区安全生产痛点(安全、劳动力短缺)驱动无人矿卡刚性需求 -> 易控智驾通过全栈技术(著山+暮野)构建规模壁垒 -> 商业模式从重资产自营向轻资产(客户提供车队)转型提升毛利 -> 依托煤矿高渗透率经验向金属矿复制并出海(澳大利亚)打开成长空间。
关键展望
- 预计2027年实现盈利拐点。
- 2028年EPS预测为2.19元。
- 目标价95.6港元,对应45%上涨空间。
推荐标的
- 易控智驾(07687.HK)首次覆盖,给予“推荐”评级。
关键图表
图1. 图表 1: 易控智驾商业化时间线
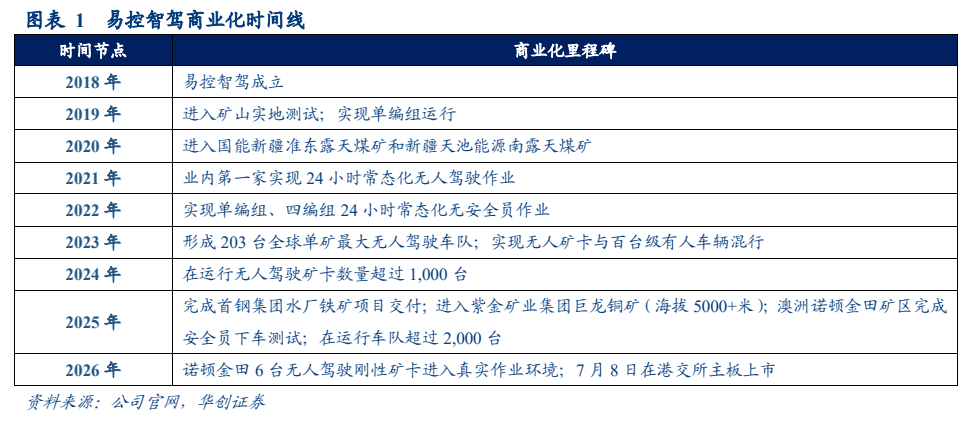
图2. 图表 3: 蓝水生 21.64% 刘冬梅 1.90%
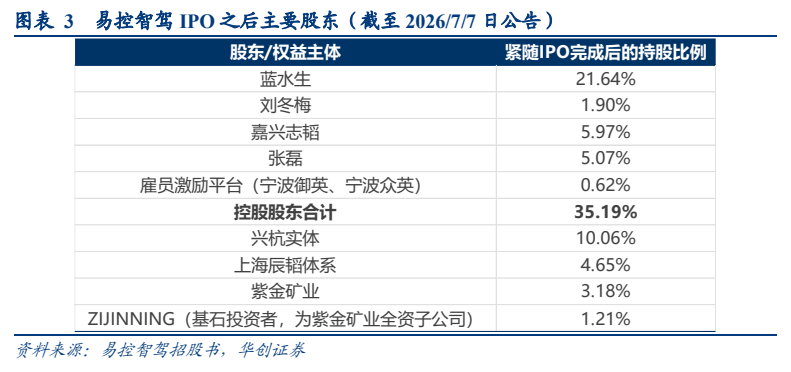
图3. 图表 5: 易控智驾露天矿无人驾驶运输解决方案
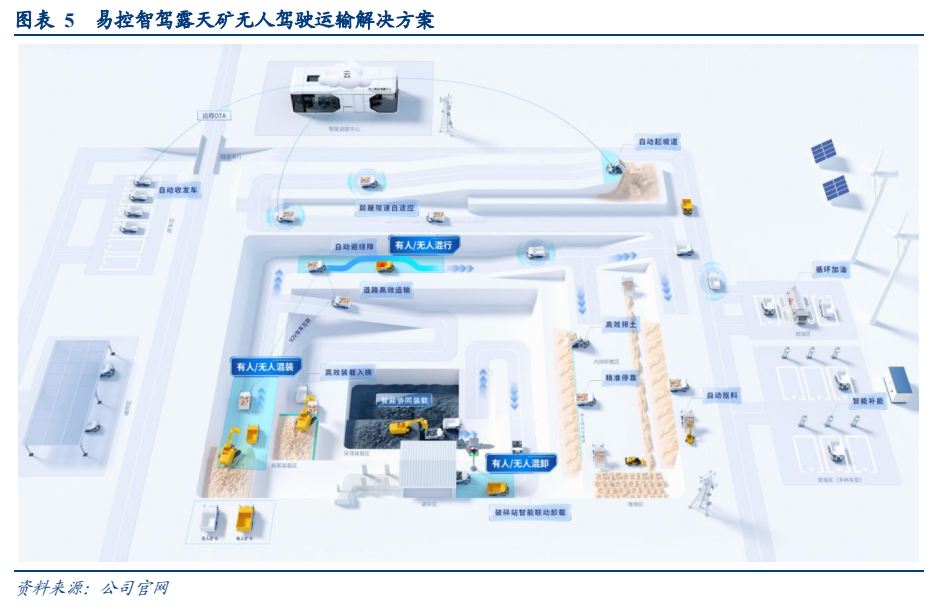
图4. 图表 7: 易控智驾著山两种交付模式对比摘要
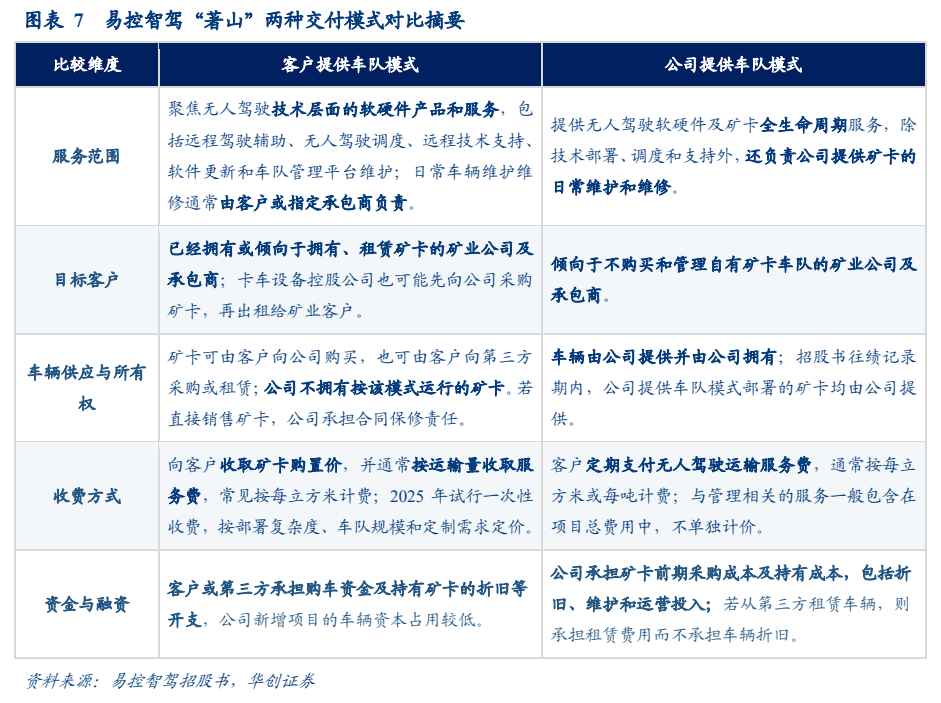
图5. 表 92025: 年中国商用车智能驾驶市场排名(按收入
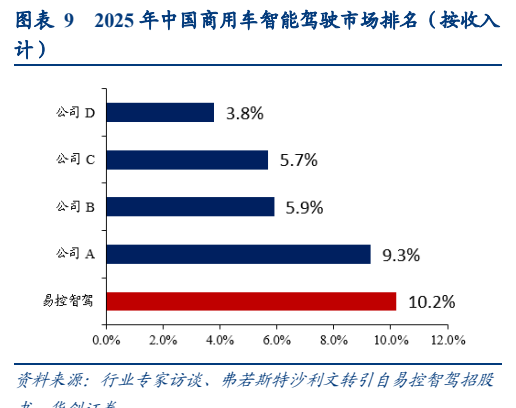
图6. 图表 18: 易控智驾车队结构与毛利润率
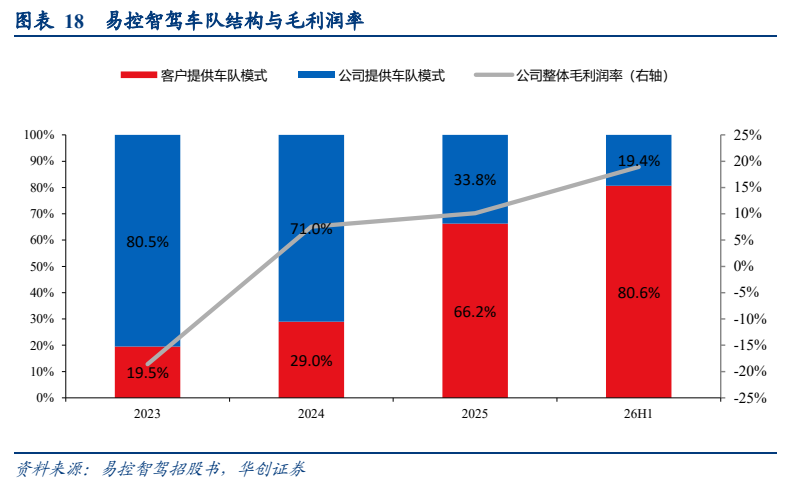
图7. 图表 25: 按业务模式划分的中国矿区无人驾驶解决方案市场规模
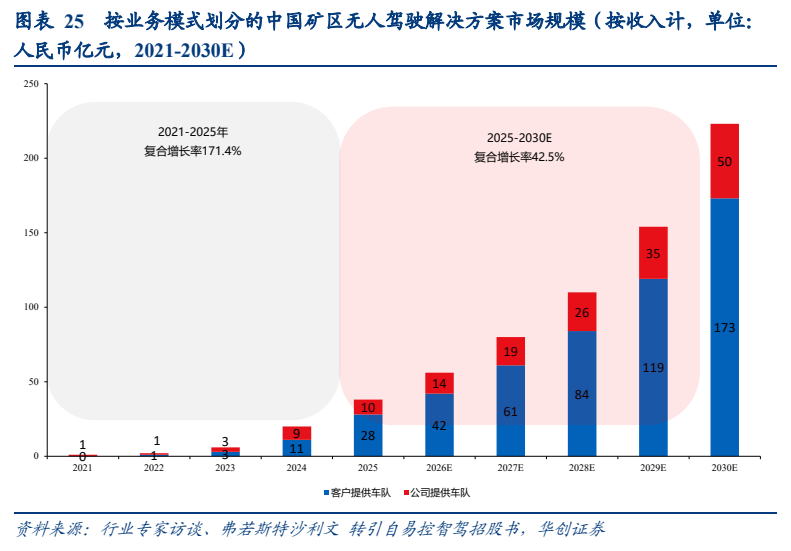
图8. 表 27: 易控智驾合作矿场数量(个)
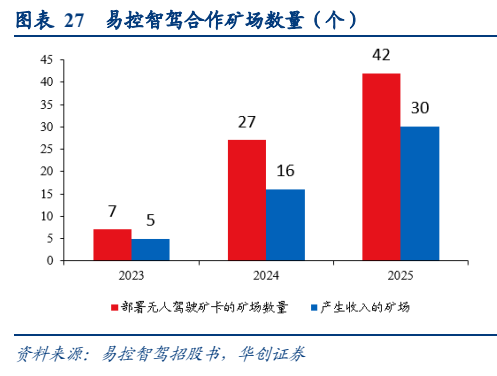
图9. 图表 29: 易控智驾地区业务布局
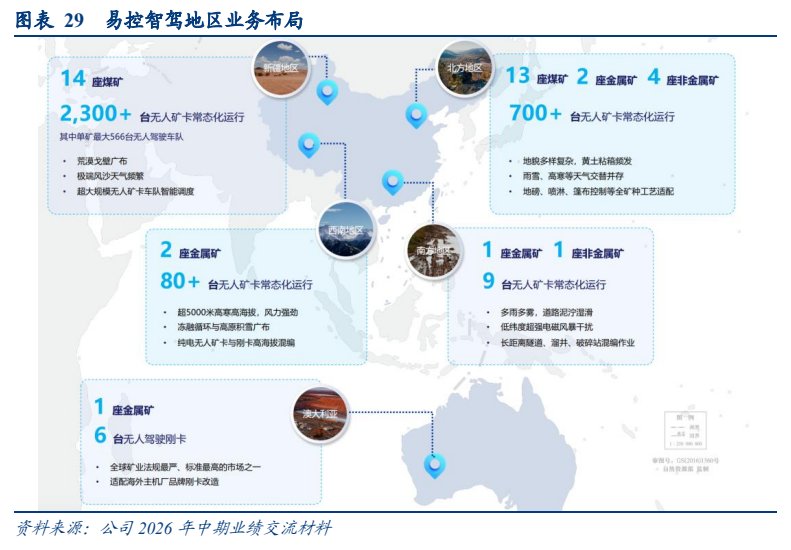
图10. 表 31: 易控智驾与国家能源集团合作案例
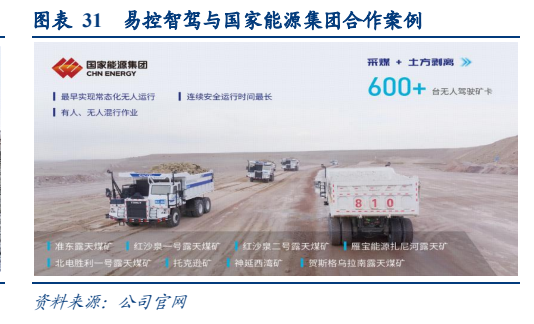
图11. 图表 33: 易控智驾与紫金矿业现有及规划中的合作矿山
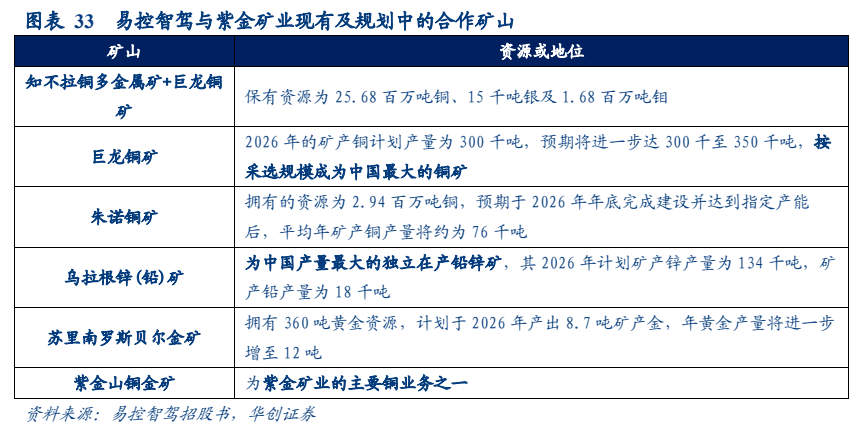
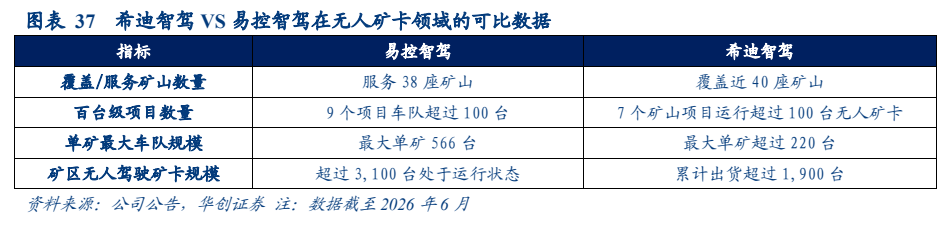
图12. 图表 37: 希迪智驾 VS 易控智思在无人矿卡领域的可比数据