汇丰:中国生猪行业——低谷中寻找复苏路径
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
汇丰报告指出,中国生猪行业正经历自2014年以来第二严重的亏损周期,自繁自养亏损已持续约9个月,2026年4月全国生猪均价跌至9元/公斤的历史低点。报告认为,产能去化正在加速,预计2026年四季度起生猪供应收缩将推动价格温和回升。报告维持对牧原股份、温氏股份和海大集团的买入评级,目标价分别为54.50元、18.00元和63.50元。当前猪价低迷主因供给过剩而非需求疲软,猪肉相对其他蛋白价格处于历史低位,冷库库存创三年新高显示需求韧性。报告详细分析了2025年5月逆政策扩产导致的亏损,并认为非企业养殖户正被迫减产。
主要观点
- 当前亏损周期为2014年以来第二严重:自繁自养亏损超300元/头,亏损超200元/头已持续超3个月,平均亏损215元/头,持续时间约9个月(2025年9月至今)。
- 2026年4月全国生猪均价触及9元/公斤,为2014年以来最低,目前徘徊在9.5元/公斤左右。
- 猪肉相对鸡肉、牛肉、鸡蛋、鱼类的价格均处于历史低位,成为最便宜的动物蛋白来源,为需求提供结构性支撑。
- 冷库库存创三年新高,表明加工渠道需求强劲,猪价低迷主因供给过剩而非需求不足。
- 产能过剩根源可追溯至2025年5月:农业农村部引导企业养殖户缩减能繁母猪,但非企业养殖户逆势扩产,导致2026年上半年供应过剩。
- 能繁母猪存栏下降正在加速:截至2026年3月,全国能繁母猪存栏同比降3.3%至3904万头,正朝着农业农村部3750万头的目标迈进。
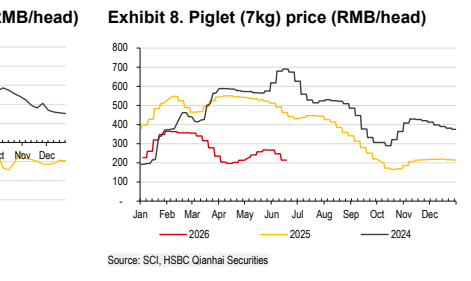
- 产能去化三大驱动力:1)财务紧张的非企业养殖户被迫减产;2)企业养殖户按政策维持存栏;3)仔猪专业户在7公斤仔猪价格跌破200元/头时可能减产。
- 生产效率提升将部分抵消能繁母猪减少,但预计2026年四季度起生猪供应同比收缩,推动价格温和回升。
- 2027年供应持续收缩应支撑猪价同比改善。
- 牧原股份和温氏股份当前估值处于周期中底部,隐含盈利永久性受损的假设过于悲观;海大集团预计2026年三季度盈利率先复苏。
论述逻辑
报告从当前猪价和亏损现状出发,指出2026年4月猪价创历史新低、亏损深度和时长均为2014年以来第二,但需求端(猪肉相对价格优势、冷库库存高位)显示并非需求问题,从而锁定供给过剩为主因。供给过剩的根源在于2025年5月农业农村部引导企业减产时,非企业养殖户逆势扩产,导致2026年上半年供应集中释放。报告通过测算2025年5月增加1万头能繁母猪的亏损(购买成本2000-3000万元,育肥猪亏损约2000万元),说明逆势扩产者财务压力巨大,正被迫减产。因此,能繁母猪存栏加速下降,预计2026年四季度起供应收缩,推动猪价回升。估值上,牧原、温氏已反映悲观预期,海大因饲料业务率先复苏,均维持买入。
关键展望
- 报告明确预期:能繁母猪存栏下降将在2026年二季度加速;生猪供应同比收缩从2026年四季度开始,推动价格温和回升;2027年供应持续收缩支撑猪价同比改善。
- 海大集团预计2026年三季度盈利率先复苏。
- 风险因素:非洲猪瘟等疫病、行业产能去化慢于预期、原材料价格超预期上涨、2026年二季度净利润因猪价低迷承压。
推荐标的
- 牧原股份(002714 CH):买入,目标价54.50元(基于10倍EV/EBITDA,2026-27年平均EBITDA 381.33亿元),当前价33.02元,上行空间65.1%。风险:非洲猪瘟、产能去化慢于预期、原材料涨价、2Q26净利润承压。
- 温氏股份(300498 CH):买入,目标价18.00元(基于2.52倍PB,2026-27年平均BVPS 7.16元),当前价12.15元,上行空间48.1%。风险同上。
- 海大集团(002311 CH):买入,目标价63.50元(基于21.9倍PE,2026年EPS 2.90元),当前价42.40元,上行空间49.8%。风险:海外扩张不及预期、禽流感、原材料涨价、2Q26净利润承压。
关键图表
图1. 生猪价格(元/公斤):2014年以来最低

图2. 自繁自养利润

图3. 仔猪(7公斤)价格(元/头)